Paytm: Secure UPI Payments
4.8شؤون ماليةتم التحديث 7 أكتوبر 2026

لقطات الشاشة
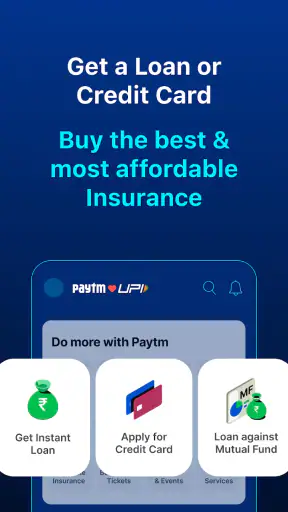
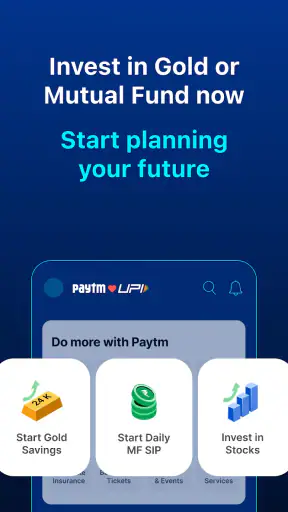
الإيجابيات
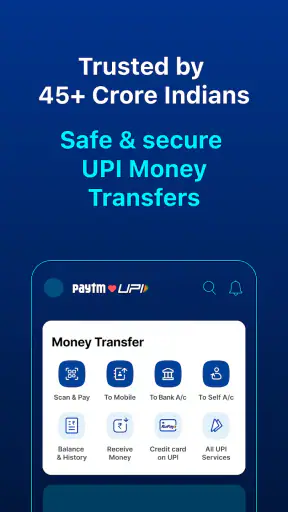
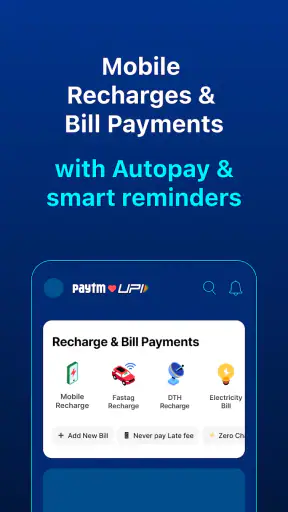
- واجهة موحدة للتحويلات عبر UPI ودفع الفواتير وإعادة شحن الرصيد.
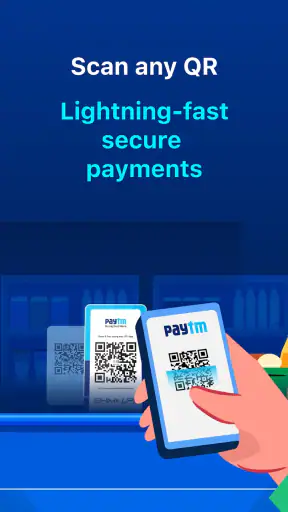
- يدعم الدفع بمسح رموز QR لدى المتاجر والأفراد.
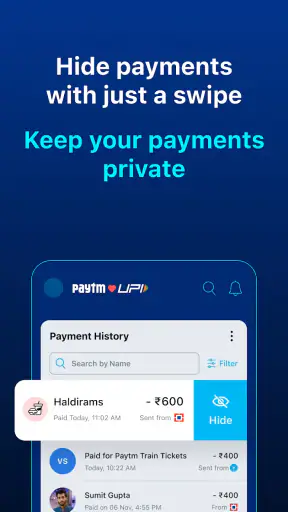
- يعرض سجل المعاملات لتسهيل متابعة المدفوعات.
- يوفر تنبيهات للمعاملات، ما يساعد على ملاحظة النشاط على الحساب.
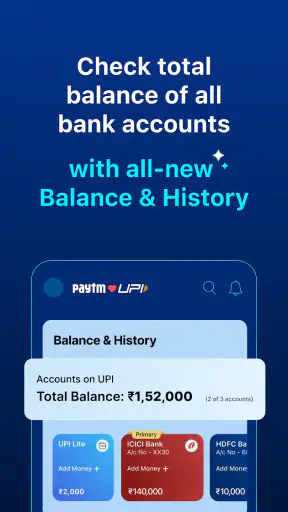
- يمكن ربطه بحسابات بنكية متعددة لإجراء مدفوعات UPI.
السلبيات
- يتطلب اتصالاً بالإنترنت لإتمام معظم المدفوعات.
- يعتمد توفر ميزات UPI على دعم البنك والحساب في الهند.
- قد تستغرق بعض التحويلات وقتاً عند وجود ضغط أو مشكلات شبكية.
- تعدد الخدمات والخيارات قد يجعل التنقل أقل بساطة للمستخدم الجديد.
- ينبغي التحقق من بيانات المستلم قبل الدفع، إذ قد يصعب استرداد التحويل الخاطئ.
 تحليل من إعداد Mobexer
أول ما يلفتني في Paytm هو أنها تحاول جمع مهام مالية كثيرة في تطبيق واحد: تحويل الأموال عبر UPI، وتسديد الفواتير، وإعادة شحن الهاتف، إلى جانب خدمات حجز السفر والقروض الشخصية. هذا الاتساع مفيد إذا كنت أريد إنجاز أكثر من مشوار مالي من مكان واحد، لكنه يعني أيضاً أن التجربة قد تبدو مزدحمة لمن يحتاج وسيلة بسيطة للتحويل فقط. أهم ما أنصح به هو البدء بالخدمة التي تحتاجها فعلاً، ثم استكشاف البقية بعد أن تتأكد من أن إعداد حسابك وطريقة الدفع يسيران كما ينبغي.
أين قد تتعثر التجربة؟
ابدأ بالمهمة، لا بكل الخدمات دفعة واحدة
عندما أفتح تطبيقاً يجمع المدفوعات والحجوزات وخدمات مالية أخرى، أفضّل ألا أتعامل معه كلوحة واحدة يجب فهمها بالكامل. في Paytm، حدّد أولاً إن كنت تريد إرسال مبلغ، دفع فاتورة، أو إعادة شحن. هذا الاختيار البسيط يقلل التنقل العشوائي، ويساعدك على ملاحظة الخطوة التي توقفت عندها إذا لم تكتمل العملية.
في التحويل عبر UPI، راجع بيانات الشخص والمبلغ قبل التأكيد، حتى لو كنت قد حولت إليه من قبل. الخطأ في اختيار جهة الاتصال أو إدخال مبلغ غير مقصود ليس مشكلة تحلها كثرة الخدمات داخل التطبيق؛ أفضل وقاية هنا هي التمهل عند شاشة المراجعة وعدم إتمام العملية على عجل. وإذا كنت تدفع فاتورة، تحقق من الحساب أو رقم العميل الذي أدخلته قبل متابعة الدفع.
مقالات ذات صلة بـ Paytm: Secure UPI Payments
إعادة الشحن والفواتير قد تبدوان عمليتين متشابهتين، لكنهما تتطلبان الانتباه إلى نوع الخدمة والبيانات التي تخصها. لا تفترض أن اختيار رقم أو حساب سابق يضمن أن الطلب الحالي صحيح؛ راجع التفاصيل كل مرة، خصوصاً عند استخدام التطبيق لشخص آخر في المنزل. بهذه العادة تقل احتمالات إعادة العملية أو اكتشاف الخطأ بعد الدفع.
اختبر الخدمة المطلوبة قبل الاعتماد عليها في موقف مستعجل
إذا كنت تنوي استخدام Paytm لأول مرة لدفع فاتورة مستحقة أو لإرسال مبلغ في وقت ضيق، فلا تجعل تلك اللحظة أول تجربة لك. جرّب التنقل إلى الخدمة التي تريدها مسبقاً، وتأكد من فهم البيانات المطلوبة وطريقة مراجعتها. الفكرة ليست إجراء دفعة تجريبية بلا حاجة، بل إزالة المفاجآت من خطوات الاستخدام قبل أن تصبح مستعجلاً.
هذا مهم أكثر لأن التطبيق لا يقتصر على المدفوعات اليومية؛ فهو يضم أيضاً حجوزات الطيران والحافلات والقطارات، فضلاً عن القروض الشخصية. وجود هذه الخيارات في تطبيق مالي واحد لا يعني أن عليك استخدامها كلها أو أن إجراءاتها متطابقة. تعامل مع كل خدمة باعتبارها مساراً منفصلاً، واقرأ تفاصيلها بعناية قبل اتخاذ قرار، ولا تجعل سهولة الوصول بديلاً عن فهم الالتزام أو شروط الحجز.
السياق الهندي مهم عند اختيار وسيلة الدفع
أبرز دور Paytm هو في منظومة UPI والخدمات المرتبطة بها، لذلك تبدو أكثر منطقية لمن يستخدم هذه الوسائل في حياته اليومية. إذا كان معظم تعاملاتك يجري عبر تطبيق مصرفي أو وسيلة دفع أخرى اعتدت عليها، فقارن عملياً بين المسارين: أيهما يتيح لك مراجعة المستفيد بوضوح؟ وأيهما يسهل عليك تتبع الفواتير التي تدفعها؟ لا أرى فائدة من نقل كل شيء إلى تطبيق جديد لمجرد أنه يجمع خيارات أكثر.
آخر الأخبار
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
ريس ماستر ثلاثي الأبعاد: سباقات سريعة وجذور مجتمع لا يكتمل
Weather & Radar: كيف يحوّل تطبيق الطقس البيانات إلى قرارات أوضح
Clash الصيد: تجربة مميزة في محاكاة الصيد المحمول
Google Earth: حين يصبح استكشاف العالم اختبارًا لفهم المكان
أما إن كنت كثير التنقل بين التحويلات وإعادة الشحن والفواتير، فقد يكون جمع هذه المهام مريحاً، لأنك لا تحتاج إلى تبديل التطبيقات لكل طلب. لكن الراحة تعتمد على اعتيادك الواجهة وعلى ملاءمة الخدمات المتاحة لاستخدامك، لا على عدد الخيارات وحده. لمن يريد تحويلات فقط، قد يكون التطبيق المصرفي الذي يستخدمه بالفعل أبسط وأقل تشتيتاً.
إعداد مدروس يقلل الاحتكاك
تحقق من الأساسيات قبل أول عملية
قبل استخدام Paytm، أتأكد من أنني نزّلت النسخة الحالية، وأن نظام الجهاز متوافق معها، وأن لدي اتصالاً مستقراً أثناء إتمام الخطوات المالية. التطبيق يعمل على نظام أندرويد بإصدار 7.0 أو أحدث، وإصداره الحالي هو 10.85.5. إن كان جهازك أقدم من الحد الأدنى، فلن يفيد تكرار محاولة التثبيت قبل معالجة مسألة توافق النظام.
بعد فتح التطبيق، خذ وقتك في فهم خطوات الإعداد التي تظهر لك واتبع التعليمات المعروضة على الشاشة، بدلاً من الاعتماد على تخمين ما يجب إدخاله. في أي تطبيق مدفوعات، من العملي أن تستخدم معلوماتك الصحيحة وأن تتحقق من تفاصيل الحساب قبل ربط أي إجراء مالي به. ولا تشارك رموز التحقق أو بيانات الدخول مع شخص آخر لمجرد أنه يعرض مساعدتك؛ احتفظ بها لنفسك وأدخلها في المكان المخصص داخل التطبيق فقط.
إذا كنت تستخدم Paytm على هاتف مشترك أو تسمح لشخص آخر بحمل جهازك، فكّر في الأثر العملي لذلك قبل حفظ جلسة الاستخدام أو ترك الشاشة مفتوحة. راجع إعدادات الجهاز والتطبيق المتاحة لك، وأغلق التطبيق بعد الانتهاء من التعاملات المالية. هذه نصيحة عامة مفيدة خصوصاً عندما يحتوي الهاتف على تطبيقات مدفوعات متعددة، وليست بديلاً عن مراجعة أي تعليمات أمان تظهر داخل Paytm.
افصل بين نجاح الإعداد وجاهزية كل خدمة
فتح التطبيق بنجاح لا يعني تلقائياً أن كل مسار فيه جاهز للاستخدام بالطريقة نفسها. التحويل عبر UPI، ودفع الفاتورة، وحجز رحلة، مهام مختلفة وقد تطلب كل واحدة معلومات أو مراجعات خاصة بها. لذلك لا أستنتج من عمل ميزة واحدة أن بقية الخدمات ستعمل بلا خطوات إضافية؛ أبدأ بالخدمة التي أحتاجها وأتبع التعليمات المعروضة لها.
ومن المفيد أن تحتفظ بمرجع للفواتير المتكررة، مثل معرفة رقم الحساب أو بيانات الخدمة المطلوبة، بدلاً من البحث عنها تحت ضغط موعد الدفع. لكن لا تعتمد على ذاكرة الهاتف أو سجل قديم وحده: طابق المعلومات مع الفاتورة الحالية قبل التأكيد. هذه الخطوة الصغيرة تقلل الالتباس عند التعامل مع أكثر من حساب منزلي أو دفع فواتير نيابة عن فرد من العائلة.
إذا كنت تستكشف القروض الشخصية أو حجوزات السفر، افصل قرارك بشأنها عن قرار تثبيت التطبيق لإجراء المدفوعات اليومية. سهولة العثور على الخدمة لا تكفي للحكم على ملاءمة قرض أو رحلة؛ راجع الشروط والتفاصيل التي تعرضها الخدمة نفسها، وقارنها بما تحتاج إليه. أفضّل أن أتعامل مع Paytm كمدخل إلى خيارات متعددة، لا كسبب لاتخاذ قرار مالي أسرع مما ينبغي.
استخدام يومي واقعي
لنفترض أنني أريد إعادة شحن هاتفي، ثم دفع فاتورة منزلية في المساء. بدلاً من تنفيذ العمليتين على عجل في جلسة واحدة، أبدأ بإعادة الشحن وأراجع الرقم المختار، ثم أعود إلى الفواتير وأتحقق من بيانات الحساب والمبلغ. إذا كان أحد أفراد الأسرة قد أرسل لي معلومات الحساب، أطابقها مع الفاتورة بدلاً من افتراض أنها ما زالت صحيحة. بهذا الأسلوب أستفيد من جمع المهام في مكان واحد من دون الخلط بين تفاصيلها.
وفي يوم آخر، قد أحتاج إلى إرسال مبلغ عبر UPI. أتعامل مع التحويل كعملية مستقلة: أختار المستفيد بعناية، أراجع القيمة، ثم أتأكد من نتيجة الخطوة قبل إغلاق التطبيق. لا أبدأ بعدها حجزاً أو إعادة شحن لمجرد أنني ما زلت داخل التطبيق؛ إكمال مهمة واحدة والتحقق منها يجعل اكتشاف موضع التعطل أسهل إذا ظهرت مشكلة.
استعادة سير العمل عند حدوث مشكلة
حدّد أين توقفت العملية
إذا لم تكتمل عملية، لا أكررها فوراً من دون أن أعرف ما حدث. أولاً أراجع الشاشة أو الرسالة التي ظهرت، ثم أتحقق مما إذا كان الطلب ما زال قيد المعالجة أو إن كانت هناك نتيجة واضحة. تكرار الضغط أو إعادة إرسال طلب الدفع قد يسبب ارتباكاً حول العملية التي ينبغي متابعتها، لذلك أفضّل الانتظار لحظة وقراءة الحالة الظاهرة قبل المحاولة مجدداً.
إذا بدا أن التطبيق لم يستجب، أتحقق من الاتصال وأتأكد من أنني أستخدم النسخة المحدثة، ثم أعيد فتح التطبيق وأعود إلى المهمة المقصودة. إن استمرت المشكلة، أفصل بين احتمال وجود خلل في التطبيق واحتمال تعثر الخدمة التي أحاول استخدامها. على سبيل المثال، قد يتصرف مسار دفع فاتورة على نحو مختلف عن مسار التحويل؛ لا أعتبر تعطل أحدهما دليلاً على أن كل Paytm لا يعمل.
من المفيد أيضاً تدوين ما تتذكره عن العملية، مثل نوع الخدمة ووقت المحاولة والرسالة الظاهرة، من دون حفظ معلومات حساسة كرموز التحقق أو بيانات الدخول. هذه التفاصيل تساعدك على وصف المشكلة بوضوح إذا احتجت إلى متابعة رسمية، وتمنعك من إعادة الخطوات نفسها بلا خطة. لا ترسل بياناتك السرية إلى أي شخص يدّعي أنه يستطيع تسريع المعاملة.
لا تخلط بين تعطل التطبيق وتأخر النتيجة
في المدفوعات، قد لا تكون الشاشة التي لم تتغير دليلاً كافياً على أن العملية فشلت. قبل إعادة الدفع، ابحث عن حالة العملية أو سجلها داخل التطبيق إن كان متاحاً، وراجع أيضاً ما يظهر في وسيلة الدفع ذات الصلة. إذا كانت النتيجة غير واضحة، فالتصرف الأكثر حذراً هو عدم تكرار المعاملة مباشرة؛ تابع حالتها أولاً، ثم قرر الخطوة التالية بناءً على ما تجده.
وينطبق المنطق نفسه على إعادة الشحن أو الفاتورة: احتفظ بالتفاصيل اللازمة لمراجعة الطلب، وافصل بين بيانات الخدمة وحالة الدفع. إن كان رقم الهاتف أو الحساب غير صحيح، فالمشكلة تختلف عن انقطاع الاتصال أثناء المعالجة، ولا يساعد التعامل معهما على أنهما سبب واحد. تشخيص موضع الخلل يوفر عليك محاولات عشوائية ويجعل أي متابعة لاحقة أوضح.
متى يكون السبب خارج التطبيق؟
أحياناً تكون المشكلة في اتصال الهاتف أو في معلومات المستفيد أو الحساب التي أدخلتها، لا في واجهة Paytm نفسها. لهذا أراجع الاتصال، وأعيد مطابقة البيانات مع المصدر الذي حصلت منه عليها، وأتأكد من أنني لم أخلط بين أكثر من فاتورة أو جهة اتصال. إذا كانت المشكلة تظهر في خدمة واحدة فقط بينما بقية الاستخدام طبيعي، فذلك سبب إضافي لفحص تفاصيل تلك الخدمة قبل إعادة تثبيت التطبيق أو تغيير إعدادات الجهاز.
قد تعتمد العملية أيضاً على الجهة أو الوسيلة التي تمر عبرها، لذلك لا أفترض أن كل تأخير يمكن إصلاحه من داخل التطبيق. راجع حالة المعاملة وما يظهر لك، واستخدم قنوات المساعدة الرسمية المتاحة عند الحاجة. هذه طريقة أكثر أماناً من مشاركة لقطة شاشة تتضمن معلومات شخصية في مكان عام أو الاستجابة لرسالة غير متوقعة تطلب بيانات الدخول.
ما الذي يميز Paytm، ولمن يناسب؟
تطبيق واسع، لا مجرد محفظة بسيطة
تطوره Paytm - One97 Communications Ltd.، وقد بدأ في 30 أبريل 2012. وهو تطبيق مالي مجاني، مصنف PEGI 3، ما يجعله متاحاً لفئة عمرية عامة من ناحية التصنيف، لكن هذا لا يعني أن كل خدمة مالية داخله مناسبة لكل مستخدم. أتعامل مع خدمات الدفع والحجوزات والقروض وفق احتياجي وظروفي، وأقرأ تفاصيل كل خيار قبل استخدامه.
يحظى التطبيق بمتوسط تقييم يبلغ 4.8 من نحو 24 مليون تقييم، وتجاوز عدد تنزيلاته 500 مليون. هذه الأرقام توحي بانتشار واسع واستخدام كبير، لكنها لا تضمن أن كل عملية ستناسب تجربتي أو أن كل مشكلة ستختفي تلقائياً. أعتبرها سياقاً عن حضور التطبيق، بينما أحكم على فائدته من سهولة إنجاز المهام التي أحتاجها فعلاً.
مقارنة بتطبيق مصرفي مخصص، تبدو نقطة قوة Paytm في جمع خدمات متنوعة في واجهة واحدة، لا في استبدال كل الأدوات الأخرى. تطبيق البنك قد يكون أريح لمن يريد البقاء داخل خدمات مصرفه، وتطبيق دفع أبسط قد يناسب من لا يحتاج إلى الحجوزات أو غيرها. أما Paytm فيناسبني أكثر عندما أريد الوصول إلى التحويلات والفواتير والشحن وخيارات سفر من نقطة واحدة، مع الاستعداد للتنقل بين خدمات تختلف خطواتها.
من سيستفيد، ومن الأفضل له اختيار بديل؟
أنصح به لمن يستخدم UPI باستمرار ويريد أن يجمع التحويلات وبعض المدفوعات اليومية وإعادة الشحن في تطبيق واحد. وقد يكون عملياً كذلك لمن يفضل وجود خيارات حجز السفر إلى جانب الخدمات المالية، بشرط أن يراجع كل حجز أو التزام على حدة. إذا كنت تساعد أسرتك في دفع الفواتير، فوجود عدة مهام في مكان واحد قد يوفر وقت التنقل، بينما تظل مراجعة الحساب ورقم الهاتف ضرورية في كل مرة.
في المقابل، قد لا يكون الخيار الأفضل لمن يريد تطبيقاً شديد البساطة لمهمة واحدة، أو لمن يعتمد بالكامل على تطبيق البنك الذي يعرفه ويثق بطريقة عرضه للعمليات. كذلك، من لا يحتاج إلى خدمات السفر أو القروض قد يجد كثرة المسارات أقل فائدة من تطبيق مركز على التحويل والدفع. الاختيار هنا ليس مسألة أن أحدهما أفضل للجميع؛ المهم أن تكون الخدمة التي ستستخدمها واضحة وسهلة التحقق بالنسبة إليك.
حكمي العملي
أرى أن Paytm مفيد حين تتوافق خدماته المتعددة مع روتينك، لا لمجرد أنه يجمع أشياء كثيرة. ابدأ بتحويل أو فاتورة أو شحن تحتاج إليه بالفعل، وتعلم أين تراجع تفاصيل العملية قبل الانتقال إلى الخدمات الأخرى. وإذا وجدت أن الواجهة تشغلك عن المهمة أو أن تطبيقك المصرفي المعتاد أوضح لك، فلا يوجد سبب عملي يدفعك إلى استبداله بالكامل.
أهم نصيحة أخرج بها هي أن أبطئ عند لحظة التأكيد، وأفصل بين كل عملية والتي تليها، وأتحقق من الحالة قبل إعادة أي طلب لم تظهر نتيجته بوضوح. بهذا الاستخدام الواعي، يمكن أن تكون Paytm أداة يومية نافعة للتحويلات والمدفوعات والخدمات المرتبطة بها. أما إذا كان احتياجك ضيقاً أو كنت تفضل مساراً مصرفياً مألوفاً، فاختر البديل الذي يمنحك مراجعة أسهل وثقة أكبر في كل خطوة.
الأسئلة الشائعة
ما هو تطبيق Paytm، وما الخدمات التي يقدمها؟
Paytm تطبيق مالي يتيح للمستخدمين في الهند إجراء مدفوعات رقمية عبر واجهة موحّدة للمدفوعات (UPI)، إلى جانب خدمات أخرى قد تشمل دفع الفواتير، وشحن الهاتف، والتحويلات بين الحسابات أو إلى التجار. تختلف الخدمات المتاحة بحسب البلد والحساب وإصدارات التطبيق، لذا تحقّق من تفاصيل الخدمة وشروطها داخل التطبيق قبل الاعتماد عليها.
هل أحتاج إلى حساب مصرفي لاستخدام مدفوعات UPI عبر Paytm؟
تتطلب مدفوعات UPI عادةً حسابًا مصرفيًا مؤهلًا في الهند ورقم هاتف محمول مرتبطًا به، كما قد يلزم إكمال إعداد الحساب والتحقق من الهوية أو رقم الهاتف وفق متطلبات الخدمة. وقد تحتاج إلى إنشاء رقم تعريف UPI أو إعداد رمز PIN للمعاملات. لا تشارك رمز PIN أو رموز التحقق مع أي شخص، وتأكد من استيفاء شروط Paytm والبنك الذي تتعامل معه.
هل استخدام Paytm آمن لإرسال الأموال وإجراء المدفوعات؟
يستخدم التطبيق وسائل حماية للمساعدة في تأمين الحساب والمعاملات، لكن ذلك لا يلغي مخاطر الاحتيال أو الأخطاء. راجع اسم المستلم ومبلغ الدفع قبل التأكيد، ولا توافق على طلبات تحصيل غير متوقعة أو تشارك بيانات الدخول ورمز PIN أو رمز التحقق. استخدم قفلًا قويًا للهاتف، ونزّل التطبيق من متجر رسمي، وتواصل مع دعم Paytm أو البنك سريعًا عند الاشتباه بمعاملة غير مصرح بها.
هل يفرض Paytm رسومًا على التحويلات أو دفع الفواتير؟
تعتمد الرسوم، إن وُجدت، على نوع المعاملة والخدمة وشروط Paytm والبنك أو مزوّد الخدمة؛ لذلك لا تفترض أن كل عملية مجانية. قد تختلف الرسوم أو الحدود بين التحويلات والمدفوعات وشحن الرصيد، كما يمكن أن تتغير بمرور الوقت. قبل إتمام العملية، راجع المبلغ الإجمالي وأي رسوم أو شروط معروضة على شاشة التأكيد، واحتفظ بإيصال المعاملة للرجوع إليه.
ماذا أفعل إذا تعذّر تسجيل الدخول أو تأخرت معاملة في Paytm؟
تحقق أولًا من اتصال الإنترنت، ومن استخدام رقم الهاتف المرتبط بحسابك، ومن تحديث التطبيق عبر المتجر الرسمي. إذا ظهرت المعاملة معلّقة أو لم يصل المبلغ، راجع سجل المعاملات وانتظر المدة الموضحة في التطبيق قبل إعادة الدفع، لتجنب الخصم مرتين. احتفظ برقم المرجع ولقطات الشاشة، ثم استخدم قنوات الدعم الرسمية في Paytm أو تواصل مع البنك، ولا ترسل بيانات الدخول أو رمز PIN إلى أي جهة.