JazzCash - Your Mobile Account
4.7شؤون ماليةتم التحديث 7 أكتوبر 2026

لقطات الشاشة
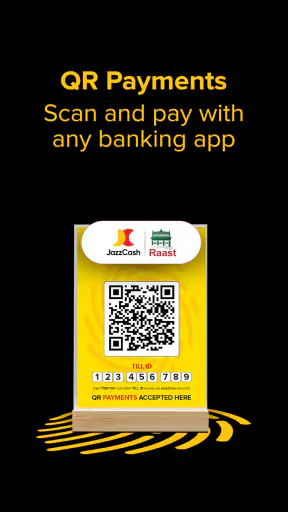
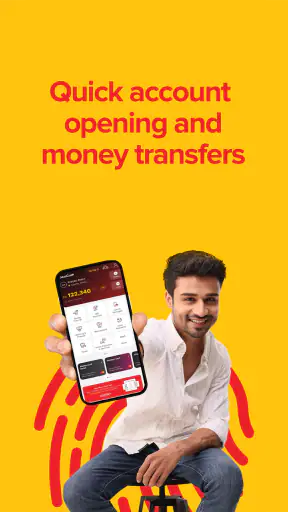
الإيجابيات
- إرسال الأموال ودفع الفواتير مباشرةً من الهاتف دون زيارة فرع.
- تتيح المحفظة شحن رصيد الهاتف وباقات الإنترنت بسهولة.
- يمكن استخدامها لدفع رسوم وخدمات حكومية محددة.
- توفر سجلًا للمعاملات يساعد على متابعة المصروفات.
- تدعم التحويلات إلى حسابات مصرفية ومحافظ متوافقة.
السلبيات
- يتطلب إنشاء الحساب والتحقق منه تقديم بيانات شخصية.
- قد تختلف الرسوم وحدود المعاملات بحسب نوع الخدمة والحساب.
- تحتاج الخدمات الرقمية إلى اتصال إنترنت مستقر.
- قد تتأخر بعض التحويلات أو المدفوعات عند وجود مشكلات تقنية.
- تتركز خدمات التطبيق أساسًا على المستخدمين في باكستان.
 تحليل من إعداد Mobexer
أتعامل مع JazzCash كحساب مالي على الهاتف، لا كمجرد أداة لإرسال المال. هذا الفرق مهم: قيمته تظهر حين أحتاج إلى تنفيذ أكثر من مهمة مالية في مكان واحد، مثل تحويل مبلغ، أو دفع فاتورة، أو متابعة ادخار، بدل التنقل بين تطبيقات وخدمات متفرقة. في الاستخدام اليومي، أراه خيارًا عمليًا لمن يريد إنجاز هذه الأمور من الهاتف، لكن فائدته تعتمد على مدى ملاءمة خدماته لاحتياجاته المعتادة ومدى ارتياحه لإدارة المال رقميًا.
التطبيق مجاني، وطوره JazzCash، ويقع ضمن تطبيقات الشؤون المالية. حصل على متوسط تقييم 4.7 من نحو 2.7 مليون تقييم، مع أكثر من 100 مليون عملية تثبيت؛ وهذه مؤشرات على انتشار واسع، لكنها لا تعني أن كل مستخدم سيجد التجربة مثالية أو أن كل خدمة ستكون مناسبة له. تصنيفه العمري PEGI 3، وقد صدر في 17 يوليو 2016. أما ما يهمني أكثر من هذه الأرقام فهو أن أتعامل معه كأداة مالية: أراجع تفاصيل العملية قبل تأكيدها، وأحتفظ بطريقة بديلة للدفع حين تكون المهمة عاجلة.
تجربة مالية يومية من الهاتف
ما الذي يجعل الحساب مفيدًا؟
الفكرة الأساسية وراء JazzCash هي جمع التحويلات والمدفوعات والادخار في تجربة واحدة. هذا التجميع مفيد خصوصًا إذا كانت مصروفاتك اليومية موزعة بين إرسال مبالغ لأشخاص، وتسديد فواتير، وترتيب جزء من المال جانبًا. بدل فتح تطبيق مختلف لكل غرض، تبدأ من حساب واحد وتختار نوع المهمة التي تريد إنجازها.
مع ذلك، لا أتعامل مع عبارة «كل شيء في تطبيق واحد» على أنها ضمان بأن كل احتياج مالي سيُغطى. فالتطبيق لا يصبح تلقائيًا بديلًا عن البنك أو عن كل وسيلة دفع أخرى. الأفضل أن أقيّمه وفق المهام التي أكررها فعلًا: هل أحتاج إلى تحويلات متكررة؟ هل أدفع فواتيري من الهاتف؟ هل يناسبني الاحتفاظ بجزء من المال ضمن خدمة ادخار؟ إذا كانت إجابتك نعم عن أكثر من سؤال، يصبح وجود هذه الأدوات معًا ذا قيمة ملموسة.
من المزايا العملية التي قد لا تبدو واضحة من وصف مختصر، أن تجميع أنواع المعاملات في تطبيق مالي واحد يمكن أن يقلل التشتت عند تنظيم دفعات الأسبوع. أستطيع، مثلًا، أن أخصص وقتًا لمراجعة الفواتير والتحويلات بدل تذكّر أي خدمة استخدمت لكل معاملة. لكن هذا التنظيم لا يغني عن تسجيل ما دفعته أو مراجعة سجل الحساب؛ التطبيق أداة تنفيذ، وليس بديلًا عن ميزانية شخصية واضحة.
سيناريو واقعي: فاتورة وتحويل في اليوم نفسه
تخيل أن موعد فاتورة منزلية يقترب، وفي اليوم نفسه يحتاج أحد أفراد العائلة إلى مبلغ صغير. في هذا النوع من الأيام، أفضّل أن أفتح تطبيقًا واحدًا، أتحقق من تفاصيل الفاتورة قبل الدفع، ثم أراجع اسم المستلم والمبلغ قبل تنفيذ التحويل. الجمع بين المهمتين يوفر خطوات ذهنية، لكن لا ينبغي أن يدفعني إلى الاستعجال: المعاملة المالية الخاطئة قد تكون مزعجة أكثر من الوقت الذي وفرته.
نصيحتي العملية هي التعامل مع كل عملية على حدة، حتى لو أجريتها ضمن جلسة واحدة. أبدأ بالفاتورة وأتأكد من بياناتها، ثم أنتقل إلى التحويل وأفحص المستلم والمبلغ مجددًا. بهذه الطريقة لا أخلط بين تفاصيل معاملتين مختلفتين، ولا أفترض أن نجاح واحدة يعني أن الأخرى تمت أيضًا. هذه عادة بسيطة، لكنها مفيدة في أي تطبيق يضع عدة وظائف مالية تحت سقف واحد.
آخر الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
التحويلات: الراحة لا تلغي المراجعة
لمن يرسل المال باستمرار، وجود خدمة تحويل ضمن الحساب يختصر الحاجة إلى البحث عن وسيلة منفصلة كل مرة. وأجد أن هذه الراحة تكون أكثر فائدة في المبالغ المعتادة والمتكررة، حين أستطيع التركيز على التأكد من بيانات المستلم بدل البدء من الصفر في كل مرة. ومع ذلك، لا أرسل المال اعتمادًا على الذاكرة وحدها؛ أراجع الاسم والمبلغ في شاشة التأكيد، وأتأكد من أنني اخترت الشخص المقصود قبل إتمام العملية.
هناك مفاضلة تستحق الانتباه: التطبيق قد يكون عمليًا للتحويلات اليومية، لكن إذا كانت أولويتك الأساسية هي إدارة حساب مصرفي كامل، أو لديك متطلبات مالية خاصة، فقد يكون تطبيق البنك الذي تتعامل معه أنسب. لا أرى ذلك عيبًا في JazzCash بقدر ما أراه فرقًا بين نوعين من الأدوات. أختار وسيلة التحويل بحسب ما أحتاج إليه، ولا أفترض أن الحساب الرقمي الواحد يلائم كل حالة أو كل مستلم.
دفع الفواتير من دون خلط المواعيد
وجود دفع الفواتير إلى جانب التحويلات يساعدني على استخدام الحساب لمصروفات تتكرر، لا لمرة عابرة فقط. لكن أفضل طريقة للاستفادة منه ليست فتح التطبيق عند آخر لحظة؛ بل مراجعة الفواتير دوريًا، وتحديد ما يلزم دفعه، ثم إتمام كل دفعة بعد فحص بياناتها. هذا يقلل احتمال دفع فاتورة غير مقصودة أو إغفال معاملة وسط قائمة مهام سريعة.
إذا كنت تعتمد على تذكيرات التقويم أو سجل مصروفات منفصل، فاستمر في استخدامها. لا أتعامل مع وجود خدمة دفع في التطبيق بوصفه نظامًا كاملًا لتنظيم الفواتير أو التخطيط المالي. من المفيد أن أحتفظ بملاحظة خارجية بسيطة لمواعيد الاستحقاق، ثم أستخدم التطبيق لإجراء الدفع حين يحين وقته. بهذه القسمة، يبقى التخطيط واضحًا، وتظل المعاملة نفسها سهلة الوصول.
الادخار: أداة مساعدة لا خطة مالية جاهزة
إدراج الادخار ضمن خدمات التطبيق يجعله أكثر من وسيلة للإنفاق والتحويل، لكنه لا يضمن أن المستخدم سيبني عادة ادخار تلقائيًا. بالنسبة إليّ، تكون الخدمة مفيدة عندما أحدد هدفًا واضحًا للمبلغ الذي أريد الاحتفاظ به، وأتعامل معه كجزء منفصل عن المال المخصص للمصروف اليومي. إن لم يكن لدي هدف أو طريقة لمتابعة ما أخصصه، فقد أخلط بين رصيد الإنفاق وما أريد ادخاره.
وهنا تظهر فائدة غير مباشرة: عندما تتجاور أدوات الدفع والتحويل والادخار في المكان نفسه، يصبح من الأسهل التفكير في أثر كل معاملة على بقية المال المتاح. لكن هذا يتطلب مراجعة واعية، لا مجرد وجود خيارات في الواجهة. إن كنت تبحث عن تخطيط مالي متقدم أو تحليلات مفصلة لمصروفاتك، فلا أفترض أن تطبيقًا يركز على الحساب والمعاملات سيحل محل أداة متخصصة لذلك الغرض.
كيف تختلف التجربة عن البدائل المعتادة؟
مقارنةً باستخدام تطبيقات منفصلة للتحويل ودفع الفواتير، تكمن جاذبية JazzCash في جمع هذه المهام مع خيارات مالية أخرى ضمن حساب واحد. أما مقارنةً بتطبيق مصرفي تقليدي، فالمهم أن تسأل نفسك عن نوع الاستخدام الذي تريده: معاملات يومية متفرقة من الهاتف، أم إدارة أوسع لعلاقتك المصرفية؟ لا أعتبر الخيارين متنافسين دائمًا؛ قد يكون لكل منهما دور مختلف بحسب احتياجاتك.
وإذا كنت تفضّل التعامل النقدي أو لا ترتاح لإجراء معاملات مالية من الهاتف، فقد لا تضيف لك هذه التجربة ما يكفي لتغيير عاداتك. كذلك، إذا كانت لديك بالفعل وسيلة موثوقة تلبي تحويلاتك وفواتيرك، فلن يكون تثبيت تطبيق إضافي مفيدًا لمجرد أن وظائفه تبدو واسعة. أراه أنسب لمن لديه استخدام فعلي ومتكرر لهذه المهام ويريد تقليل التنقل بين الخدمات.
ما ينبغي أن ينتبه إليه المستخدم الجديد
في أول استخدام، أبدأ بفهم طريقة عرض الخيارات وإتمام المعاملة الصغيرة التي أحتاج إليها فعلًا، بدل استكشاف كل قسم على عجل. أتحقق من بيانات العملية قبل اعتمادها، وأراجع تأكيدها بعدها، خصوصًا في التحويلات ودفع الفواتير. هذه الخطوات لا تفترض وجود مشكلة؛ إنها ببساطة طريقة مسؤولة للتعامل مع المال عبر أي هاتف.
أما إذا كنت تستخدم التطبيق من جهاز يشاركه آخرون، ففكر جيدًا قبل ترك الحساب مفتوحًا، واجعل الوصول إلى الهاتف محميًا بالطريقة التي تناسبك. وعند تبديل الهاتف أو مواجهة أمر غير معتاد في معاملة، لا تكرر الدفع تلقائيًا قبل التأكد من حالة العملية؛ التسرع قد يسبب ارتباكًا أو تكرارًا غير مقصود. أفضّل الانتظار والتحقق من سجل الحساب أو من حالة المعاملة داخل التطبيق قبل اتخاذ خطوة أخرى.
الانتشار والتطور وما أراقبه
وجود نحو 2.8 ألف مراجعة إلى جانب قاعدة كبيرة من التقييمات يعطيني سببًا للنظر إلى التطبيق بوصفه خدمة يستخدمها كثيرون، لكنه لا يخبرني وحده كيف ستسير كل معاملة لدي. كما أن مرور سنوات على إطلاقه لا يثبت، في حد ذاته، ما الذي تغير في كل تحديث أو كيف تبدلت تجربة المستخدم. لذلك أفصل بين ما أستطيع قوله بثقة عن دوره الحالي—حساب مالي يجمع التحويلات والمدفوعات والادخار—وبين أي توقع بشأن تغييرات مستقبلية.
إذا كنت مستخدمًا قديمًا، فالأفضل أن تراجع خيارات التطبيق كما تظهر لك حاليًا بدل الاعتماد على طريقة استخدام تعلمتها سابقًا. التطبيقات المالية قد تتغير واجهاتها وخطواتها، ولذلك أتوقف لحظة قبل تأكيد معاملة إذا بدا مسارها مختلفًا عما أتذكر. وما أراقبه مع أي تحديث هو وضوح خطوات الدفع والتحويل، وسهولة الوصول إلى سجل المعاملات، ومدى بقاء المعلومات المهمة ظاهرة قبل التأكيد. هذه نقاط تؤثر مباشرة في الاستخدام، من دون افتراض أن تغييرًا بعينه قد حدث.
لمن أوصي به، ومتى أختار غيره؟
أوصي به لمن يريد إدارة تحويلات يومية أو دفع فواتير والاطلاع على خيارات الادخار من الهاتف، ويقدّر وجود هذه المهام في حساب واحد. كما قد يناسب من يريد تقليل الاعتماد على عدة تطبيقات لإنجاز احتياجات مالية متكررة. أراه أقل ملاءمة لمن يحتاج إلى أدوات مصرفية متخصصة، أو يفضّل النقد، أو لا يملك سببًا عمليًا لإضافة تطبيق آخر إلى روتينه.
حكمي النهائي أنه خيار مالي واسع الاستخدام، وتقييمه المتوسط البالغ 4.7 مع انتشاره الكبير يجعلان تجربته جديرة بالنظر، لا سببًا لتجاوز التحقق الشخصي. ابدأ بما تحتاج إليه فعلًا—تحويل أو فاتورة أو ادخار—وتعامل مع كل خطوة بهدوء، ثم قرر إن كان يناسب طريقتك. بالنسبة إليّ، قوته في جمع المهام اليومية، وحدّه الأساسي أن تعدد الوظائف لا يعوض عن الانتباه إلى تفاصيل كل معاملة ولا يجعله بديلًا مثاليًا لكل خدمة مالية.
قبل الاعتماد عليه في الروتين اليومي
من الأسئلة العملية التي أطرحها قبل جعل أي محفظة مالية جزءًا من عادتي: هل أستطيع إنجاز المهمة التي أحتاجها فعلًا بسهولة، وهل أملك خطة بديلة إذا لم أتمكن من إكمالها في الوقت المناسب؟ مع JazzCash، أبدأ بتحديد استخدام واحد متكرر، مثل تحويل مبلغ إلى قريب أو تسديد فاتورة، وأتعلم مساره بهدوء. بعد ذلك أقرر إن كان ضم الادخار أو مهام أخرى إلى الروتين سيقلل التشتت فعلًا، بدل تفعيل عادات لا أحتاج إليها.
وأتعامل مع تأكيد العملية بوصفه نقطة توقف مهمة، لا مجرد زر أخير. قبل الإرسال، أراجع المبلغ والمستلم؛ وقبل دفع فاتورة، أتأكد أنني اخترت الالتزام المقصود. بعد التنفيذ، أبحث عن تأكيد واضح أو أراجع سجل الحساب قبل أن أبدأ معاملة مشابهة. هذه الخطوات تجعل التطبيق أنسب للاستخدام المسؤول، خصوصًا حين أجري أكثر من دفعة في جلسة واحدة أو أستخدم الهاتف وأنا مستعجل.
متى يكون البديل أريح؟
إذا كانت معاملاتي كلها مرتبطة بحساب مصرفي أستخدمه بالفعل، وكان تطبيق البنك ينجز ما أحتاج إليه بوضوح، فقد يكون الاستمرار معه أبسط من إضافة حساب آخر ومتابعة رصيد منفصل. أما من يعتمد على أكثر من خدمة دفع، فقد يجد فائدة في جمع بعض المهام هنا، شرط ألا تتحول سهولة الوصول إلى سبب لتجاهل مراجعة السجل أو متابعة المصروفات. الاختيار الأفضل ليس التطبيق الذي يضم وظائف أكثر، بل الذي ينسجم مع طريقة إدارة المال لديك.
وقد لا يكون هذا الخيار مناسبًا لمن يريد نظامًا مفصلًا لتصنيف الإنفاق أو إعداد خطة مالية كاملة؛ في هذه الحالة أفضّل أداة متخصصة لذلك، مع استخدام خدمة مالية منفصلة لتنفيذ التحويل أو الفاتورة عند الحاجة. كذلك، من لا يرتاح لإدارة المال عبر الهاتف أو لا يملك اتصالًا موثوقًا في اللحظة التي يحتاج فيها إلى الدفع، من الأفضل له ألا يجعل التطبيق وسيلته الوحيدة. الاحتفاظ ببديل مناسب ليس تقليلًا من قيمته، بل قرار عملي لتفادي الاعتماد على مسار واحد.
أسئلة أحسمها قبل تثبيت عادة جديدة
هل يلزم أن أستخدم كل وظائفه؟ لا؛ أرى أن البدء بالتحويل أو دفع الفواتير، بحسب حاجتي، أوضح من محاولة استكشاف كل خيار في البداية. وهل يغني عن تطبيق البنك؟ ليس بالضرورة، لأن الغرضين قد يختلفان، وقد تحتاج إلى تطبيقك المصرفي لإدارة أمور أوسع. وهل أستطيع الاعتماد عليه وحده عند الاستعجال؟ لا أنصح بذلك قبل أن تعرف مسار المعاملة وتتحقق من نجاحها، ومن الحكمة الاحتفاظ بوسيلة أخرى عندما تكون المهلة ضيقة.
أما إذا كنت قديم الاستخدام، فالسؤال الأهم هو ما إذا كانت الخطوات الحالية ما زالت واضحة بالنسبة إليك، لا ما إذا كنت تحفظها من قبل. أراجع خياراتي الظاهرة عند الحاجة، وأتوقف إذا اختلفت شاشة التأكيد أو لم أفهم حالة معاملة. هذه عادة جيدة عند استخدام أي خدمة مالية، وهي تساعدني على الفصل بين ما أعرفه عن دور التطبيق اليوم وبين توقعاتي بشأن ما قد يتغير لاحقًا.
الخلاصة العملية
أرى أن JazzCash يستحق التفكير فيه عندما تكون التحويلات والفواتير والادخار جزءًا متكررًا من يومك، وتريد الوصول إلى هذه المهام من حساب مالي على الهاتف. قيمته ليست في كثرة الخيارات وحدها، بل في أن تجمع ما تستخدمه فعلًا ضمن روتين مفهوم. أما إذا كانت احتياجاتك مغطاة بالفعل، أو كنت تبحث عن إدارة مصرفية أو تخطيط مالي أكثر تخصصًا، فقد يكون تطبيق البنك أو أداة مخصصة خيارًا أوضح.
أبدأ باستخدامه في مهمة محددة، وأراجع بيانات كل معاملة قبل تأكيدها، ثم أتحقق من نتيجتها بدل افتراض اكتمالها. بهذه الطريقة أستفيد من سهولة جمع الخدمات من دون أن أخلط بين الراحة والضمان. بالنسبة إليّ، هو خيار عملي لفئة واضحة من المستخدمين، على أن يبقى قرار الاعتماد عليه مرتبطًا بنوع معاملاتي ودرجة ارتياحي لإدارة المال رقميًا، مع وسيلة بديلة جاهزة عند الحاجة.
الأسئلة الشائعة
ما هو تطبيق JazzCash، وما الخدمات التي يقدمها؟
JazzCash هو تطبيق محفظة مالية وخدمات مصرفية عبر الهاتف، يتيح للمستخدمين في باكستان إجراء معاملات يومية من الهاتف. يمكن استخدامه، بحسب الأهلية وتوافر الخدمة، لإرسال الأموال واستلامها، ودفع الفواتير، وشحن رصيد الهاتف، والتسوق لدى جهات مشاركة، وإدارة بعض خدمات الحساب. تختلف الخدمات والحدود والرسوم وفق نوع الحساب والمنطقة، لذلك يُستحسن مراجعة التفاصيل المعروضة داخل التطبيق قبل إجراء أي معاملة.
هل أحتاج إلى حساب أو رقم هاتف باكستاني لاستخدام JazzCash؟
يتطلب استخدام JazzCash عادةً التسجيل برقم هاتف محمول باكستاني مؤهل، ثم التحقق من الهوية وإعداد بيانات الدخول وفق التعليمات الظاهرة في التطبيق. وقد تختلف متطلبات فتح الحساب أو مستوى الخدمات المتاحة باختلاف حالة المستخدم واللوائح المحلية. قبل التنزيل أو التسجيل، تحقق من أن الخدمة متاحة لك وأن رقمك ووثائقك مقبولة؛ فامتلاك التطبيق وحده لا يضمن إمكانية استخدام جميع الميزات.
كيف أحمي حسابي وأموالي عند استخدام التطبيق؟
احمِ حسابك باستخدام رقم سري قوي أو وسائل التحقق المتاحة، ولا تشارك رمز التحقق أو الرقم السري مع أي شخص، حتى لو ادعى أنه موظف دعم. نزّل التطبيق من متجر رسمي، وتجنب الروابط المشبوهة، واقفل هاتفك عند عدم استخدامه. راجع بيانات المستلم والمبلغ قبل تأكيد التحويل، واحتفظ بإشعارات المعاملات. إذا فقدت هاتفك أو لاحظت نشاطاً غير مألوف، فاتصل بدعم JazzCash عبر القنوات الرسمية فوراً.
هل يفرض JazzCash رسوماً أو حدوداً على التحويلات والمدفوعات؟
قد تُطبق رسوم أو حدود يومية وشهرية على بعض التحويلات، والسحب، والمدفوعات أو الخدمات الأخرى، كما يمكن أن تختلف بحسب نوع الحساب وطريقة تنفيذ العملية. لا تفترض أن كل خدمة مجانية أو أن الحدود واحدة لجميع المستخدمين. تحقّق من الرسوم والحدود الحالية التي يعرضها التطبيق أو القنوات الرسمية قبل تأكيد المعاملة، لأن الشروط قد تتغير، وقد تظهر الرسوم ذات الصلة أثناء خطوات الدفع.
ماذا أفعل إذا فشل التحويل أو لم يصل المبلغ إلى المستلم؟
ابدأ بفحص سجل المعاملات والإشعار الذي وصلك، ثم تأكد من صحة رقم المستلم وحالة العملية قبل إعادة إرسال المال، لتجنب تكرار التحويل. احتفظ برقم المعاملة ووقتها والمبلغ، وتواصل مع دعم JazzCash من خلال وسيلة رسمية إذا بقيت العملية معلقة أو خُصم المبلغ دون وصوله. تختلف مدة المعالجة وآلية الاعتراض حسب نوع المعاملة، لذا اتبع إرشادات الدعم ولا تشارك رمز التحقق أو الرقم السري أثناء طلب المساعدة.