easypaisa – a digital bank
4.8شؤون ماليةتم التحديث 7 أكتوبر 2026

لقطات الشاشة
الإيجابيات
- إرسال الأموال واستلامها بسهولة عبر رقم الهاتف.
- دفع الفواتير وشحن الرصيد من مكان واحد.
- واجهة عربية واضحة تسهّل الوصول إلى الخدمات.
- إمكانية استخدام رمز QR لإجراء بعض المدفوعات.
- توفّر خدمات مالية متنوعة ضمن تطبيق واحد.
السلبيات
- قد تتطلب بعض الخدمات التحقق من الهوية وإجراءات إضافية.
- يعتمد الوصول إلى الحساب والخدمات على اتصال بالإنترنت.
- قد تختلف الرسوم والحدود بحسب نوع المعاملة والحساب.
- تعطّل التطبيق أو بطء الشبكة قد يؤخر إتمام المدفوعات.
- تحتاج إلى توخي الحذر من الرسائل والروابط الاحتيالية.
 تحليل من إعداد Mobexer
في البيت الذي تتوزع فيه مصاريف البقالة والفواتير بين أكثر من شخص، يسهل أن يضيع تتبع من دفع ومتى. هنا تبدو easypaisa مفيدة بوصفها تطبيقاً مالياً للهاتف، لا مجرد محفظة تُفتح عند الحاجة إلى تحويل سريع. أراها خياراً عملياً لمن يريد جمع بعض مهامه المالية اليومية في مكان واحد، مع ضرورة أن يتعامل كل مستخدم مع حسابه بوضوح وألا يخلط بين سهولة الوصول وبين مشاركة الحساب.
حين يحتاج البيت إلى سجل أوضح
في يوم مزدحم، قد يشتري أحد أفراد الأسرة حاجات المنزل في طريق العودة، بينما يتولى شخص آخر دفع فاتورة من هاتفه. قبل الاعتماد على أي تطبيق، من المفيد الاتفاق على طريقة بسيطة لإبلاغ بقية الأسرة بما تم: رسالة قصيرة بعد الدفع، أو تدوين المصروفات في سجل منزلي، مثلاً. هذه الخطوة الصغيرة تمنع تكرار الدفعة وتقلل سؤال «هل دفع أحد؟» من دون أن تضطر الأسرة إلى كشف تفاصيل الحسابات لبعضها.
وتظهر فائدة هذا الترتيب أكثر عندما تتغير المسؤوليات من أسبوع إلى آخر. إذا عرف كل شخص المهمة المسندة إليه، صار من الأسهل تمييز دفعة ضرورية من شراء لم يكن ضمن الخطة. أما إذا كانت المشكلة الرئيسية هي عدم الاتفاق على الميزانية، فلن يحل تطبيق الدفع الخلاف وحده؛ الأفضل تحديد سقف أو أولوية المصروفات أولاً، ثم استخدام الهاتف لتنفيذ ما اتُّفق عليه.
حين تتقاطع مصاريف البيت
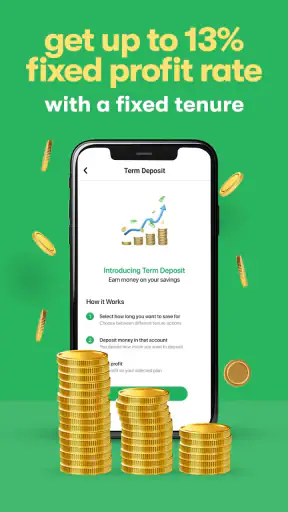
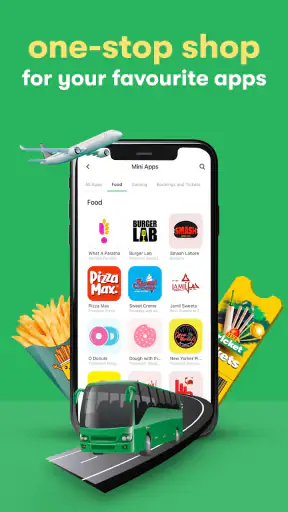
لنفترض أن أحد أفراد الأسرة يتولى دفع فاتورة، فيما يشتري شخص آخر حاجات المنزل، ثم يحتاجان إلى مراجعة ما أُنجز قبل نهاية الأسبوع. في هذا النوع من الروتين، تفيد المحفظة الرقمية لأنها تجعل التعامل المالي من الهاتف أكثر مباشرة من التنقل بين النقد والخدمات المنفصلة. وتشمل فكرة التطبيق الدفع والادخار والاستثمار والكسب، لذلك قد يجد المستخدم فيه مساحة لأكثر من مهمة مالية، بدلاً من فتح تطبيق مختلف لكل غرض.
لكن وجود عدة أفراد في منزل واحد لا يعني أن الحساب ينبغي أن يصبح مشتركاً. الأفضل أن يستخدم كل شخص حسابه، وأن يتفق أفراد الأسرة خارج التطبيق على من يتولى أي دفعة، وما الذي يجب إبلاغ الآخرين به. هذا الفصل يقلل الالتباس عند مراجعة المصروفات، ويمنع أن يظن أحدهم أن الدفع تم بينما كان شخص آخر ينتظر تنفيذه. إنها عادة تنظيمية بسيطة، لكنها أهم من محاولة جعل حساب واحد مركزاً لكل معاملات المنزل.
أجد أن هذا الأسلوب مناسب خصوصاً عندما يكون أحد أفراد البيت مسؤولاً عن دفعات متكررة، بينما يريد الآخرون الاحتفاظ باستقلالهم المالي. يمكنهم تنسيق المهمة بينهم، لكن ينبغي أن يبقى تسجيل الدخول والتحكم بالحساب بيد صاحبه. إذا كان الهدف أن يرى الجميع الرصيد نفسه أو يديروا المعاملات من حساب واحد، فلا أفترض أن التطبيق يوفر ترتيباً عائلياً لهذا الغرض؛ من الأفضل اعتماد وسيلة تنسيق منفصلة وواضحة.
اختيار المهام التي تستحق النقل إلى الهاتف
ليس من الضروري تحويل كل مصروف منزلي إلى معاملة رقمية منذ اليوم الأول. أنصح بالبدء بالدفعات التي يعرف أفراد البيت من المسؤول عنها، ثم استخدام التطبيق تدريجياً للمهام التي تتكرر أو التي يصعب تذكرها. أما المشتريات الصغيرة التي يدفعها أشخاص مختلفون، فقد يكون الاتفاق على تدوينها أو تسويتها لاحقاً أوضح من إجراء تحويلات متكررة بلا ترتيب. قيمة الأداة تظهر حين تقلل الفوضى، لا حين تضيف خطوات لكل مبلغ بسيط.
آخر الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
وتفيد هذه النظرة أيضاً في تحديد الدور الذي سيؤديه التطبيق داخل ميزانية الأسرة. فهو قد يساعد صاحب الحساب على الدفع أو التعامل مع خيارات الادخار والاستثمار المتاحة فيه، لكنه لا يحل وحده مشكلة الاتفاق على سقف الإنفاق أو تقسيم الفواتير. أفضّل أن يحدد أفراد المنزل قواعدهم أولاً، ثم يستخدم كل واحد التطبيق لتنفيذ ما يخصه. بهذه الطريقة لا تتحول سهولة الدفع إلى مبرر لمصاريف غير متفق عليها.
الحساب الشخصي وحدود الإعداد
قبل الاعتماد على أي تطبيق مالي، أتعامل مع إنشاء الحساب بوصفه إعداداً شخصياً لا مهمة مشتركة. يستخدم صاحب الحساب بياناته ووسائل الدخول الخاصة به، ولا يشارك رموز التحقق أو تفاصيل الدخول لمجرد أن أحد أفراد البيت يساعده في تثبيت التطبيق. إذا كان المستخدم غير معتاد على التطبيقات المالية، يستطيع شخص موثوق أن يرشده أثناء الإعداد، لكن من الأفضل أن يظل إدخال بيانات الحساب والتحكم به بيده.
على هاتف يتداوله أفراد الأسرة، تصبح حدود الحساب أكثر أهمية. لا أترك التطبيق مفتوحاً بعد الانتهاء، ولا أسلّم الهاتف لشخص آخر وفيه جلسة مالية جاهزة. وإذا كان الجهاز مستخدماً من أكثر من شخص، فمن الحكمة أن يكون لكل مستخدم ملفه أو جهازه المعتاد متى أمكن، مع حماية الهاتف نفسه بالطريقة التي تناسب صاحبه. هذه احتياطات عامة لإبقاء الحساب تحت سيطرة صاحبه، وليست دليلاً على وجود إعدادات عائلية خاصة داخل التطبيق.
ومن المفيد أن يتفق أفراد المنزل على ما يحدث عند الحاجة إلى مساعدة. مثلاً، إذا احتاج أحدهم إلى إرشاد في تنفيذ دفعة، يمكن للشخص الآخر أن يشرح الخطوات من دون تولي الحساب أو الاحتفاظ ببيانات الدخول. هذا يقلل الأخطاء ويمنح صاحب الحساب فرصة لفهم ما يفعله بنفسه. كما أن مراجعة اسم الجهة والمبلغ قبل تأكيد أي عملية عادة جيدة، سواء كان المستخدم خبيراً أو جديداً على الخدمات المالية عبر الهاتف.
التنسيق من دون خلط الحسابات
التنسيق الأسري الناجح لا يحتاج إلى أن يرى كل فرد معلومات الآخر. يمكن تحديد مسؤولية كل شخص بالكلام أو باستخدام سجل منزلي مستقل، ثم يسجل كل صاحب حساب ما دفعه بالطريقة التي تناسبه. في يوم تسوق مثلاً، يتولى شخص شراء الاحتياجات، بينما يدفع آخر فاتورة متفقاً عليها من حسابه. بعد ذلك يخبران بعضهما بما تم، بدلاً من تبادل الهاتف أو محاولة إدارة الحساب نفسه بالتناوب.
هناك فائدة عملية أخرى لهذا الفصل: عند ظهور معاملة لا يتعرف إليها صاحب الحساب، يستطيع مراجعة ما أجراه بنفسه بدلاً من تخمين أي فرد استخدم الهاتف. لذلك لا أعد مشاركة بيانات الدخول اختصاراً بريئاً، حتى بين أفراد يثق بعضهم ببعض. الثقة مهمة، لكن وضوح المسؤولية مهم أيضاً؛ فكلما قل عدد من يستطيع تنفيذ المعاملة من حساب واحد، كان تفسير النشاط أسهل عند حدوث لبس.
أما إذا كان شخص واحد يدير معظم المدفوعات نيابة عن الأسرة، فليكن ذلك ترتيباً واضحاً خارج التطبيق، مع إبقاء الحساب باسمه وعدم تقديمه على أنه حساب عائلي متعدد المستخدمين. يمكن لبقية أفراد المنزل تحويل حصصهم أو تسويتها بالطريقة التي يتفقون عليها، لكن على كل طرف التأكد من تفاصيل الدفع قبل الإرسال. وفي المعاملات التي لا يعرف المستخدم خطواتها، الأفضل التوقف وقراءتها بعناية بدلاً من الاعتماد على استعجال شخص آخر.
ما الذي يناسب المستخدم الأصغر سناً؟
تصنيف المحتوى هو PEGI 3، لكن هذا التصنيف لا يعني بحد ذاته أن طفلاً صغيراً ينبغي أن يدير حساباً مالياً أو يستخدمه مستقلاً. أتعامل مع التطبيق بوصفه أداة مالية، ولذلك أرى أن الإشراف المناسب والعمر الملائم وفهم المستخدم لما يفعله أمور منفصلة عن تصنيف المحتوى. يمكن لولي الأمر أن يشرح معنى الدفع والادخار والمسؤولية عن الحساب، من دون إعطاء الطفل بيانات الدخول أو السماح له بتنفيذ معاملات لا يفهمها.
إذا كان المراهق يحتاج إلى تعلم تنظيم مصروفه، فالأفضل أن يبدأ بمناقشة الميزانية والقرارات المالية مع ولي أمره، وأن يستخدم أي خدمة وفق ما يناسب عمره وظروفه. لا أفترض وجود رقابة أبوية أو حسابات فرعية أو أدوات متابعة عائلية داخل التطبيق، لذا ينبغي ألا يختار أحد الوالدين هذا التطبيق على أساس أنها متاحة. عندما تكون الحاجة الأساسية هي مراقبة مصروف طفل أو التحكم في حساب مشترك، قد تكون أداة مصممة صراحة لهذا الغرض أنسب.
وهنا تظهر حدود الهاتف المشترك بوضوح: لا ينبغي أن يصبح الجهاز قناة يستطيع منها طفل الوصول إلى حساب شخص بالغ لمجرد أنه يعرف رمز فتح الهاتف. أبقي تطبيقات المال بعيداً عن الاستخدام العابر، وأشرح للأطفال أن الهاتف ليس إذناً تلقائياً بإجراء المدفوعات. هذه نقطة تربية رقمية وأمان منزلي بقدر ما هي مسألة اختيار التطبيق.
أين يختلف عن البدائل المعتادة؟
مقارنة بحمل النقد أو الاعتماد على تطبيق مخصص لمهمة واحدة، يجذبني في easypaisa اتساع الاستخدامات المالية التي يعلنها: الدفع، والادخار، والاستثمار، والكسب. قد يكون ذلك مريحاً لمن يريد نقطة انطلاق واحدة لمهام مختلفة. وفي المقابل، من يفضل الفصل بين الإنفاق اليومي والادخار قد يرتاح أكثر إلى إبقاء كل غرض في خدمة منفصلة، خصوصاً إذا كان يجد أن تعدد الخيارات داخل تطبيق واحد يصعّب عليه التركيز.
كما أن وجود محفظة على الهاتف لا يجعل كل طريقة دفع مناسبة لكل موقف. من يريد التعامل النقدي حصراً، أو لا يرغب في إدارة حساب مالي من جهازه، لن يجد في التطبيق بديلاً يغير تفضيلاته. ومن يحتاج إلى رؤية مشتركة لمصروفات الأسرة أو صلاحيات متعددة لأفرادها، ينبغي أن يقارن ذلك بمتطلباته الفعلية بدلاً من استنتاج أن تعدد وظائف التطبيق يعني تعدد المستخدمين. هذه نقطة مهمة عند الاختيار: تنوع المهام لا يساوي تلقائياً إدارة منزلية مشتركة.
التطبيق مجاني، وهذا يجعل تجربته الأولية أقل كلفة من خدمة تتطلب شراء التطبيق، لكنه لا يعني أن كل معاملة أو خدمة مالية داخله مجانية. ينبغي قراءة الشروط والتفاصيل المعروضة عند اختيار أي عملية، وعدم افتراض أن مجانية التنزيل تعني انعدام الرسوم في كل استخدام. أفضّل هذه القاعدة مع أي محفظة مالية: افهم تكلفة الخطوة قبل تأكيدها، ولا تجعل سهولة الواجهة بديلاً عن قراءة ما يظهر على الشاشة.
الثقة في الاستخدام اليومي
طوّر التطبيق Easypaisa Bank Limited، وقد بلغ متوسط تقييمه 4.8 من 5.4 مليون تقييم، مع 5.4 آلاف مراجعة. هذه مؤشرات على انتشار واسع واهتمام كبير من المستخدمين، لكنها لا تخبرني وحدها كيف ستناسب الخدمة احتياجات كل بيت. تجربة الدفع تعتمد أيضاً على عادات صاحب الحساب، وعلى مدى ارتياحه لإدارة المال من الهاتف، وعلى جودة تنظيم الأسرة لمعاملاتها.
وصل التطبيق إلى أكثر من 100 مليون عملية تثبيت، وهو رقم يبين أن استخدامه ليس حالة هامشية. مع ذلك، لا أتعامل مع الانتشار على أنه ضمان بأن كل ميزة تناسب كل شخص أو بأن استخدامه بلا احتكاك. قد يحتاج المستخدم الجديد إلى وقت لفهم الخيارات المالية، وقد يفضّل شخص آخر واجهة أبسط أو خدمة أضيق نطاقاً. الأهم أن يجرب ما يحتاجه فعلاً، ويتجنب تفعيل سلوك مالي لا يفهمه لمجرد أن الخيار موجود.
تاريخ إصداره يعود إلى 20 مايو 2016، والإصدار الحالي هو 2.10.9، كما يتطلب نظام Android 8.0 أو أحدث. إذا كان الهاتف قديماً أو قريباً من الحد الأدنى، فمن العملي التأكد من توافقه قبل أن تعتمد الأسرة على التطبيق لمهمة ضرورية. وأحرص كذلك على تحديث التطبيق ونظام الهاتف عندما يكون ذلك متاحاً، لأن إدارة الحساب على جهاز غير محدث أو متاح للجميع تضعف قيمة أي احتياط آخر.
اختبار عملي قبل جعله عادة
إذا كنت متردداً بين محفظة متعددة الاستخدامات وخدمة أبسط، فابدأ بتحديد مهمة واحدة تريد إنجازها، مثل دفعة منزلية تتكرر، ثم لاحظ هل ينسجم التطبيق مع طريقتك في تنظيم المال. لا تنتقل مباشرة إلى استخدام كل خيار لمجرد أنه متاح؛ فهمك للغرض والتكلفة وطريقة التأكيد أهم من جمع المهام في مكان واحد. هذا الاختبار التدريجي يساعدك على معرفة إن كان تعدد الوظائف يوفر وقتاً فعلياً أم يضيف قرارات لا تحتاجها.
وفي البيت، يمكن أن تكون نهاية الأسبوع وقتاً مناسباً لمراجعة ما دفعه كل شخص، لكن المراجعة تكون على مستوى الاتفاق المنزلي لا عبر الدخول إلى حسابات الآخرين. تدوين المدفوعات التي تخص الجميع يوضح ما بقي، بينما تبقى تفاصيل الحساب الشخصي لصاحبه. أرى أن هذا التوازن يحقق فائدة عملية: الأسرة تنسق التزاماتها من دون أن تحول الخصوصية إلى شرط يعيق التعاون.
الحكم الذي يناسب البيت
أرشح easypaisa لمن يريد إدارة بعض أموره المالية اليومية من هاتفه، ويستفيد من وجود الدفع إلى جانب خيارات مالية أخرى، مع استعداد للحفاظ على حساب شخصي وحدود واضحة. في الأسرة، أفضل طريقة لاستخدامه هي أن ينفذ كل شخص معاملاته من حسابه، ثم يتفق الجميع على تقسيم المسؤوليات خارج التطبيق. بذلك يساعد في تنظيم الروتين بدلاً من تحويل الهاتف إلى حساب مشترك يصعب معرفة صاحبه أو مسؤولية كل دفعة فيه.
أما من يبحث عن حساب عائلي متعدد الصلاحيات، أو إشراف مخصص للأطفال، أو سجل مشترك يراه كل أفراد المنزل، فلا ينبغي أن يفترض أن هذه الاحتياجات مغطاة. كذلك قد يكون النقد أو تطبيق متخصص أبسط لمن يريد وظيفة واحدة فقط أو لا يرتاح لإدارة المال عبر الهاتف. أفضل استخدام له في البيت هو الاستخدام الشخصي المنسق: حساب لكل صاحبه، واتفاق واضح على المصروفات، ومراجعة هادئة لكل معاملة قبل تنفيذها.
باختصار، أراه خياراً ذا قيمة لمن يقدّر إنجاز مهام مالية متعددة عبر الهاتف، بشرط ألا يخلط بين الراحة والمشاركة غير المنضبطة. وإذا كان أفراد الأسرة قادرين على احترام حدود الحساب والتواصل بشأن ما دفعوه، يمكن أن يصبح جزءاً مفيداً من روتينهم. أما إذا كانت المشكلة الأساسية هي غياب رؤية مشتركة أو رقابة عائلية، فالأفضل اختيار وسيلة تعالج هذه الحاجة تحديداً بدلاً من تحميل محفظة شخصية دوراً لم تُصمم الأسرة على افتراض وجوده.
الأسئلة الشائعة
ما هو تطبيق easypaisa، وما الخدمات التي يقدمها؟
يتيح تطبيق easypaisa للمستخدمين في باكستان الوصول إلى خدمات مالية رقمية من الهاتف، مثل إرسال الأموال واستلامها، ودفع بعض الفواتير، وشحن رصيد الهاتف، وإجراء مدفوعات لدى جهات مشاركة. وقد تتوفر أيضًا خدمات أخرى، مثل الحسابات أو المنتجات المالية، وفقًا للأهلية واللوائح السارية. تختلف الخدمات والرسوم وحدود المعاملات بحسب نوع الحساب والمنطقة، لذا يُستحسن مراجعة التفاصيل المعروضة داخل التطبيق قبل استخدام أي خدمة.
كيف يمكنني إنشاء حساب وتوثيق هويتي في easypaisa؟
يتطلب التسجيل عادةً رقم هاتف محمولًا صالحًا واتباع خطوات التحقق التي تظهر على الشاشة، وقد يُطلب تقديم معلومات الهوية وإكمال إجراءات إضافية بحسب نوع الحساب والخدمة. احرص على إدخال بياناتك الصحيحة، واستخدم رقمًا تتحكم فيه، ولا تشارك رموز التحقق أو الرقم السري مع أي شخص. قد تختلف متطلبات التوثيق وحدود الحساب، ولذلك راجع التعليمات الرسمية داخل التطبيق أو تواصل مع دعم easypaisa عند تعذر إكمال التسجيل.
هل استخدام easypaisa مجاني، وما الرسوم التي قد تُفرض؟
تنزيل التطبيق وإنشاء الحساب قد لا يعنيان أن جميع الخدمات مجانية؛ فقد تترتب رسوم على بعض التحويلات أو عمليات السحب أو الدفع أو الخدمات المالية الأخرى. ويمكن أن تتغير الرسوم والضرائب والحدود وفق نوع العملية والحساب والسياسات المعمول بها. قبل تأكيد أي معاملة، افحص شاشة المراجعة التي توضح المبلغ والرسوم إن وُجدت، واحتفظ بالإيصالات الرقمية. لا تعتمد على معلومات قديمة منشورة خارج القنوات الرسمية.
كيف أحافظ على أمان أموالي وحسابي عند استخدام easypaisa؟
استخدم رقمًا سريًا قويًا لا تعيد استخدامه في خدمات أخرى، واحمِ هاتفك بقفل شاشة، ونزّل التطبيق من متجر التطبيقات الرسمي فقط. لا تفصح عن كلمة المرور أو رمز التحقق لمتصل أو رسالة تدّعي أنها من الدعم؛ فطلبات مشاركة هذه الرموز تستدعي الحذر. راجع تفاصيل المستفيد والمبلغ قبل الإرسال، وسجّل الخروج عند استخدام جهاز مشترك. إذا فقدت هاتفك أو لاحظت نشاطًا غير مألوف، تواصل سريعًا مع الدعم عبر قنوات easypaisa الرسمية.
ماذا أفعل إذا فشل التحويل أو لم يظهر المبلغ في حساب المستلم؟
تحقق أولًا من سجل المعاملات والإشعار أو الإيصال لمعرفة ما إذا كانت العملية مكتملة أو معلّقة أو مرفوضة، وتأكد من رقم المستلم والمبلغ. لا تكرر التحويل فورًا إذا كان وضع العملية غير واضح، فقد يؤدي ذلك إلى إرسال المبلغ أكثر من مرة. احتفظ برقم العملية ووقتها وأي رسائل مرتبطة بها، ثم تواصل مع دعم easypaisa عبر القنوات الرسمية. تختلف مدة معالجة الحالات والاسترداد بحسب سبب المشكلة ونوع المعاملة.