Navi: UPI, Payments, Insurance
4.6شؤون ماليةتم التحديث 7 أكتوبر 2026

لقطات الشاشة
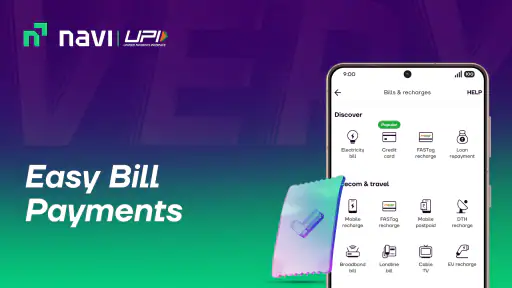
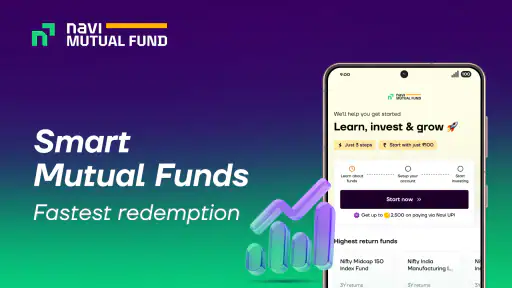
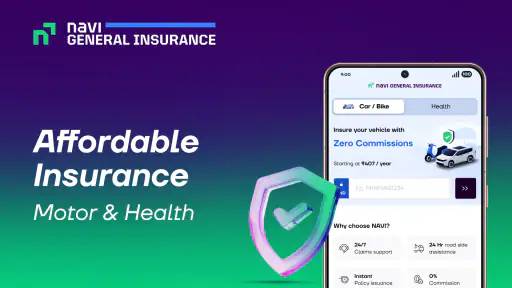
الإيجابيات
- واجهة موحّدة لمتابعة المدفوعات وخدمات Navi المختلفة.
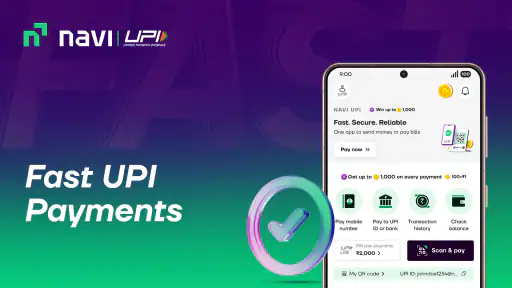
- التحويل عبر UPI مناسب للمدفوعات اليومية السريعة.
- إمكانية استكشاف منتجات مالية وتأمينية من مكان واحد.
- تفاصيل المعاملات تساعد على مراجعة سجل المدفوعات.
- يدعم الدفع عبر رمز QR لدى التجار المشاركين.
السلبيات
- توفر الميزات والمنتجات قد يختلف حسب البلد والأهلية.
- تتطلب مدفوعات UPI ربط حساب مصرفي ورقم هاتف مؤهل.
- قد تحتاج بعض الخدمات المالية إلى خطوات تحقق إضافية.
- تعتمد المدفوعات الرقمية على اتصال إنترنت مستقر.
- ينبغي مراجعة الرسوم والشروط بعناية قبل شراء أي منتج مالي.
 تحليل من إعداد Mobexer
أكثر ما يلفتني في Navi هو فكرة جمع المدفوعات اليومية في مكان واحد، مع جعل التحويل عبر نظام UPI محور التجربة. بدل التنقل بين تطبيق للتحويل وآخر لإعادة الشحن وربما خدمات مالية منفصلة، أستطيع التعامل مع أكثر من حاجة مالية من الواجهة نفسها. هذا لا يعني أن التطبيق يغني عن كل خدمة أخرى، لكنه يقدم نقطة بداية عملية لمن يريد إنجاز أموره المعتادة من دون تشتيت.
استخدمت التطبيق بعقلية بسيطة: هل يسهل عليّ دفع مبلغ أو ترتيب خدمة مالية عندما أحتاج إليها، أم يضيف طبقة أخرى من التعقيد؟ انطباعي أن Navi يناسب من يفضل إنجاز المدفوعات بسرعة، لكنه يحتاج إلى قليل من الانتباه عند الانتقال من دفع مباشر إلى منتجات مثل التأمين أو صناديق الاستثمار والذهب الرقمي. فهذه ليست معاملات متشابهة، ولا ينبغي التعامل معها كأنها مجرد أزرار إضافية في تطبيق دفع.
ما الذي يجعل جمع المدفوعات مفيدًا فعلًا؟
أكثر فائدة ألاحظها في هذا النوع من التطبيقات ليست كثرة الخدمات بحد ذاتها، بل أنني أستطيع إبقاء المهام المالية الصغيرة ضمن روتين واحد. عندما أراجع ما عليّ فعله خلال اليوم، لا أحتاج إلى تذكّر أي تطبيق أفتحه لكل معاملة قبل أن أبدأ. مع ذلك، لا أتعامل مع وجود الخدمات في مكان واحد على أنه سبب لنقل كل حساباتي إليه؛ أختبر أولًا ما إذا كان هذا الجمع يوفر عليّ خطوة ملموسة.
إذا كنت تستخدم UPI باستمرار، جرّب في البداية مهمة واحدة مألوفة، مثل دفع مبلغ تعرفه، ثم لاحظ هل تجد مسارها واضحًا وهل يسهل عليك التحقق من التفاصيل. هذه تجربة أفضل من فتح كل الأقسام دفعة واحدة، لأنها تساعدك على تقييم الجزء الذي ستعود إليه غالبًا، لا الانطباع الأول عن قائمة طويلة من الإمكانات.
المدفوعات اليومية هي نقطة القوة الأساسية
لماذا يهم وجود UPI في قلب التجربة؟
عندما يكون نظام UPI هو الطريق الأساسي للمدفوعات، تكون الفائدة الأوضح في المعاملات التي تتكرر: إرسال مبلغ، دفع مستحق، أو التعامل مع حاجة مالية صغيرة تظهر خلال اليوم. قيمة هذا النوع من الأدوات لا تأتي من كثرة القوائم وحدها، بل من تقليل الخطوات الذهنية بين تذكّر ما أريد فعله وبدء إنجازه. Navi يضع هذا الاستخدام في مركزه، ثم يحيط به خدمات أخرى.
في تطبيق مالي، أفضّل أن أتعامل مع الدفع على أنه فعل يحتاج إلى تركيز، لا مجرد نقرة عابرة. قبل تأكيد أي تحويل، من الحكمة مراجعة المستلم والمبلغ والغرض، خصوصًا إذا كنت تستخدم أكثر من حساب أو تدفع لشخص جديد. هذه النصيحة تبدو بديهية، لكنها مهمة في تطبيق يجعل المعاملات اليومية سهلة وسريعة؛ فالسرعة مفيدة ما دامت لا تدفعني إلى تجاوز لحظة التحقق.
يقدّم Navi أيضًا إعادة الشحن إلى جانب المدفوعات، وهذا يجعل الاستخدام المتكرر أكثر منطقية: قد أفتح التطبيق لأمر صغير ثم أجد أن بإمكاني إنجاز حاجة أخرى مرتبطة بالميزانية اليومية. لكنني لا أعدّ جمع الخدمات ميزة تلقائية في كل الأحوال. إذا كنت تستخدم بالفعل تطبيقًا آخر وتعرفه جيدًا، فلن يكون الانتقال مفيدًا إلا إذا كانت طريقة Navi أوضح لك أو قللت التنقل بين الأدوات بالفعل.
آخر الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
من الدفع إلى الخدمات المالية الأوسع
تتوسع الفكرة لتشمل التأمين وصناديق الاستثمار المشتركة والذهب الرقمي. أرى أن هذا الاتساع مفيد للمستخدم الذي يريد اكتشاف خدمات مالية من نقطة دخول واحدة، لكنه يفرض عليه أيضًا أن يميّز بين أنواع القرارات. دفع فاتورة أو شحن رصيد قرار قصير الأجل؛ أما اختيار تأمين أو استثمار فقرار يحتاج إلى فهم للشروط والمخاطر والملاءمة الشخصية.
لذلك لا أتعامل مع وجود منتج مالي داخل التطبيق على أنه توصية بشرائه. أستخدم المنصة للوصول إلى الخدمة أو استكشافها، ثم أقرأ التفاصيل بعناية قبل الالتزام. وعلى وجه الخصوص، لا أختار صندوقًا أو ذهبًا رقميًا لمجرد أنه قريب من زر الدفع الذي أستعمله يوميًا. سهولة الوصول جيدة، لكن سهولة الوصول ليست بديلًا عن تقييم ما يناسبني.
كيف أستخدمه من دون استعجال؟
في أول استخدام، أبدأ بالمهمة التي أعرفها بدل تجربة كل قسم دفعة واحدة. أتعرف إلى مسار دفع واحد، وأراجع ما يظهر قبل تأكيده، ثم أجرّب خدمة ثانية عندما أحتاج إليها فعلًا. بهذه الطريقة يصبح من الأسهل معرفة أين أجد ما أريده، كما أتجنب الخلط بين معاملة فورية وخيار مالي له تبعات أطول.
ومن العادات العملية التي أنصح بها أن أخصص لحظة قصيرة بعد المعاملة للتأكد من أنها اكتملت كما توقعت، بدل إغلاق التطبيق فور الضغط. كذلك أحتفظ في ذهني بالغرض من كل استخدام: هل أرسل مالًا، أم أعيد شحن خدمة، أم أبحث عن منتج مالي؟ هذا الفصل البسيط يساعد على إبقاء المدفوعات الروتينية منفصلة عن القرارات التي تستحق وقتًا أطول.
متى يكون التطبيق المتخصص أفضل؟
إذا كانت حاجتي الوحيدة هي إرسال الأموال، فقد يكون تطبيق يركز على التحويلات أوضح لي، لا لأنه أفضل بالضرورة، بل لأنني لن أحتاج إلى التنقل بين سياقات مختلفة. أما Navi فيكون أكثر منطقية عندما أريد الاحتفاظ بخيار الدفع وإعادة الشحن قريبين من بعضهما، وأقدّر وجود مدخل للخدمات المالية الأوسع من دون اعتبارها جزءًا إلزاميًا من روتيني.
وهناك فرق عملي بين تقليل عدد التطبيقات وتقليل التعقيد. قد أفتح تطبيقات أقل، لكنني أحتاج إلى الانتباه أكثر إلى القسم الذي أستخدمه وطبيعة القرار الذي أتخذه. لهذا أفضّل أن أرتب استخدامي حول المهام: أذهب مباشرة إلى الدفع عند الحاجة إليه، وأترك الاستكشاف المالي لوقت أستطيع فيه القراءة والمقارنة، بدل الانتقال إليه في عجلة بعد معاملة عابرة.
كيف يبدو الاستخدام في يوم عادي؟
سيناريو يجمع أكثر من حاجة من دون تعقيد
لنفترض أنني أحتاج إلى دفع مبلغ لشخص، ثم أنتبه إلى أن رصيد خدمة أستخدمها يحتاج إلى إعادة شحن. في تطبيق يركز على وظيفة واحدة، قد أخرج وأبحث عن تطبيق آخر؛ أما Navi فيجمع هذين النوعين من الاستخدام في تجربة مالية واحدة. أبدأ بالدفع، أتأكد من تفاصيله، ثم أنتقل إلى إعادة الشحن عندما يصبح ذلك مناسبًا. هذا هو النوع الواقعي من الراحة الذي أقدّره: تقليل تبديل التطبيقات، لا الادعاء بأن كل أموري أصبحت تلقائية.
لكنني لا أجعل هذا السيناريو سببًا لتكديس كل نشاط مالي في التطبيق. إذا كانت لديّ طريقة ثابتة لإدارة ميزانيتي أو جهة أفضّلها لخدمة محددة، فقد يكون من الأفضل أن أواصل استخدامها. Navi يكتسب قيمته عندما يؤدي دورًا واضحًا في روتيني، لا عندما أضيف إليه كل شيء لمجرد أن الخيارات موجودة.
طريقة عملية للاستفادة من تعدد الخدمات
أتعامل مع التطبيق على مستويين. الأول للمهام المتكررة التي أستطيع التحقق منها بسرعة، مثل الدفع وإعادة الشحن. والثاني للخيارات التي تتطلب قراءة ومقارنة، مثل التأمين والاستثمار والذهب الرقمي. هذا التفريق يمنعني من اتخاذ قرار طويل الأجل وأنا في وضع إنجاز سريع، وهو من أهم الاحتياطات عند استخدام تطبيق يجمع معاملات مختلفة تحت سقف واحد.
إذا كنت تقارن بين صندوقين أو تفكر في تغطية تأمينية، أكتب لنفسي ما أحتاج إلى معرفته قبل فتح المنتج: ما الهدف؟ ما الالتزام؟ وما الذي يجب أن أفهمه قبل الموافقة؟ لا أفترض أن العرض المختصر يكفي لاتخاذ القرار. هذه ليست مشكلة خاصة بـNavi، لكنها نقطة مهمة هنا تحديدًا لأن قرب الخيارات الاستثمارية من المدفوعات قد يجعل الانتقال بينها أسهل مما ينبغي.
كذلك أستخدم تعدد الخدمات لتقليل التشتت، لا لإلغاء المراجعة. إذا وجدت نفسي أتردد في فهم بند أو شرط، أؤجل القرار وأبحث عن توضيح مناسب بدل المتابعة لمجرد أن إكمال الخطوات سهل. في رأيي، التطبيق المالي الجيد ليس الذي يدفعني إلى استخدام كل شيء، بل الذي أستطيع من خلاله إنجاز المطلوب مع الاحتفاظ بحكمي الشخصي.
كيف أتعامل مع أول عملية؟
قبل أول تحويل، أختار معاملة لا أكون مضطرًا إلى إنجازها تحت ضغط، وأراجع بيانات المستلم والمبلغ والغرض بهدوء. وإذا كنت قد أعددت أكثر من وسيلة للدفع أو تستخدم أكثر من حساب، أتأكد من الاختيار المقصود قبل التأكيد. لا أتعامل مع اعتيادي على واجهة التطبيق كأنه يغني عن هذه المراجعة؛ تكرار الاستخدام قد يجعل الخطوات مألوفة، لكنه قد يجعلني أيضًا أسرع من اللازم.
بعدها ألاحظ ما أحتاج إليه في الاستخدام المقبل: هل أجد الخدمة التي أريدها بسهولة؟ هل أفهم ما الذي سأؤكده قبل المتابعة؟ هل أستطيع تمييز دفع روتيني من خيار مالي يحتاج إلى بحث؟ تدوين ملاحظة ذهنية عن هذه النقاط يساعدني على معرفة ما إذا كان Navi يناسب أسلوبي فعلًا، بدل الحكم عليه لمجرد أن عملية واحدة تمت بسرعة.
أين تظهر المقايضة؟
التطبيق المتخصص في المدفوعات قد يكون أبسط لمن لا يريد سوى التحويلات، بينما تمنح المنصة متعددة الخدمات مساحة أوسع لمن يريد الجمع بين الدفع وبعض الخيارات المالية. هذه هي المقايضة الأساسية هنا: اتساع الاستخدام مقابل الحاجة إلى الانتباه إلى اختلاف طبيعة الخدمات. وجود أكثر من غرض في تطبيق واحد قد يختصر التنقل، لكنه قد يجعل الواجهة أقل تركيزًا لمن يبحث عن وظيفة واحدة لا غير.
كما أن الخدمة التي تناسب شخصًا لا تناسب بالضرورة آخر. من يفضّل فصل معاملاته اليومية عن الاستثمار قد يرتاح أكثر إلى استخدام أدوات مختلفة لكل غرض، حتى لو اضطر إلى التنقل بينها. أما من يقدّر جمع المدفوعات وإعادة الشحن والخدمات المالية في تطبيق واحد، فقد يجد أن Navi أقرب إلى عاداته. الاختيار هنا يعتمد على أسلوبك في إدارة المال، لا على عدد الأقسام وحده.
ومن المهم ألا أتعامل مع التقييم العام باعتباره ضمانًا بأن كل خدمة ستناسب احتياجي الشخصي. لدى التطبيق متوسط تقييم يبلغ 4.6، مع نحو 7 ملايين تقييم وحوالي 100 مليون تثبيت، وهي مؤشرات على انتشار واسع، لكنها لا تخبرني وحدها إن كانت تجربة كل قسم مناسبة لي. أستخدمها كإشارة عامة إلى أن التطبيق معروف لدى عدد كبير من المستخدمين، ثم أحكم على ملاءمته من طريقة عملي أنا.
ما الذي يستحق أن أراجعه قبل الالتزام؟
عند استكشاف التأمين أو الاستثمار أو الذهب الرقمي، أتعامل مع كل خدمة باعتبارها قرارًا قائمًا بذاته، لا امتدادًا تلقائيًا لسهولة الدفع. أسأل نفسي عن الهدف الذي أبحث عنه، وأقرأ الشروط والتفاصيل المتاحة، وأتوقف إذا بقي شيء غير واضح. هذا النهج مهم خصوصًا لمن يدخل التطبيق لإنجاز معاملة سريعة ثم يلاحظ خيارًا ماليًا آخر؛ لا أسمح لسهولة الانتقال بين الأقسام بأن تحدد توقيت قراري.
وإذا كان ما أريده مجرد إدارة مالية منظمة، فلا أفترض أن جمع الخدمات سيحل وحده مشكلة التخطيط أو المتابعة. أحتاج إلى معرفة ما أستطيع الالتزام به، وإلى الاحتفاظ بطريقة واضحة لمراجعة اختياراتي. Navi يمكن أن يكون مكانًا للوصول إلى بعض هذه الخدمات، لكن مسؤولية فهم ما أختاره تبقى عليّ، ولا ينبغي أن أخلط بين سهولة بدء الخطوات وملاءمة المنتج لحالتي.
لمن يناسب Navi، ومتى أختار بديلًا؟
أراه مناسبًا لمن يريد تطبيقًا ماليًا مجانيًا يجمع المدفوعات عبر UPI وإعادة الشحن مع إمكانية الوصول إلى التأمين وصناديق الاستثمار المشتركة والذهب الرقمي. كما قد يناسب من يحاول تقليل عدد التطبيقات التي يفتحها لأمور مالية بسيطة، بشرط أن يكون مرتاحًا للتنقل بين مهام مختلفة مع التحقق من كل معاملة.
أما إذا كنت تريد أداة شديدة التركيز على التحويلات فقط، أو تفضل أن تكون قرارات الدفع والاستثمار منفصلة تمامًا، فقد يكون تطبيق متخصص خيارًا أريح. وينطبق الأمر نفسه على من لا يريد التعامل مع منتجات مالية إضافية داخل منصة للمدفوعات؛ ليس مطلوبًا أن تستخدم كل ما يتيحه التطبيق كي تستفيد من الجزء الذي تحتاجه.
تطوّر Navi شركة Navi، ويأتي التطبيق ضمن فئة الشؤون المالية. يحمل تصنيفًا عمريًا PEGI 3، وقد صدر في 21/09/2026، وإصداره الحالي هو 7.26.5، ويتطلب نظام Android 7.0 أو أحدث. هذه التفاصيل مفيدة قبل التثبيت، لكن قرار الاستخدام الفعلي عندي يتوقف أكثر على ما إذا كان جمع المدفوعات والخدمات المالية يسهّل روتيني من دون أن يجعلني أقل تدقيقًا.
حكمي بعد النظر إلى طريقة استخدامه
ما يعجبني في Navi هو أن UPI ليس مجرد إضافة عابرة إلى قائمة خدمات؛ إنه مدخل عملي لمهام مالية يومية، مع وجود خيارات أخرى لمن يحتاج إليها. وأفضل نصيحة أخرج بها هي أن أبدأ بالدفع أو إعادة الشحن، ثم أتعامل مع التأمين والاستثمار والذهب الرقمي كقرارات مستقلة تستحق قراءة هادئة. بهذه الطريقة أستفيد من جمع الخدمات من دون الخلط بين السرعة والملاءمة.
إذا كنت تبحث عن نقطة واحدة لإنجاز مدفوعاتك المعتادة واستكشاف خدمات مالية إضافية، فمن المعقول أن تمنح التطبيق فرصة وتختبره بمهمة بسيطة أولًا. أما إذا كانت أولويتك القصوى هي البساطة المطلقة أو الفصل الصارم بين الدفع والاستثمار، فالأداة المتخصصة قد تكون أنسب. بالنسبة إليّ، قيمة Navi الحقيقية ليست في محاولة استخدام كل قسم، بل في اختيار ما يخفف عني خطوة فعلية مع إبقاء القرارات المالية المهمة تحت سيطرتي.
الأسئلة الشائعة
ما هو تطبيق Navi: UPI, Payments, Insurance، وما الخدمات التي يقدمها؟
يجمع تطبيق Navi بين خدمات الدفع عبر واجهة UPI الموحدة وخدمات مالية أخرى قد تشمل التأمين، وفقًا لما يتاح في منطقتك وحسابك. يمكن استخدامه لإرسال الأموال واستلامها عبر وسائل UPI المدعومة، وإجراء بعض المدفوعات، واستكشاف منتجات التأمين داخل التطبيق. تختلف الخدمات والشروط والأهلية، لذلك يُنصح بمراجعة تفاصيل كل منتج قبل الاشتراك أو الدفع.
كيف أستخدم Navi لإرسال الأموال عبر UPI، وما الذي أحتاج إليه؟
تحتاج عادةً إلى رقم هاتف مرتبط بحسابك المصرفي، وإتمام التحقق المطلوب، ثم ربط حساب مصرفي مدعوم وإنشاء أو إعداد معرّف UPI ورقم التعريف الشخصي الخاص به. بعد ذلك يمكنك اختيار مستلِم أو مسح رمز QR وإدخال المبلغ وتأكيد العملية. لا تشارك رقم UPI السري مع أي شخص، وتحقق من اسم المستلم والمبلغ قبل الموافقة على التحويل.
هل استخدام التطبيق آمن، وكيف أحمي بياناتي وأموالي؟
يعتمد أمان معاملات UPI على ضوابط التطبيق والبنك، وعلى حماية بيانات الدخول ورقم التعريف الشخصي من جانبك. نزّل التطبيق من متجر رسمي، واستخدم قفلًا قويًا للهاتف، ولا تفصح عن رموز التحقق أو بياناتك المصرفية لأي شخص، حتى لو ادعى أنه من الدعم. راجع اسم المستفيد قبل الدفع، وتواصل مع البنك أو الدعم الرسمي فورًا عند ملاحظة معاملة غير معروفة.
هل توجد رسوم أو حدود على المدفوعات وخدمات التأمين في Navi؟
قد تختلف حدود التحويل ورسوم بعض الخدمات بحسب البنك ونوع المعاملة واللوائح المحلية، كما أن منتجات التأمين قد تتضمن أقساطًا وشروطًا واستثناءات مختلفة. لا تفترض أن كل خدمة مجانية أو متاحة للجميع؛ راجع صفحة الرسوم والحدود ووثائق المنتج داخل التطبيق قبل إتمام أي عملية. اقرأ أيضًا تفاصيل التغطية ومدة الوثيقة وإجراءات المطالبة، واحتفظ بإيصالات الدفع والمستندات ذات الصلة.
ماذا أفعل إذا فشلت معاملة أو أردت المساعدة بشأن التأمين؟
إذا ظهر أن التحويل فشل أو بقيت حالته معلّقة، فتحقق أولًا من سجل المعاملات وانتظر المدة الموضحة في التطبيق قبل إعادة الدفع، لتجنب إرسال المبلغ مرتين. احتفظ برقم مرجع المعاملة ولقطة شاشة للرسالة، ثم تواصل مع قنوات الدعم الرسمية أو البنك المرتبط عند الحاجة. وبالنسبة إلى التأمين، راجع وثيقة المنتج وطريقة تقديم المطالبات والاستفسارات، لأن الإجراءات والمواعيد تختلف حسب الوثيقة.