PhonePe UPI Payments, Loan App
4.6شؤون ماليةتم التحديث 7 أكتوبر 2026

لقطات الشاشة
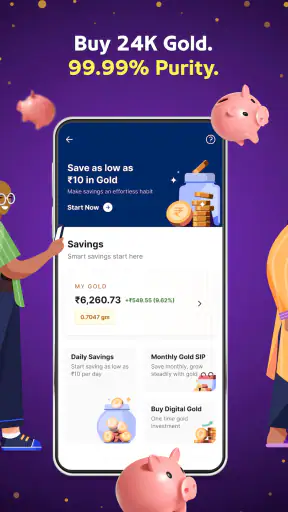
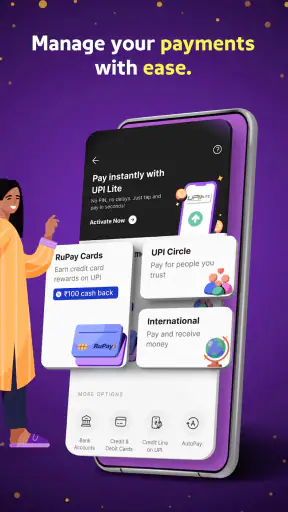
الإيجابيات
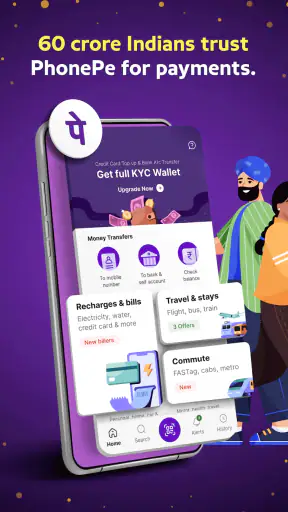
- واجهة سهلة الاستخدام لتصفح الخدمات وإتمام المدفوعات.
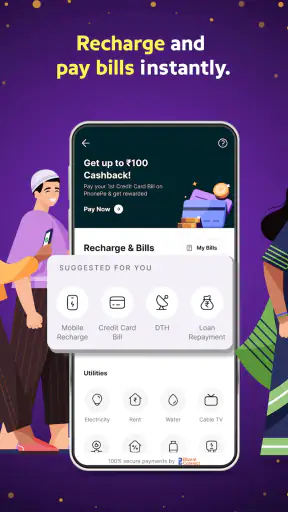
- يدعم دفع الفواتير وإعادة شحن الهاتف من مكان واحد.
- يمكن استخدامه لإرسال الأموال واستلامها عبر UPI.
- يوفر سجلًا للمعاملات لمراجعة المدفوعات السابقة.
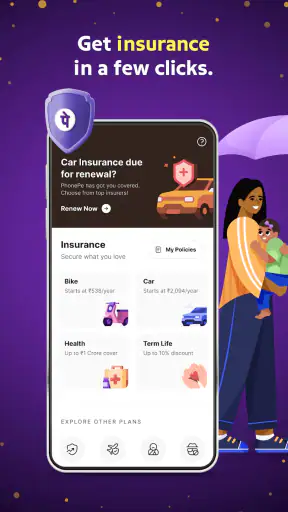
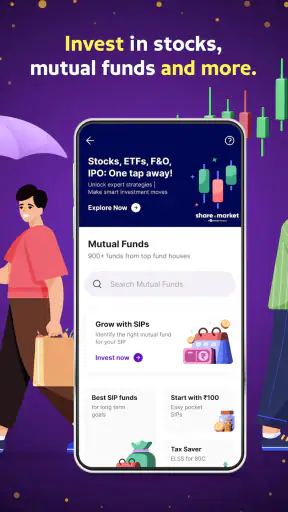
- يضم خدمات متعددة، منها التسوق والتأمين والاستثمار.
السلبيات
- يتطلب ربط حساب مصرفي ورقم هاتف هندي لاستخدام خدمات UPI.
- تختلف الخدمات المتاحة بحسب المنطقة والأهلية.
- قد تستغرق بعض المعاملات وقتًا لتأكيدها أو معالجة استردادها.
- تتطلب بعض الميزات مشاركة بيانات شخصية ومالية حساسة.
- القروض تخضع لشروط الأهلية وأسعار الفائدة والرسوم؛ راجع التفاصيل قبل التقديم.
 تحليل من إعداد Mobexer
أكثر ما يلفتني في PhonePe هو أن الدفع عبر UPI ليس مجرد خيار بين خدمات كثيرة في الشاشة؛ بل هو الفكرة التي تجعل التطبيق مفيدًا في تفاصيل اليوم. أستطيع أن أتصور استخدامه لدفع مبلغ لصاحب متجر، ثم العودة إليه لاحقًا لشحن الرصيد أو استكشاف خدمة مالية أخرى، من دون الحاجة إلى تطبيق مختلف لكل غرض. لكن هذه السعة لا تعني أن كل مستخدم يحتاج إلى كل ما يقدمه، ولا أن التطبيق يلغي أهمية الانتباه عند تحويل المال.
الدفع عبر UPI في قلب التجربة
من فكرة الدفع إلى عادة يومية
PhonePe تطبيق مالي مجاني من تطوير PhonePe، متاح منذ 14 أكتوبر 2016، ويعمل على أجهزة أندرويد بنظام 7.0 أو أحدث. يصلح لمن يريد الوصول إلى خدمات دفع مرتبطة بـUPI من مكان واحد، مع خدمات أخرى مثل شحن الرصيد والقروض الشخصية وصناديق الاستثمار المشتركة وبطاقات الائتمان والتأمين. في رأيي، أفضل طريقة لفهمه ليست باعتباره قائمة طويلة من المنتجات، بل باعتباره نقطة انطلاق لاحتياجات مالية يومية.
عندما أدفع عبر UPI، تكون القيمة العملية في اختصار الخطوات بين قرار الشراء وإتمام الدفع. بدل أن أتنقل بين وسيلة دفع لأحد المتاجر وأخرى لشحن الهاتف، يمكن للتطبيق أن يجمع هذه الأعمال في تجربة واحدة. هذا لا يجعل كل عملية أسرع بالضرورة؛ فالنتيجة تعتمد على الاتصال، وعلى خطوات التأكيد التي يتطلبها الدفع، وعلى أن أراجع المبلغ والجهة قبل الإرسال. في تطبيق مالي، السرعة مفيدة فقط إذا لم تدفعني إلى التأكيد بلا انتباه.
انتشار التطبيق يعطي فكرة عن حضوره: تجاوزت تنزيلاته مليار مرة، ويحمل متوسط تقييم يبلغ 4.6 من نحو 14 مليون تقييم. أتعامل مع هذه الأرقام بوصفها مؤشرًا على أن التطبيق معروف على نطاق واسع، لا ضمانًا بأن كل عملية ستسير بلا تعثر أو أن واجهته ستناسب الجميع. كذلك فإن وجود نحو 5 آلاف مراجعة لا يغني عن تجربة المستخدم نفسه، خصوصًا أن احتياجات الدفع تختلف من شخص إلى آخر.
ما الذي يميّز الدفع هنا؟
في الاستخدام المعتاد، لا يحتاج الدفع اليومي إلى تحويل التطبيق إلى مركز مالي شامل. إذا كان هدفي تسديد ثمن غرض أو إرسال مبلغ، فمن الأفضل أن أركز على العملية نفسها: التحقق من اسم المستلم أو بياناته، مراجعة القيمة، ثم التأكد من ظهور نتيجة واضحة بعد التأكيد. هذه العادة البسيطة أهم من حفظ مسارات القوائم، وهي مفيدة خصوصًا عندما أكون مستعجلًا أو أدفع في مكان مزدحم.
ومن التفاصيل التي أراها مهمة أن أتعامل مع سجل العمليات، عند الرجوع إليه، كوسيلة لمراجعة ما فعلته لا كبديل عن التحقق وقت الدفع. إذا دفعت لمتجر ثم احتجت إلى معرفة العملية التي تمت، فإن الرجوع إلى تفاصيل النشاط يساعدني على تنظيم حساباتي اليومية. أما إذا لم أكن متأكدًا من نتيجة عملية ما، فلا أكرر الدفع مباشرة؛ أراجع حالتها أولًا حتى لا ينتهي بي الأمر بمحاولة ثانية غير لازمة.
سيناريو واقعي: مشوار واحد واحتياجان مختلفان
لنفترض أنني في طريقي إلى العمل، وأحتاج إلى شراء قهوة ثم شحن رصيد الهاتف في وقت لاحق. الفائدة هنا ليست أن التطبيق يضمن إنجاز المهمتين فورًا، بل أن وجود الدفع والشحن ضمن تطبيق مالي واحد يقلل الحاجة إلى تبديل الأدوات ذهنيًا. أدفع للمحل بعد مراجعة الجهة والمبلغ، ثم أتعامل مع الشحن كعملية مستقلة وأتحقق من تفاصيلها قبل التأكيد. الفصل بين المهمتين مهم: تشابه المكان الذي أنفذهما منه لا يعني أن خطوات التأكد واحدة أو أنني ينبغي أن أتسرع فيهما.
آخر الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
وهناك استعمال عملي آخر يظهر عند تقسيم المصروفات الصغيرة على مدار اليوم. بدل محاولة تذكر ما دفعته نقدًا أو عبر أكثر من وسيلة، أراجع العمليات عند ترتيب ميزانيتي، وأفرّق بين مدفوعات الشراء والشحن حتى لا أخلط بينهما. لا أعتبر سجل الدفع دفتر حسابات كاملًا، لكنه يمنحني نقطة مراجعة مفيدة، خصوصًا إذا خصصت لحظات قصيرة في نهاية اليوم لمطابقة ما أتذكره مع ما أنجزته فعلًا.
أما إذا كنت أساعد أحد أفراد الأسرة في دفع مبلغ أو شحن رصيده، فأحرص على تأكيد الجهة والرقم المقصود معه قبل المتابعة. هذا الاحتياط مفيد لأن الخطأ في اختيار المستلم أو بيانات الشحن قد يكون أصعب من مجرد التراجع عن شاشة. من الأفضل تنفيذ هذه المعاملة بهدوء، لا أثناء حديث أو تنقل مشتت، وأن أترك لصاحب الحاجة فرصة لمراجعة التفاصيل بدل افتراض أنني فهمتها من أول مرة.
هذا النوع من الاستخدام يناسبني أكثر من فتح خدمات الاستثمار أو التأمين لمجرد أنها موجودة في التطبيق. لكل خدمة قرار مختلف عن الدفع اليومي، وبعضها يحتاج إلى قراءة الشروط وفهم الالتزامات قبل المتابعة. وجودها بجانب الدفع قد يجعل الوصول إليها أسهل، لكنه لا يحولها إلى قرارات بسيطة أو مناسبة للجميع. أفضّل أن أستخدم التطبيق لإنجاز ما أعرف حاجتي إليه، وأن أخصص وقتًا منفصلًا لفهم أي منتج مالي طويل الأثر.
أين تظهر المقايضة؟
جمع خدمات متعددة في تطبيق واحد مريح، لكنه قد يجعل الواجهة أقل بساطة لمن يريد وظيفة واحدة فقط. إذا كان المستخدم لا يحتاج إلا إلى الدفع، فقد تبدو خدمات القروض والاستثمار والتأمين زائدة عن حاجته، وقد يتطلب الوصول إلى المهمة اليومية قدرًا من التركيز على القسم الصحيح. لذلك أنصح بأن يبدأ المستخدم بتحديد ما يريد إنجازه، بدل التنقل بين العروض والخدمات لمجرد أنها متاحة.
ومن المقايضات الأقل وضوحًا أن تعدد الاستخدامات قد يشجع على فتح التطبيق لمجرد استكشاف ما يظهر فيه، حتى حين لا تكون هناك حاجة مالية حقيقية. أنا أفضل أن أتعامل معه كأداة لإنجاز مهمة محددة، لا كمكان أتخذ فيه قرارًا ماليًا عابرًا لمجرد أن الوصول إلى الخدمة مريح. هذا الفاصل يساعدني على إبقاء مدفوعات اليوم المعتادة منفصلة ذهنيًا عن قرارات لها أثر أطول، مثل التفكير في قرض أو منتج استثماري.
والتطبيق المالي ليس بديلًا عن الحذر الشخصي. قبل إرسال المال، أراجع المستلم والمبلغ، وأتجنب الموافقة على طلب لا أفهمه. إذا كان هناك التباس في اسم جهة الدفع أو في تفاصيل العملية، فالتوقف أفضل من التخمين. هذه ليست نقطة خاصة بـPhonePe وحده، لكنها تصبح أكثر أهمية في تطبيق يجعل الدفع جزءًا سريعًا من الروتين؛ فالخطأ السهل أحيانًا هو أن أعتاد السرعة حتى أتجاوز المراجعة.
إذا بدت العملية معلقة أو لم تتضح نتيجتها فورًا، فالتصرف الأكثر حكمة هو الانتظار والتحقق من حالتها قبل محاولة الدفع من جديد. تكرار الضغط بسبب الاستعجال لا يضيف يقينًا، وقد يخلق ارتباكًا حول ما إذا كان المبلغ قد أُرسل مرة واحدة أم أكثر. أتعامل مع تأكيد العملية بوصفه خطوة مستقلة عن بدء الدفع: لا أعتبر أن النقر وحده دليل كافٍ على اكتمالها، وأحتفظ بما يظهر من تفاصيل عند الحاجة إلى المراجعة.
هناك أيضًا فرق بين سهولة الوصول إلى خدمة وبين ملاءمتها المالية. فالقرض الشخصي أو الاستثمار أو التأمين يحتاج إلى تقييم مستقل، لا إلى قرار لحظي أثناء شحن الرصيد. لا أتعامل مع كثرة الخيارات على أنها توصية باستخدامها كلها، ولا أرى أن وجودها يجعل PhonePe مناسبًا لمن يبحث عن استشارة مالية متخصصة أو يريد مقارنة دقيقة بين المنتجات قبل الاختيار. في هذه الحالات، قد يكون البحث المنفصل وقراءة الشروط بعناية أنسب.
مقارنته بالبدائل المعتادة
مقارنة بمحفظة رقمية تركز على الدفع وحده، تبدو قيمة PhonePe في اتساع نطاق المهام التي يمكن الوصول إليها من التطبيق، لا في افتراض أن كل عملية دفع أفضل فيه تلقائيًا. أما تطبيق مصرفي تقليدي فقد يكون خيارًا أوضح لمن يريد إدارة علاقته المصرفية في المقام الأول، بينما قد يفضّل شخص آخر أداة أبسط إذا كانت حاجته محصورة في خدمة واحدة. الاختيار هنا يعتمد على ما أفعله فعلًا: من يكرر الدفع والشحن قد يستفيد من الجمع، ومن لا يستخدم إلا وظيفة محددة قد يقدّر البساطة أكثر.
كذلك تختلف الأولوية بحسب المكان الذي تبدأ منه معاملاتي عادة. إذا كنت أحتاج إلى خدمات مصرفية وإدارة حساباتي قبل أي شيء، فالتطبيق المصرفي الذي أستخدمه قد يكون المسار الأوضح. وإذا كان المطلوب دفعًا متكررًا وشحنًا من حين لآخر، فقد يكون جمع المهمتين في تطبيق مثل PhonePe أريح من تثبيت أدوات منفصلة لكل واحدة. لا أرى أن هناك اختيارًا واحدًا يناسب الجميع؛ الأهم أن أعرف أين أراجع العملية بسهولة وأي واجهة أفهمها من دون تردد.
ومن المفيد ألا أخلط بين كثرة التنزيلات وبين تفوقه في كل حالة. عدد مستخدميه الكبير ومتوسط تقييمه المرتفع يجعلان تجربته جديرة بالنظر، لكنهما لا يخبرانني إن كانت خياراته تناسب ميزانيتي أو أسلوبي في إدارة المال. أختار التطبيق الذي يجعل عملي اليومي مفهومًا، وأبقي الخدمات المالية الأكبر منفصلة عن قرارات الدفع السريعة.
لمن أنصح به، ومن قد يفضّل غيره؟
أراه مناسبًا لمن يريد وسيلة عملية للدفع عبر UPI، ويقدّر أن يجد شحن الرصيد وبعض الخدمات المالية الأخرى في التطبيق نفسه. قد يكون مفيدًا أيضًا لمن يدير مشتريات صغيرة متكررة ويريد مراجعة ما أنجزه بدل الاعتماد على الذاكرة. تصنيفه العمري PEGI 3، وهو مصنف لجمهور عام من حيث ملاءمة المحتوى، لكن ذلك لا يعني أن الأطفال ينبغي أن يجروا معاملات مالية؛ فالدفع يظل مسؤولية تحتاج إلى إشراف وفهم.
وعلى النقيض، إذا كنت لا تستخدم الدفع الرقمي إلا نادرًا، ولا تحتاج إلى الشحن أو الخدمات الأخرى، فربما لا تستفيد من اتساع التطبيق بما يكفي لتبرير إضافة أداة جديدة إلى روتينك. وقد يكون الشخص الذي يريد واجهة مقتصرة على التحويلات أكثر ارتياحًا مع خيار محدود الوظائف. هذا ليس عيبًا مطلقًا في PhonePe، بل مسألة تناسب: التطبيق الواسع يصبح ميزة عندما أستخدم أكثر من جانب منه، وقد يصبح ازدحامًا عندما أبحث عن مهمة واحدة فحسب.
ومن الأسئلة العملية التي تهمني قبل الاعتماد عليه: هل يناسب هاتفي؟ على أندرويد، الحد الأدنى المذكور هو الإصدار 7.0، لذا من المفيد التحقق من نسخة النظام قبل محاولة استخدامه. أما من ناحية المحتوى، فتقييم PEGI 3 يتعلق بملاءمة المحتوى العمري، وليس توصية باستخدام الخدمات المالية للصغار. أتعامل مع أي عملية دفع باعتبارها مسؤولية صاحب الحساب، وأحرص على أن يكون المستخدم فاهمًا للخطوات والنتيجة.
وسؤال آخر هو ما إذا كان جمع الدفع والقرض والاستثمار والتأمين يجعل التطبيق بديلًا عن المقارنة المالية. في رأيي لا؛ سهولة الوصول لا تكفي لاتخاذ قرار بشأن منتج قد يؤثر في الميزانية على المدى البعيد. أستخدم الخدمات اليومية للغرض المباشر، لكنني أقرأ الشروط وأقارن الخيارات بشكل منفصل قبل الالتزام بمنتج مالي. من يريد نصيحة شخصية أو تقييمًا يناسب وضعه لا ينبغي أن يستبدل ذلك بمجرد وجود الخدمة داخل التطبيق.
حكمي بعد النظر إلى استخدامه اليومي
ما أقدّره في PhonePe هو أن الدفع عبر UPI يمكن أن يكون محورًا عمليًا، لا مجرد اسم ضمن مجموعة خدمات. أثر ذلك يظهر في الروتين: دفع، شحن، ثم مراجعة ما أنجزته، مع إمكانية الوصول إلى احتياجات أخرى عند وجود سبب واضح لها. نسخته الحالية هي 26.09.11.0، والتطبيق مجاني، لكن القرار الأهم ليس تكلفة التنزيل؛ بل ما إذا كانت خدماته وطريقة جمعها تناسب استخدامي الفعلي.
عند البدء، أرى أن الأفضل هو اختبار الاستخدام الأساسي بهدوء: تنفيذ المعاملة التي أحتاج إليها، والتأكد من تفاصيلها ونتيجتها، ثم ملاحظة ما إذا كان الرجوع إلى سجل العمليات واضحًا بالنسبة إلي. لا أحتاج إلى تفعيل كل اهتمام مالي دفعة واحدة كي أعرف إن كان التطبيق مفيدًا. بهذه الطريقة أقيّم القيمة الحقيقية في يومي، وأتجنب أن تتحول كثرة الأقسام إلى سبب للتشتت أو إلى قرارات لم أكن أنوي اتخاذها.
إذا كنت تريد تطبيقًا ماليًا واسع الاستخدام يساعدك على جعل الدفع اليومي والشحن أقرب إلى مكان واحد، أرى أن PhonePe يستحق التجربة مع التحقق المعتاد قبل كل معاملة. أما إذا كنت تبحث عن أداة صغيرة لمهمة منفردة أو تريد اختيار منتجات مالية بمقارنة متخصصة، فقد يكون بديل أكثر تركيزًا أنسب لك. خلاصة رأيي أن PhonePe ينجح أكثر عندما أستخدمه بوضوح وانتقائية: أستفيد من سهولة الدفع، ولا أخلطها مع قرار مالي يحتاج إلى وقت وتفكير.
الأسئلة الشائعة
ما هو تطبيق PhonePe UPI Payments, Loan App، وما الخدمات التي يقدمها؟
يجمع PhonePe بين خدمات الدفع الرقمي عبر UPI وخيارات مالية أخرى قد تشمل دفع الفواتير وشحن الهاتف والتحويلات، وقد تظهر فيه عروض أو خدمات ائتمانية بحسب الأهلية والتوافر. تختلف الميزات التي يمكن استخدامها باختلاف البلد والحساب وإصدار التطبيق. تحقّق من وصف التطبيق الرسمي والشروط المعروضة داخله قبل التسجيل، ولا تفترض أن كل مستخدم سيحصل على قرض أو على الخدمات نفسها.
كيف يمكنني إعداد UPI وإجراء الدفع عبر PhonePe؟
عادةً يتطلب إعداد UPI رقم هاتف مرتبطًا بحسابك المصرفي، والتحقق من الرقم، ثم اختيار البنك وإعداد عنوان UPI أو رمز PIN وفق التعليمات داخل التطبيق. قبل تأكيد أي دفعة، راجع اسم المستلم والمبلغ بعناية؛ فإدخال رمز PIN يؤكد الدفع ولا يُستخدم لاستلام الأموال. قد تختلف خطوات الإعداد والبنوك المدعومة، لذا اتبع الإرشادات الرسمية ولا تشارك رمز PIN أو رمز التحقق مع أي شخص.
هل القروض متاحة لكل مستخدمي PhonePe، وما الذي ينبغي مراجعته قبل التقديم؟
لا يعني وجود كلمة «Loan» في اسم التطبيق أن القرض متاح تلقائيًا لكل مستخدم. قد تعتمد العروض على الأهلية والتحقق من الهوية والبيانات المالية، وقد تُقدَّم عبر جهة إقراض شريكة لا عبر PhonePe نفسها. قبل الموافقة، راجع اسم المقرض، ومعدل الفائدة، والرسوم، وجدول السداد، والغرامات، وسياسة الخصوصية. لا تتابع إذا كانت الشروط غير واضحة أو طُلب منك دفع رسوم غير موثقة مقدمًا.
هل تطبيق PhonePe آمن، وكيف أحمي حسابي وأموالي؟
تعتمد السلامة على استخدام التطبيق الرسمي واتباع ممارسات حماية الحساب، ولا يوجد تطبيق يضمن انعدام المخاطر تمامًا. نزّل PhonePe من متجر موثوق، واستخدم قفلًا قويًا للهاتف، ولا تكشف رمز UPI PIN أو كلمات المرور أو رموز التحقق لأي شخص، حتى لمن يدّعي أنه موظف دعم. تجاهل روابط الدفع المشبوهة، وتحقق من تفاصيل المستلم قبل الإرسال، وتواصل مع قنوات الدعم الرسمية عند ملاحظة نشاط غير مألوف.
هل يمكنني استخدام PhonePe خارج الهند، وما المتطلبات التي قد تؤثر في التوافر؟
ترتبط خدمات UPI عادةً بالبنوك واللوائح والأسواق التي تدعمها، لذلك قد لا تعمل جميع ميزات PhonePe في كل بلد أو مع كل رقم هاتف وحساب مصرفي. قد تتطلب بعض الوظائف رقمًا محليًا أو حسابًا مؤهلًا أو تحققًا إضافيًا، كما يمكن أن تختلف طرق الدفع والرسوم والحدود بحسب الخدمة. راجع صفحة التطبيق الرسمية وشروط الخدمة في منطقتك قبل التنزيل، وتأكد من توافق جهازك وإصدار نظام التشغيل.