Payit: محفظة رقمية متكاملة
3.9شؤون ماليةتم التحديث 20 أكتوبر 2026
لقطات الشاشة
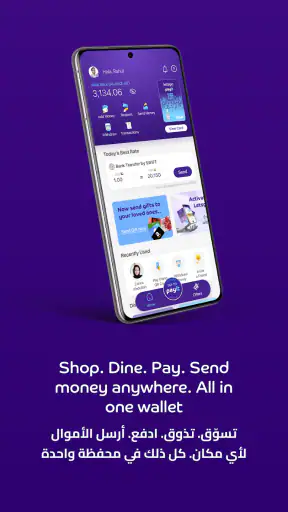
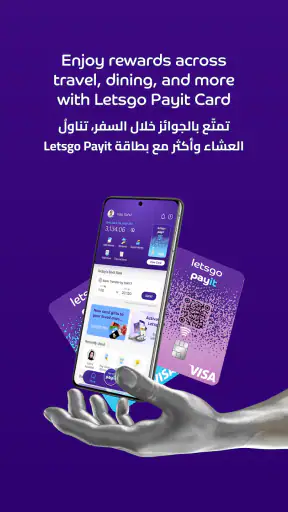
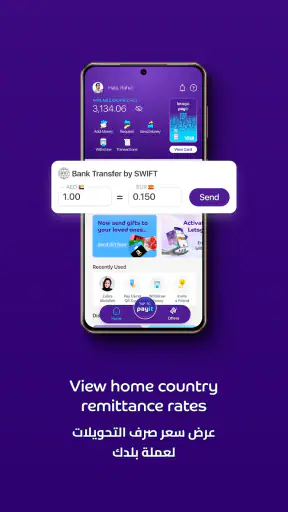
 تحليل بواسطة Mobexer
في الأسبوع الأول، أكثر ما يلفتني في Payit هو بساطة الفكرة: فتح المحفظة عندما أحتاج إلى إرسال مبلغ أو التعامل مع فاتورة، بدل البحث بين قنوات مختلفة. لكن الانطباع الأول لا يكفي للحكم على تطبيق مالي؛ قيمته الحقيقية تظهر بعد أن يمرّ أول استخدام وتبقى المهام المتكررة. لذلك أنظر إليه بوصفه أداة يمكن أن تستحق مكانًا دائمًا على الهاتف إذا دخلت فعلًا في روتينك، لا لمجرد أنها جديدة.
اختبار عملي قبل أن يصبح عادة
قبل أن أجعل أي محفظة خيارًا يوميًا، أختبرها في ظرف هادئ وعلى عملية أعرف تفاصيلها مسبقًا. أختار فاتورة معتادة أو تحويلًا صغيرًا، وأتحقق من اسم المستفيد والمبلغ والملخص النهائي، ثم ألاحظ إن كان سجل العملية واضحًا بما يكفي لأعود إليه لاحقًا. هذا الاختبار يكشف أكثر من سرعة الواجهة: هل أفهم ما أؤكده؟ وهل أستطيع مطابقة العملية مع ما كنت أنوي فعله؟
هذا النهج مفيد خصوصًا لمن يفتح تطبيقًا ماليًا أثناء التنقل أو بين مهام كثيرة. سهولة الوصول قد تجعل النقر سريعًا، لكنني أفضّل إنجاز التحويل عندما أستطيع التركيز لدقيقة إضافية. وإذا كان المال موجّهًا إلى مستفيد جديد، أؤجل الإرسال حتى أراجع البيانات في مكان أقل تشتيتًا؛ فالراحة الرقمية لا تعوّض خطأ في الاسم أو الوجهة.
تطوّر التطبيق FIRST ABU DHABI BANK، ويقع ضمن تطبيقات الشؤون المالية، وهو مجاني للتنزيل ومصنف PEGI 3. بدأ إصداره في 01/02/2018، والنسخة الحالية 2.3.31 تحتاج إلى Android 7.0 أو أحدث. هذه المعلومات تجعل تجربة الوصول إليه مناسبة لعدد واسع من أجهزة أندرويد، لكن ما يحدد ملاءمته لي يظل تكرار حاجتي إلى خدمات المحفظة نفسها.
كيف أقرر إن كانت المحفظة مناسبة لي؟
أبدأ عادةً بسؤال بسيط: ما العملية التي أريد إنجازها أكثر من غيرها؟ إذا كان الجواب هو دفع فاتورة، تحويل مبلغ لشخص، أو التعامل مع تحويل مالي دولي دون الانتقال بين تطبيقات متعددة، فإن Payit يقدم فكرة عملية. أما إذا كنت تريد متابعة استثمارات، إدارة حسابات مصرفية كاملة، أو أدوات مالية متقدمة، فلن تكون المحفظة بالضرورة البديل المناسب لتطبيقك البنكي.
أحد الأمور التي أعجبتني هو وضوح الفكرة الأساسية. التطبيق لا يحاول إقناعي بأنني بحاجة إلى عشرات الأقسام قبل أن أبدأ. أفتحه وأنا أفكر في إجراء محدد، مثل إرسال مبلغ أو تسديد فاتورة، ثم أبحث عن المسار الأقرب لهذه المهمة. هذا النوع من التصميم مفيد لمن لا يريد حفظ خطوات معقدة، ولمن يستخدم الهاتف لإنهاء الأمور بسرعة أثناء يوم مزدحم.
في المقابل، يجب ألا تختار أي محفظة مالية لمجرد أنها مجانية أو منتشرة. السعر المجاني لا يعني أن كل عملية مالية ستكون بلا تكلفة؛ فالرسوم أو شروط التحويل قد تعتمد على نوع الخدمة والجهة المستلمة وطريقة التنفيذ. لذلك أنصحك بمراجعة الشاشة الأخيرة قبل التأكيد، لا الاكتفاء بالمبلغ الذي أدخلته في البداية. هذه عادة صغيرة، لكنها تمنع مفاجآت غير مرغوبة، خصوصًا في التحويلات الدولية.
أحدث الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
من المفيد أيضًا أن تحدد مسبقًا مدى اعتمادك على النقد أو البطاقات. إذا كنت تدفع معظم مشترياتك نقدًا ولا تحتاج إلى تحويلات متكررة، فقد لا تضيف المحفظة قيمة كبيرة إلى روتينك. أما إذا كان لديك التزامات شهرية، أو ترسل المال إلى أفراد العائلة، أو تريد مكانًا رقميًا واحدًا للمدفوعات، فستشعر بفائدتها بسرعة أكبر.
ماذا أستخدمه في يوم عادي؟
تخيل يومًا عمليًا عاديًا: تصل فاتورة في وقت لا يناسبك فيه فتح موقع مصرفي، ثم يطلب منك أحد أفراد العائلة إرسال مبلغ، وبعدها تحتاج إلى ترتيب تحويل إلى شخص خارج البلد. في هذا السيناريو، قيمة Payit ليست في تنفيذ عملية واحدة فقط، بل في تقليل التنقل بين قنوات مختلفة. أستطيع البدء من الهاتف، اختيار نوع الخدمة، مراجعة التفاصيل، ثم إكمال العملية من المكان نفسه بدل الاعتماد على النقد أو المحادثات المنفصلة.
أنصحك في هذا الاستخدام بأن تجعل بيانات المستفيدين والفواتير جزءًا من روتين منظم، لا أن تتعامل مع كل عملية بعجلة. راجع اسم المستفيد والمبلغ والوجهة قبل الضغط على التأكيد، واحتفظ بإشعار العملية أو سجلها إذا كنت تدير مصروفات منزلية. المحفظة تسهّل التنفيذ، لكنها لا تلغي الحاجة إلى التدقيق؛ الخطأ في تحويل مالي ليس مثل الخطأ في رسالة يمكن حذفها.
نقاط القوة التي تظهر أثناء الاستخدام
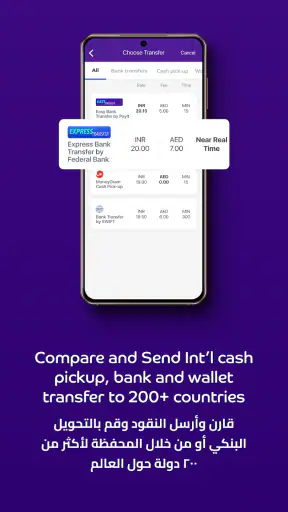
أول ميزة عملية وجدتها هي الجمع بين مهام متقاربة في تطبيق واحد. وجود تحويل الأموال، سداد الفواتير، والتحويلات المالية الدولية ضمن تجربة واحدة يقلل الحاجة إلى تذكر أي قناة تستخدم لكل مهمة. هذا مفيد بشكل خاص لمن يتعامل مع أكثر من نوع من المدفوعات خلال الشهر، وليس فقط لمن يريد إرسال مبلغ صغير بين حين وآخر.
الميزة الثانية هي أن المحفظة تناسب المستخدم الذي يفضل الهاتف على الفروع أو المواقع المصرفية. لا أحتاج إلى بناء روتين يعتمد على ساعات العمل أو جهاز كمبيوتر، بل أستطيع التعامل مع المهمة من شاشة الهاتف. ومع ذلك، لا أعتبر هذا سببًا كافيًا وحده للانتقال؛ الراحة تصبح ذات قيمة فعلية عندما تستخدم التطبيق بانتظام، مثل دفع فواتير متكررة أو إرسال مبالغ للعائلة.
أما النقطة الثالثة فهي ملاءمته لمن يريد فصل المدفوعات اليومية عن تطبيقه المصرفي الرئيسي. بعض المستخدمين لا يرغبون في فتح تطبيق البنك الكامل لكل عملية بسيطة، أو يفضلون تخصيص محفظة للمدفوعات والتحويلات. هنا يمكن أن يؤدي Payit دورًا واضحًا، بشرط أن تكون طريقة شحنه واستخدامه مناسبة لاحتياجاتك وأن تفهم خطوات السحب أو التحويل قبل الاعتماد عليه بشكل كامل.
انتشار التطبيق يعطيه قدرًا من الطمأنينة عند التفكير في تجربته؛ فقد تجاوز عدد مرات التثبيت مليونًا، وحصل على متوسط تقييم 3.9 من خمس نجوم بناءً على نحو 31 ألف تقييم. لا أتعامل مع هذه الأرقام كضمان لتجربة مثالية، لكنها تشير إلى أن التطبيق ليس حلًا هامشيًا لا يستخدمه أحد. وفي الوقت نفسه، يذكّرني التقييم المتوسط بأن التجربة قد تختلف حسب الجهاز، نوع العملية، وتوقعات المستخدم.
تفاصيل صغيرة تساعدك على تجنب الاحتكاك
أهم نصيحة لدي هي ألا تبدأ بأعقد عملية في أول استخدام. جرّب التعرف إلى الواجهة وإنجاز مهمة بسيطة، ثم انتقل إلى التحويلات الأكبر أو الدولية بعد أن تفهم طريقة عرض المستفيد والمبلغ والتأكيد. هذه الخطوة لا تتعلق بالتطبيق وحده؛ إنها طريقة جيدة للتعامل مع أي محفظة مالية جديدة، لأنك تتعلم المسار دون ضغط أو استعجال.
النصيحة الثانية أن تفرق بين سرعة الوصول إلى شاشة الدفع وبين سرعة وصول المال فعليًا. التطبيق قد يجعل إدخال الطلب سريعًا، لكن تنفيذ التحويل أو ظهور المبلغ لدى الطرف الآخر قد يرتبط بنوع العملية والجهة المستلمة. لذلك لا أنصح باستخدامه في موقف لا يحتمل أي تأخير قبل أن تختبر المدة العملية التي تناسب تحويلاتك المعتادة.
النصيحة الثالثة تتعلق بالتحويلات الدولية. لا تركز على المبلغ الذي تريد إرساله فقط؛ افحص العملة، بيانات المستفيد، والنتيجة النهائية التي تظهر قبل التأكيد. في هذا النوع من العمليات، فرق صغير في البيانات قد يسبب تأخيرًا أو يتطلب تصحيحًا. استخدام المحفظة بذكاء يعني قراءة الملخص النهائي بهدوء، حتى لو كانت الواجهة نفسها سريعة.
كما أنني أفضل الاحتفاظ بسجل شخصي للعمليات المهمة، خصوصًا إذا كنت تستخدم التطبيق لإدارة مصروفات الأسرة أو إرسال مبالغ متكررة. وجود سجل داخل المحفظة مفيد، لكن تدوين الغرض من التحويل في ملاحظاتك الخاصة يساعدك لاحقًا عند مقارنة المصروفات أو التأكد من أن فاتورة معينة دُفعت. هذه ليست وظيفة إضافية أبحث عنها داخل التطبيق، بل عادة تجعل استخدامه أكثر أمانًا وتنظيمًا.
متى تكون البدائل أفضل؟
رغم أن Payit يجمع خدمات مالية متعددة، فإن البديل المصرفي التقليدي قد يكون أفضل إذا كانت حياتك المالية مرتبطة بحسابات مصرفية، بطاقات، كشوفات، وعمليات تحتاج إلى عرض شامل. تطبيق البنك المعتاد غالبًا يكون منطقيًا لمن يريد رؤية الصورة الكاملة لأمواله في مكان واحد، بينما تبدو المحفظة أنسب عندما تكون الأولوية لتنفيذ المدفوعات والتحويلات اليومية.
وقد تفضل خدمة تحويل متخصصة إذا كان استخدامك الأساسي هو إرسال الأموال إلى الخارج بشكل متكرر. في هذه الحالة، لا تقارن الاسم أو شهرة التطبيق فقط؛ قارن وضوح سعر الصرف، الرسوم المعروضة قبل التأكيد، وسهولة تتبع العملية. لا أرى سببًا لاستخدام محفظة عامة لكل شيء إذا كانت احتياجاتك الدولية محددة جدًا وتجد خدمة أخرى أوضح في هذا الجانب.
أما من يعتمد على الدفع النقدي أو لا يملك اتصالًا ثابتًا بالإنترنت، فقد لا يستفيد من الانتقال الكامل إلى محفظة رقمية. وكذلك من يفضل التعامل وجهًا لوجه في المسائل المالية الحساسة قد يشعر براحة أكبر مع فرع أو خدمة مصرفية مباشرة. Payit يخدم نمطًا رقميًا معينًا؛ لا ينبغي أن تحاول إجبار روتينك على التطبيق إذا كان لا يناسب الطريقة التي تدير بها أموالك.
هناك أيضًا مستخدمون يهتمون بالتفاصيل المصرفية المتقدمة أكثر من سرعة الدفع. إذا كنت تحتاج إلى أدوات تحليل، إدارة منتجات مصرفية متعددة، أو متابعة مالية واسعة، فالمحفظة قد تبدو محدودة مقارنة بتطبيق مصرفي شامل. قوة Payit في التركيز، وهذا يعني تلقائيًا أنه ليس الخيار الأفضل لكل شخص يريد منصة مالية متكاملة بالمعنى المصرفي الواسع.
هل الانتقال إليه سهل؟
الانتقال لا يعني بالضرورة التخلي عن تطبيق البنك أو طرق الدفع الأخرى. أراه أقرب إلى إضافة أداة جديدة ثم اختبارها على جزء صغير من احتياجاتك. ابدأ بفواتير أو تحويلات معتادة، راقب مدى وضوح الخطوات وسهولة مراجعة العملية، ثم قرر إن كان يستحق أن يصبح محفظتك الأساسية. بهذه الطريقة لا تعرض كل مدفوعاتك للتغيير في يوم واحد.
قبل الاعتماد عليه، جهز المعلومات التي تستخدمها عادةً في التحويلات، وتأكد من أن بيانات المستفيدين مكتوبة بدقة. لا أنصح بإضافة مستفيد جديد أثناء وجودك في عجلة أو مكان مشتت، لأن سهولة الواجهة قد تمنحك إحساسًا زائفًا بأن المراجعة غير ضرورية. أفضل تجربة مع أي محفظة مالية تبدأ من إدخال صحيح، لا من الضغط السريع.
ومن الأسئلة العملية التي قد تخطر لك: هل هو مناسب لمستخدم صغير السن؟ تصنيف PEGI 3 يجعله مصنفًا للاستخدام العام من ناحية العمر، لكن العمليات المالية نفسها تحتاج إلى مسؤولية وفهم لما يتم تأكيده. لذلك أتعامل مع التصنيف العمري كإشارة إلى طبيعة المحتوى، وليس كبديل عن متطلبات الاستخدام المالي أو إشراف الأسرة عند الحاجة.
وقد تسأل أيضًا عن توافق الهاتف. بما أن الحد الأدنى هو Android 7.0، فهو لا يتطلب إصدارًا حديثًا جدًا من النظام، وهذا يساعد أصحاب بعض الأجهزة القديمة. مع ذلك، أنصح بتحديث نظام الهاتف والتطبيق متى كان ذلك ممكنًا، لأن تطبيقًا ماليًا يحتاج إلى بيئة مستقرة وآمنة أكثر من حاجته إلى أحدث هاتف.
أما سؤال الاعتماد، فأنا لا أبني قراري على عدد المستخدمين وحده. وجود أكثر من مليون تثبيت وانتشار التقييمات يعطيان فكرة عن حضور التطبيق، لكن الأهم هو نجاحه في العمليات التي تحتاجها أنت. جرّب مسارًا محدودًا، افحص تفاصيله، ولا تجعل الشعبية سببًا لتجاوز مراجعة الرسوم أو بيانات المستفيد.
تجربتي مع فكرة التكلفة والاعتماد اليومي
كون التطبيق مجانيًا يجعله سهل الدخول، لكن التكلفة الحقيقية لا تُقاس بسعر التنزيل. قد تظهر التكلفة في نوع التحويل، العملة، أو الجهة التي تستلم المال. لهذا أرى أن أفضل طريقة لتقييمه هي حساب ما تدفعه فعليًا في العمليات التي تكررها، لا افتراض أن كلمة مجاني تعني أن كل استخدام بلا رسوم.
إذا كنت تدفع فواتير محلية في الغالب، فقد تكون الراحة والسرعة أهم من البحث عن بدائل كثيرة. أما إذا كنت تنفذ تحويلات دولية بصورة منتظمة، فالمقارنة تستحق وقتًا أطول. استخدم التطبيق كخيار عملي، لكن قارنه في كل نوع تحويل مهم مع القناة التي اعتدت عليها، لأن الأفضل قد يختلف من عملية إلى أخرى.
أحب أن يكون لدي خيار واحد للمهام المتكررة، لكنني لا أنصح بتحويله إلى مركزك المالي الوحيد من البداية. احتفظ بقناة بديلة تعرف استخدامها، خاصة إذا كان لديك موعد دفع حساس. هذا لا يعني أن التطبيق غير موثوق؛ بل يعني أن إدارة المال الجيدة لا تعتمد على أداة واحدة عندما تكون العواقب مهمة.
ما الذي يبقيه مفيدًا بعد زوال الجِدّة؟
في الشهر الأول قد يكون الدافع هو تجربة طريقة جديدة للدفع، لكن هذا الحماس لا يضمن أن أستمر. ما يبقي المحفظة على هاتفي هو أن أعود إليها دون تفكير طويل في كل مرة تتكرر فيها مهمة مناسبة لها. إذا كانت فواتيري أو تحويلاتي متباعدة، فسأجد أن فتح تطبيق آخر وإبقاء بياناته محدثة عبء إضافي أكثر من كونه اختصارًا.
لذلك أقيّم فائدتها على مستوى العادة: هل أستخدمها في نوعين أو أكثر من المهام التي تتكرر لدي، وهل أستطيع مراجعة سجلها عند الحاجة؟ إذا كانت الإجابة نعم، يصبح وجودها منطقيًا. أما إذا كنت أستخدمها مرة واحدة ثم أعود إلى قنواتي المعتادة، فالأفضل أن أكون صريحًا مع نفسي وألا أخلط بين التجربة الممتعة والقيمة المستمرة.
ومن الاستخدامات العملية غير الواضحة من النظرة الأولى تخصيص لحظة أسبوعية قصيرة لمراجعة المدفوعات التي نفذتها، بدل فتح المحفظة فقط وقت الحاجة. هذه المراجعة لا تتطلب أن تتحول إلى محاسب لنفسك؛ يكفي التأكد من أن الفواتير المتوقعة سُددت وأن التحويلات المهمة وصلت إلى السجل الذي تعتمد عليه. وهي طريقة تساعدني على اكتشاف عملية منسية قبل أن تتراكم الالتزامات.
لكنني لا أتعامل مع المحفظة كأداة ميزانية تلقائية. إذا كنت تحتاج إلى تصنيف مفصل للمصروفات أو صورة موحدة لحسابات متعددة، فاحتفظ بتطبيق أو طريقة أخرى لهذا الغرض. وجود قناة للمدفوعات لا يعني أنها ستنظم كل جوانب المال نيابةً عنك؛ القيمة هنا في تنفيذ مهام محددة، بينما التخطيط والمتابعة يحتاجان إلى عادات منفصلة.
متى يتحول الاختصار إلى عبء؟
تظهر مشكلة الاعتماد الزائد عندما تتراكم تطبيقات مالية متشابهة، لكل منها تسجيل دخول وسجل منفصل وطريقة مختلفة لمراجعة العملية. بدل أن يقلل ذلك الفوضى، قد يصعّب تذكر المكان الذي دفعت منه. لهذا أفضّل أن أحدد دورًا واضحًا لـPayit، مثل استخدامه للمدفوعات والتحويلات التي يناسبها، وأترك الخدمات المصرفية الأوسع لقناتها المناسبة.
ومن مصادر التعب المحتملة أن تتوقع أن تكون كل عملية بالسهولة نفسها. دفع فاتورة مألوفة ليس كتجهيز تحويل دولي أو إدخال مستفيد جديد؛ العملية الأكثر حساسية تستحق وقتًا أطول ومراجعة أدق. إذا كنت تكره التحقق من البيانات أو تحتاج إلى إتمام كل شيء دون توقف، فقد لا تلائمك محفظة مالية تتطلب منك الانتباه إلى ملخصات التحويل والتكلفة.
كذلك قد تصبح متابعة التحديثات وإبقاء الهاتف في حالة مناسبة جزءًا من كلفة الاستخدام اليومية. التطبيق يحتاج إلى العمل ضمن جهاز ونظام متوافقين، ومن الحكمة تثبيت التحديثات المتاحة وعدم تأجيلها طويلًا. لكن إذا كان هاتفك لا يتيح تشغيل نسخة مناسبة أو كان اتصالك بالإنترنت غير مستقر، فوسيلة دفع لا تعتمد على التطبيق قد تكون أضمن لاحتياجاتك الأساسية.
حكمي النهائي: لمن أوصي بـ Payit؟
أوصي بـPayit لمن يريد محفظة رقمية عملية تركز على تحويل الأموال، دفع الفواتير، والتحويلات الدولية من الهاتف. أراه مناسبًا للعائلة التي تدير مدفوعات متكررة، وللمستخدم الذي يرسل مبالغ بين الحين والآخر، ولمن يريد تقليل الاعتماد على النقد أو التنقل بين قنوات متعددة. الجمع بين هذه المهام هو سبب اختياري له، وليس مجرد كونه تطبيقًا ماليًا مجانيًا.
لن أوصي به كبديل تلقائي لتطبيق البنك لكل شخص. إذا كانت احتياجاتك تتجاوز المدفوعات والتحويلات إلى إدارة مصرفية شاملة، فقد يكون تطبيق البنك الرئيسي أو خدمة متخصصة أكثر ملاءمة. وإذا كنت نادرًا ما تستخدم المدفوعات الرقمية، فلن تشعر بفائدة كبيرة من إضافة محفظة أخرى إلى هاتفك.
في النهاية، أفضل طريقة لاتخاذ القرار هي تجربة صغيرة ومنظمة: اختر فاتورة أو تحويلًا معتادًا، راجع بيانات المستفيد والتكلفة قبل التأكيد، ثم قيّم سهولة تتبع العملية وملاءمتها لروتينك. بالنسبة لي، هذه المحفظة تنجح عندما أتعامل معها كأداة مركزة للمدفوعات، لا كبديل شامل لكل الخدمات المالية. إذا كان هذا هو ما تحتاجه، فالتطبيق يستحق مكانًا على هاتفك؛ أما إذا كنت تبحث عن إدارة مصرفية كاملة، فابحث عن حل أوسع بدل تحميله توقعات لا صُمم لتلبيتها.
الأسئلة الشائعة
ما هو تطبيق Payit: محفظة رقمية متكاملة، وما الخدمات التي يقدمها؟
Payit هو تطبيق محفظة رقمية يتيح للمستخدمين إدارة عدد من احتياجاتهم المالية من الهاتف، مثل إرسال الأموال واستقبالها، دفع بعض الفواتير أو المشتريات، ومتابعة الرصيد وسجل العمليات. تختلف الخدمات المتاحة حسب الدولة والحساب ونوع التحقق، لذلك يُفضّل مراجعة قائمة الخدمات داخل التطبيق قبل الاعتماد عليه في جميع معاملاتك اليومية.
هل يمكن استخدام Payit دون امتلاك حساب مصرفي أو بطاقة بنكية؟
قد يتيح Payit إنشاء محفظة رقمية واستخدام بعض وظائفها دون امتلاك حساب مصرفي تقليدي، لكن ذلك يعتمد على بلد الإقامة ومتطلبات التسجيل المحلية. غالبًا ستحتاج إلى رقم هاتف صالح، وبيانات شخصية، وربما وثيقة هوية لإكمال التحقق. كما أن الإيداع والسحب وبعض الخدمات قد تتطلب ربط بطاقة أو حساب مصرفي أو استخدام قنوات معتمدة.
هل تطبيق Payit آمن لحفظ الأموال وإجراء التحويلات؟
يستخدم Payit عادةً وسائل حماية مثل تسجيل الدخول برقم الهاتف أو رمز تحقق، وقد يوفر قفلًا إضافيًا للتطبيق أو التحقق من هوية المستخدم. مع ذلك، لا توجد محفظة رقمية خالية تمامًا من المخاطر؛ احرص على عدم مشاركة رموز التحقق أو كلمة المرور، وتجنب الروابط المشبوهة، وتأكد من اسم المستلم قبل تأكيد أي تحويل. راجع أيضًا سياسات الأمان والخصوصية داخل التطبيق.
ما الرسوم والحدود المفروضة على التحويلات والمدفوعات في Payit؟
قد تختلف الرسوم وحدود الاستخدام في Payit وفق نوع العملية، وبلد المستخدم، وطريقة الإيداع أو السحب، ومستوى توثيق الحساب. بعض التحويلات أو المدفوعات قد تكون مجانية، بينما قد تُفرض رسوم على السحب أو التحويلات الخاصة أو العمليات الدولية. قبل تأكيد المعاملة، يعرض التطبيق عادةً قيمة الرسوم والمبلغ النهائي، لذلك راجع التفاصيل جيدًا لتجنب المفاجآت.
كيف يمكن حل مشكلة فشل التحويل أو إيقاف الحساب في Payit؟
إذا فشلت عملية تحويل في Payit، تحقق أولًا من اتصال الإنترنت، وصحة بيانات المستلم، وتوفر الرصيد، وعدم تجاوز الحدود اليومية أو الشهرية. احتفظ برقم العملية ولقطات الشاشة، ثم راجع سجل المعاملات لمعرفة الحالة. في حال إيقاف الحساب أو طلب التحقق، استخدم مركز الدعم الرسمي داخل التطبيق واتبع التعليمات، ولا تشارك بيانات الدخول مع أي جهة تدّعي تقديم المساعدة.