Federal Bank - FedMobile
4.6شؤون ماليةتم التحديث 20 أكتوبر 2026
لقطات الشاشة
 تحليل بواسطة Mobexer
قبل أن أختار تطبيقًا مصرفيًا، أسأل نفسي سؤالين عمليين: هل أحتاج إلى تنفيذ أعمالي من الهاتف بانتظام، وهل التطبيق تابع للبنك الذي أتعامل معه فعلًا؟ في حالة Federal Bank - FedMobile، الإجابة الثانية هي التي تحدد معظم قيمته؛ فهو تطبيق مالي من تطوير Federal Bank، وليس لوحة عامة تجمع حسابات أي بنك. إذا كان حسابك لدى Federal Bank، فوجود قناة مصرفية على الهاتف قد يجعل متابعة الحساب والدفع جزءًا أسهل من يومك. أما إذا لم تكن عميلًا للبنك، فمجانية التطبيق وحدها لا تمنحك سببًا مقنعًا لاستخدامه.
التطبيق مجاني، وتصنيفه العمري PEGI 3، ويعمل بالإصدار 7.5.2 على الأجهزة التي تستخدم نظام تشغيل يبدأ من الإصدار 11. تجاوزت مرات تثبيته عشرة ملايين، ويبلغ متوسط تقييمه 4.6 استنادًا إلى أكثر من مئتي ألف تقييم، مع نحو 3.8 آلاف مراجعة. أرى هذه الأرقام مؤشرًا على أن التطبيق معروف ويستخدمه جمهور واسع، لا ضمانًا بأن كل خطوة ستناسب كل شخص. الأهم أن تقارن وظيفته بما تحتاجه أنت: الوصول إلى خدمات Federal Bank، لا إدارة كل أموالك عبر البنوك المختلفة في مكان واحد.
كيف تبدو التجربة عند الاستخدام اليومي؟
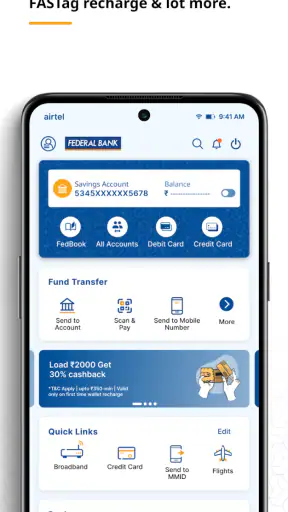
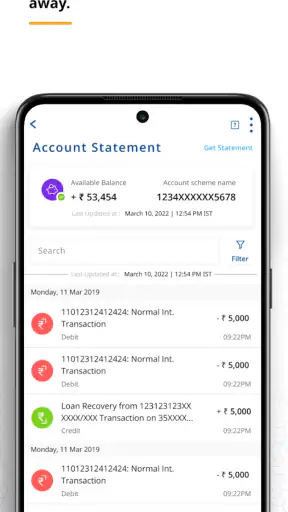
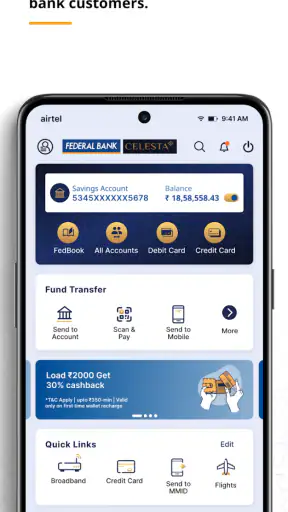
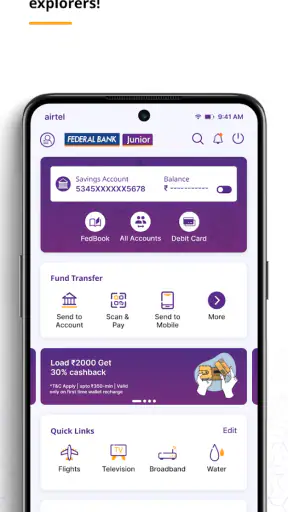
عند التعامل مع تطبيق مصرفي، أبحث أولًا عن وضوح الخطوات أكثر من كثرة الخيارات. أريد أن أعرف بسرعة أين أراجع رصيدي، وكيف أبدأ عملية دفع، وأين أجد سجل المعاملات أو الخيارات المتعلقة بحسابي. في هذا السياق، يقدم FedMobile تجربة أقرب إلى لوحة تحكم مصرفية على الهاتف، بدل أن يكون مجرد شاشة لتحويل الأموال.
هذا الفرق مهم في الحياة اليومية. تخيل أنني أستعد لدفع فاتورة أو أحتاج إلى التأكد من وصول مبلغ إلى الحساب قبل شراء شيء ضروري. لا أريد فتح متصفح، البحث عن صفحة البنك، ثم إعادة إدخال التفاصيل في كل مرة. وجود تطبيق مخصص يجعل هذه المهام أقصر، خصوصًا عندما أستخدمه بالطريقة نفسها بشكل متكرر.
أعجبني أن فكرة التطبيق لا تتوقف عند الخدمات المصرفية التقليدية. الاسم المختصر FedMobile يعكس توجهًا واضحًا نحو جعل الهاتف نقطة الوصول الأساسية إلى الحساب والمدفوعات. هذا يجعله أكثر فائدة من تطبيق يركز على عرض الرصيد فقط، لأن الاستخدام الحقيقي للبنك لا ينتهي عند معرفة المبلغ المتاح.
ومع ذلك، لا أتعامل مع تطبيق مصرفي كما أتعامل مع تطبيق اجتماعي أو أداة ترفيه. السرعة مهمة، لكن الثقة والوضوح أهم. أي شاشة غامضة أو خطوة غير مفهومة قد تجعلني أتوقف قبل تأكيد عملية مالية. لذلك أرى أن قيمة FedMobile ترتبط بمدى ارتياح المستخدم لتدفق الخطوات، لا بعدد الأدوات الظاهرة أمامه.
الخدمات المصرفية والمدفوعات في مكان واحد
الميزة الأوضح هي الجمع بين الخدمات المصرفية والمدفوعات ضمن تجربة واحدة. بالنسبة لي، هذا يقلل الحاجة إلى استخدام تطبيقات متعددة لمهام مرتبطة ببعضها. يمكن أن أراجع وضعي المالي، ثم أنتقل إلى عملية دفع، ثم أعود إلى سجل الحركة من دون تغيير البيئة بالكامل.
هذا النوع من التكامل مفيد خصوصًا لمن يدير مصروفاته من الهاتف خلال اليوم. قد أتحقق من الرصيد قبل دفع فاتورة، أو أراجع حركة الحساب بعد عملية شراء، أو أحتاج إلى متابعة مبلغ خرج من الحساب. عندما تكون هذه الخطوات قريبة من بعضها، يصبح اكتشاف الأخطاء أو العمليات غير المتوقعة أسهل من الاعتماد على الذاكرة أو الرسائل المتفرقة.
أحدث الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
النقطة غير الواضحة لكثير من المستخدمين هي أن تطبيق البنك لا ينبغي أن يُستخدم فقط عند حدوث مشكلة. أنا أفضل فتحه دوريًا لمراجعة الحركات الحديثة، حتى لو لم أكن بحاجة إلى تحويل أو دفع في تلك اللحظة. هذه العادة تجعل التطبيق أداة متابعة، لا مجرد زر طوارئ عندما أحتاج إلى المال.
ومن الاستخدامات المفيدة أيضًا تخصيص لحظة قصيرة بعد كل مجموعة من المصروفات لمراجعة ما حدث. لا يعني ذلك تحويل التطبيق إلى برنامج ميزانية كامل، لكنه يمنحني صورة أقرب عن نشاط الحساب. هذه الفائدة تأتي من الجمع بين الوصول إلى الحساب والمدفوعات، وليس من ميزة منفردة يمكن وصفها في سطر واحد.
ما الذي يميزه عن البدائل المعتادة؟
البديل المعتاد أمام العميل هو استخدام الخدمات المصرفية عبر المتصفح، أو الاعتماد على تطبيق دفع منفصل، أو زيارة الفرع عند الحاجة إلى إنجاز مهمة معينة. المتصفح قد يكون مناسبًا على جهاز كبير، لكنه أقل راحة عندما أحتاج إلى فحص سريع أثناء التنقل. أما تطبيقات الدفع المستقلة فقد تكون ممتازة في الدفع، لكنها لا تمنحني بالضرورة الصورة المصرفية الكاملة المرتبطة بحساب Federal Bank.
هنا يملك FedMobile أفضلية منطقية لعملاء البنك: هو أقرب إلى نقطة اتصال مباشرة مع الخدمات التي تخص حسابهم، بدل بناء الحل حول خدمة خارجية. في المقابل، إذا كنت أتعامل مع عدة بنوك وأريد تطبيقًا يجمع الحسابات من مؤسسات مختلفة في شاشة واحدة، فقد يكون تطبيق مالي شامل أكثر ملاءمة لاحتياجي. FedMobile ليس مصممًا ليحل كل مشكلة مالية لكل شخص؛ قوته تأتي من ارتباطه الواضح بـ Federal Bank.
كما أن تطبيق الدفع المتخصص قد يبدو أسرع لشخص لا يريد سوى إرسال مبلغ أو إجراء عملية محددة. لكن هذا الاختصار قد يأتي على حساب المتابعة المصرفية الأوسع. أنا أرى FedMobile خيارًا أفضل عندما تكون العملية جزءًا من إدارة الحساب، وليس مجرد دفع منفصل لا يهمني بعد إتمامه.
تفاصيل عملية تحسن الاستفادة منه
أول نصيحة أقدمها هي عدم تثبيت التطبيق ثم تركه حتى يوم الحاجة. أفتح التطبيق في وقت هادئ، وأتعرف إلى أماكن الخدمات الأساسية، وأراجع طريقة الوصول إلى سجل العمليات. هذا التصرف البسيط يقلل التوتر عندما أكون في متجر أو أمام موعد دفع، لأنني لا أتعلم الواجهة تحت ضغط الوقت.
النصيحة الثانية هي استخدامه كأداة تحقق بعد المدفوعات، لا كأداة تنفيذ فقط. بعد إتمام عملية مهمة، أعود إلى الحركة المرتبطة بها وأتأكد من أن الحساب يعكس ما أتوقعه. هذه الخطوة مفيدة بشكل خاص إذا كنت تنفذ أكثر من دفعة في اليوم أو تستخدم الحساب لمصاريف المنزل، لأنها تمنع تراكم الالتباس بين العمليات.
أما النصيحة الثالثة فتتعلق بالتمييز بين الرصيد والحركة المالية. معرفة الرصيد الحالي لا تخبرني وحدها بما حدث خلال اليوم أو لماذا تغير المبلغ. لذلك أتعامل مع سجل المعاملات باعتباره جزءًا أساسيًا من الاستخدام، وليس شاشة ثانوية. هذه الطريقة تساعدني في اكتشاف عملية نسيتها أو فهم أثر دفعة حديثة قبل اتخاذ قرار مالي آخر.
ومن المفيد كذلك ألا أستخدم الهاتف العام أو جهاز شخص آخر للوصول إلى حسابي لمجرد إنجاز مهمة سريعة. التطبيق المصرفي يستحق نفس الحذر الذي أتعامل به مع البطاقة أو بيانات الحساب. أختار جهازي المعتاد، وأتأكد من أنني في مكان مناسب قبل مراجعة التفاصيل أو تنفيذ الدفع. هذه ليست ميزة داخل التطبيق، لكنها جزء من تجربة استخدامه بشكل مسؤول.
نقطة الضعف التي ينبغي التفكير فيها
أكبر قيد أراه هو أن قيمة FedMobile مرتبطة بكون المستخدم عميلًا لـ Federal Bank. إذا لم يكن لديك حساب أو علاقة مصرفية مع البنك، فلن يكون التطبيق خيارًا عامًا لإدارة أموالك. وحتى للعميل الذي يستخدم بنوكًا أخرى، قد لا يكون من العملي الاعتماد عليه وحده إذا كان يريد رؤية كل حساباته في مكان واحد.
هناك أيضًا احتكاك طبيعي في أي تطبيق مالي: المستخدم لا يريد أن يشعر بأن تأكيد العملية سريع أكثر مما ينبغي، ولا أن يمر عبر خطوات كثيرة بلا تفسير. التوازن صعب؛ تقليل الخطوات يريحني، لكن زيادة التحقق تمنحني فرصة لمراجعة المبلغ والجهة قبل الإرسال. لذلك لا أقيس جودة التطبيق بعدد النقرات فقط، بل بمدى وضوح ما سيحدث بعد كل نقرة.
ومن وجهة نظري، لا ينبغي أن يتوقع المستخدم من تطبيق مصرفي أن يحل مكان التخطيط المالي. FedMobile مفيد للوصول إلى الخدمات المصرفية والمدفوعات ومتابعة حركة الحساب، لكنه ليس بديلًا عن وضع ميزانية أو تحليل العادات الشرائية بطريقة متقدمة. من يحتاج رسومًا تحليلية عميقة أو إدارة مالية متعددة البنوك قد يفضل أداة متخصصة إلى جانب تطبيق البنك.
كما أن الاعتماد على الهاتف قد لا يناسب كل شخص. المستخدم الذي يفضل التعامل الورقي أو يحتاج إلى مساعدة مباشرة في مسائل مصرفية معقدة سيجد أن التطبيق لا يلغي دور القنوات الأخرى. أنا أراه وسيلة لتسهيل المهام المتكررة، لا وعدًا بأن كل مسألة مصرفية يمكن حلها من الشاشة نفسها.
لمن أنصح به، ومن قد يختار بديلًا؟
أنصح به أولًا لعملاء Federal Bank الذين يريدون متابعة حساباتهم وإنجاز المدفوعات من الهاتف. يناسبني أكثر عندما أحتاج إلى استخدام متكرر، مثل مراجعة الحركة، التأكد من الرصيد، أو تنفيذ مدفوعات ضمن روتين يومي. كما أراه مناسبًا لمن يريد تقليل الاعتماد على المتصفح والفرع في الأعمال المصرفية المعتادة.
قد يكون خيارًا جيدًا أيضًا لشخص بدأ يعتمد على الهاتف في إدارة مصروفات المنزل، لكنه لا يريد تثبيت مجموعة كبيرة من التطبيقات. وجود الخدمات المصرفية والمدفوعات في تطبيق مرتبط بالبنك يمنح هذا المستخدم نقطة بداية مفهومة، خصوصًا إذا كان يفضل متابعة الأموال من مصدرها الأساسي بدل جمع المعلومات من خدمات مختلفة.
في المقابل، لن أضعه في مقدمة اختيارات شخص لا يتعامل مع Federal Bank، أو شخص يريد منصة موحدة لعدة بنوك وبطاقات ومحافظ. هذا المستخدم سيستفيد غالبًا من تطبيق مالي متعدد الحسابات، مع الاحتفاظ بتطبيق البنك للمهام التي تتطلب الوصول المباشر إلى الحساب. كذلك قد يفضل المستخدم الذي ينفذ مدفوعات فقط تطبيقًا متخصصًا إذا كانت الأولوية القصوى لديه هي الاختصار الشديد.
أما من ناحية العمر، فتصنيف PEGI 3 يجعله مناسبًا من حيث التصنيف العام، لكن الخدمات المالية نفسها تتطلب وعيًا ومسؤولية من صاحب الحساب. لا أتعامل مع هذا التصنيف باعتباره دعوة لاستخدام التطبيق بلا إشراف أو بلا فهم؛ القرارات المالية تحتاج إلى صاحب الحساب أو الشخص المخول بذلك.
موقف يومي يوضح أين يفيد
لنفترض أنني أرتب مصروفات المنزل في نهاية يوم مزدحم، وأحتاج إلى دفع فاتورة بعد شراء حاجيات أساسية. أبدأ بمراجعة الحساب لأتأكد من المبلغ المتاح، ثم أنفذ الدفع وأعود لاحقًا إلى سجل الحركة لأتأكد من أثره. الفائدة هنا ليست أن التطبيق يخطط ميزانيتي عني؛ بل أنه يختصر التنقل بين معرفة الرصيد وإجراء الدفع ومراجعة ما حدث. وإذا كنت أستخدم بطاقة أو حسابًا من بنك آخر للمشتريات، فسأظل بحاجة إلى مراجعة تلك القناة أيضًا، بدل افتراض أن FedMobile يعرض الصورة الكاملة لكل أموالي.
ولكي لا تختلط المصروفات، أستطيع اختيار وقت ثابت للمراجعة، مثل نهاية اليوم أو بعد دفعة مهمة، بدل فتح التطبيق عشوائيًا مرات كثيرة. هذه عادة بسيطة تساعدني على ربط الحركة بسببها، خصوصًا عندما تتقارب المدفوعات. لكنها تتطلب انضباطًا شخصيًا؛ التطبيق المصرفي يعرض النشاط، ولا يقوم وحده بتصنيف كل قرار أو تفسيره نيابة عني.
ما الذي يستحق التحقق منه قبل الاعتماد عليه؟
قبل جعل FedMobile قناتي الوحيدة للمهام اليومية، أختبر الوصول إلى الخدمات التي أحتاج إليها فعلًا وأتأكد من أنني أفهم مسار كل عملية من البداية إلى شاشة التأكيد. إذا كانت مهمتي المعتادة دفع فاتورة ومراجعة حركة الحساب، فهذه هي الخطوات التي ينبغي أن أجربها بهدوء أولًا. لا أبدأ عملية مالية مستعجلة لمجرد أنني افترضت أن الخيار سيكون في المكان الذي أتوقعه.
ومن الأسئلة العملية التي يطرحها المستخدم: هل يغني التطبيق عن زيارة الفرع؟ في تجربتي، هو مناسب للمهام المتكررة التي يمكن إنجازها من الهاتف، لكنه لا يجعل القنوات الأخرى غير ضرورية في كل حالة. إذا احتجت إلى معالجة مسألة معقدة أو إلى مساعدة مباشرة، أتعامل مع التطبيق باعتباره نقطة وصول مفيدة لا بديلًا مضمونًا عن التواصل مع البنك.
وقد يسأل مستخدم آخر إن كان مناسبًا لمن يملك أكثر من حساب مصرفي. أراه مفيدًا لحساب Federal Bank والخدمات المرتبطة به، لكن من يريد نظرة موحدة على أمواله في مؤسسات متعددة سيحتاج إلى وسيلة أخرى للتجميع. لا أخلط بين سهولة إدارة حساب واحد وبين إدارة مالية شاملة؛ لكل منهما غرض مختلف.
أما إذا كان الهاتف قديمًا، فمن الأفضل التحقق من توافق نظام التشغيل قبل الاعتماد على التطبيق، لأن متطلبه يبدأ من الإصدار 11. وإذا كان الجهاز غير مناسب، فخيار المتصفح أو القنوات المصرفية الأخرى قد يكون أيسر من محاولة تغيير الهاتف فقط من أجل تطبيق واحد. هذه نقطة قرار بسيطة لكنها تمنع مفاجأة غير مناسبة في وقت الحاجة.
الإصدار والدعم المتوقع من التطبيق
يعمل التطبيق حاليًا بالإصدار 7.5.2، ويتطلب نظام تشغيل يبدأ من الإصدار 11. هذه المعلومة مهمة قبل التثبيت، خصوصًا لمن يستخدم هاتفًا قديمًا أو يؤجل تحديثات النظام. أفضل دائمًا التأكد من توافق الجهاز أولًا بدل اكتشاف المشكلة بعد حذف تطبيق آخر أو محاولة تسجيل الدخول في وقت عاجل.
وجود إصدار حالي محدد يعني أن المستخدم ينبغي أن يتعامل مع التحديثات كجزء من الاستخدام المصرفي، لا كأمر يمكن تجاهله دائمًا. في التطبيقات المالية، تحديث التطبيق والنظام يساعدان على إبقاء التجربة ضمن البيئة التي يدعمها المطور. وفي الوقت نفسه، أتحقق بعد أي تحديث من أماكن الخدمات التي أستخدمها كثيرًا، لأن تغير ترتيب الواجهة قد يؤثر في سرعة الوصول إليها.
كون التطبيق من تطوير Federal Bank يمنحه ميزة الانتماء المباشر إلى الجهة المصرفية، لكنه يرفع أيضًا توقعاتي بشأن الدقة والوضوح في المعلومات المعروضة. عندما أستخدم خدمة مصرفية، أريد أن أعرف أن كل شاشة تخدمني في اتخاذ قرار صحيح، لا أن تكون مجرد واجهة جميلة. لهذا السبب أقيّم FedMobile بناءً على فائدته العملية في إدارة العلاقة مع البنك، لا على الانطباع الأول وحده.
حكم نهائي بعد الاستخدام
في رأيي، Federal Bank - FedMobile تطبيق مصرفي متوازن لعملاء Federal Bank، وأفضل ما فيه أنه يضع الخدمات المصرفية والمدفوعات ضمن مسار واحد يمكن الرجوع إليه يوميًا. تقييمه المرتفع وانتشاره الواسع يدعمان صورته كتطبيق ناضج، لكنهما لا يغيران حقيقة أن فائدته الأساسية موجهة إلى جمهور محدد.
أرشحه لمن يريد إدارة حسابه ومدفوعاته من الهاتف بطريقة مباشرة، لا لمن يبحث عن مدير مالي شامل لكل حساباته. قوته تظهر في الاستخدام المتكرر: التحقق من الرصيد، مراجعة الحركة، متابعة أثر المدفوعات، والاعتماد على قناة مصرفية واحدة بدل التنقل بين البدائل. أما حدوده فتظهر عندما أحتاج إلى تجميع بنوك متعددة أو تحليل مالي متقدم أو مساعدة بشرية في مسألة معقدة.
لو كنت عميلًا لـ Federal Bank، فسأمنحه فرصة وأستخدمه كأداة يومية، مع تخصيص وقت قصير لفهم الواجهة ومراجعة العمليات بعد المدفوعات المهمة. ولو لم أكن عميلًا للبنك، فلن أختاره لمجرد أنه تطبيق مجاني؛ سأبحث عن أداة تناسب طريقة تعاملي مع حساباتي. بهذه الصورة، يبدو FedMobile خيارًا عمليًا ومحدد الهدف، وليس حلًا عامًا يدّعي ملاءمة كل مستخدم.
الأسئلة الشائعة
ما هو تطبيق Federal Bank - FedMobile، وما الخدمات التي يقدمها؟
تطبيق Federal Bank - FedMobile هو منصة الخدمات المصرفية عبر الهاتف المحمول لعملاء Federal Bank، ويتيح إدارة الحسابات من مكان واحد. بعد تسجيل الدخول يمكن عادةً مراجعة الرصيد وكشوف الحساب، تحويل الأموال، دفع الفواتير، إدارة المستفيدين، طلب بعض الخدمات المصرفية، والعثور على الفروع وأجهزة الصراف. تختلف المزايا المتاحة بحسب نوع الحساب وإصدار التطبيق وإعدادات البنك.
هل يمكن استخدام FedMobile بأمان، وما المتطلبات اللازمة لتسجيل الدخول؟
يعتمد التطبيق على وسائل حماية مصرفية مثل رقم التعريف الشخصي للتطبيق، وكلمات المرور لمرة واحدة، والتحقق من رقم الهاتف المسجل، وقد تتوفر المصادقة البيومترية على الأجهزة المدعومة. لاستخدامه تحتاج غالباً إلى حساب لدى Federal Bank ورقم هاتف محمول مسجل لدى البنك واتصال بالإنترنت. يُنصح بتنزيل التطبيق من المتجر الرسمي فقط، وتجنب مشاركة رموز OTP أو بيانات الدخول مع أي شخص.
هل يسمح Federal Bank - FedMobile بتحويل الأموال ودفع الفواتير؟
نعم، صُمم FedMobile لتسهيل عدد من المعاملات اليومية، ومنها التحويل بين حساباتك أو إلى مستفيدين آخرين، إضافة إلى دفع فواتير وخدمات محددة، وقد يدعم خيارات دفع رقمية وفقاً للمنطقة والأنظمة المصرفية المتاحة. قبل تأكيد العملية، راجع اسم المستفيد والمبلغ والرسوم والحدود اليومية، لأن بعض التحويلات قد تحتاج إلى تفعيل مسبق أو تحقق إضافي.
هل توجد رسوم أو حدود على المعاملات داخل تطبيق FedMobile؟
قد تكون بعض وظائف التطبيق مجانية، لكن الرسوم والحدود لا تعتمد على التطبيق وحده؛ بل تتأثر بنوع الحساب، وطريقة التحويل، ونوع الخدمة، وسياسة Federal Bank الحالية. قد تنطبق رسوم على تحويلات معينة أو خدمات خاصة، كما يمكن فرض حدود يومية أو شهرية لأسباب أمنية وتنظيمية. من الأفضل مراجعة جدول الرسوم الرسمي داخل التطبيق أو موقع البنك قبل تنفيذ أي معاملة.
ماذا أفعل إذا تعذر تفعيل التطبيق أو واجهت مشكلة في التحويل أو تسجيل الدخول؟
ابدأ بالتأكد من تحديث FedMobile، واستقرار اتصال الإنترنت، واستخدام رقم الهاتف المسجل لدى Federal Bank، ثم أعد تشغيل الجهاز وحاول مرة أخرى دون مشاركة رمز التحقق مع أي طرف. إذا كان الحساب مقفلاً أو فشلت المعاملة، احتفظ برقم المرجع ووقت العملية ولا تكرر التحويل عدة مرات. عند استمرار المشكلة، تواصل مع دعم البنك عبر القنوات الرسمية أو زر الفرع، خصوصاً في حالات العمليات غير المصرح بها.
تنزيل