ENBD X
4.7شؤون ماليةتم التحديث 20 أكتوبر 2026
لقطات الشاشة
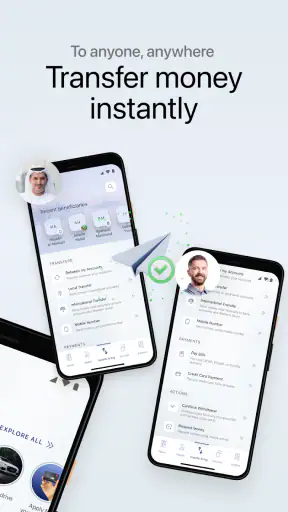
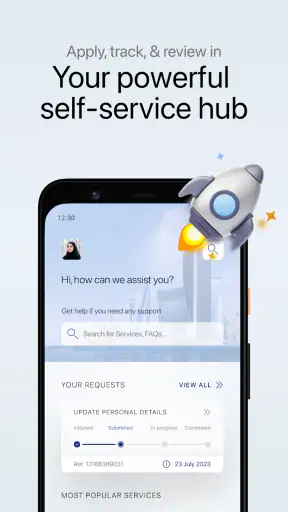
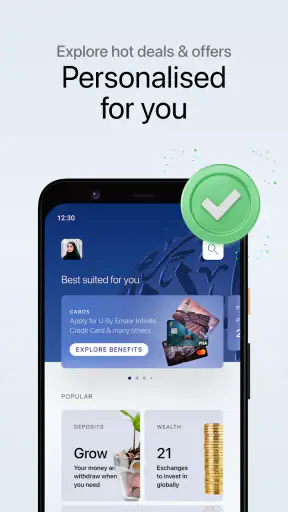
 تحليل بواسطة Mobexer
عندما أفتح تطبيق ENBD X، لا أتعامل معه كتطبيق عادي لإجراء تحويل سريع ثم إغلاقه، بل كواجهة يومية لإدارة علاقتي مع بنك الإمارات دبي الوطني. هذا الفرق مهم عند اتخاذ قرار الاستخدام: هل أريد تطبيقاً يخدمني داخل بنك محدد، أم أبحث عن أداة مستقلة تجمع حسابات متعددة، أم أفضّل إنجاز معاملاتي من خلال الموقع أو الفرع؟ في تجربتي، الإجابة تعتمد على مكان حساباتك وطريقة تعاملك مع المال أكثر مما تعتمد على شكل التطبيق وحده.
التطبيق مخصص للخدمات المصرفية عبر الهاتف المتحرك من بنك الإمارات دبي الوطني، وهو تطبيق مالي مجاني من تطوير Emirates NBD. يظهر في المتجر بتقييم متوسطه 4.7 من عدد كبير من المستخدمين، كما وصل إلى أكثر من مليون عملية تثبيت. هذه الأرقام تعطي انطباعاً جيداً عن انتشاره وثقة شريحة واسعة به، لكنها لا تعني أن تجربته ستكون مثالية لكل شخص؛ فالتطبيق المصرفي ينجح عندما يختصر خطواتك الفعلية ويحافظ على وضوح معلوماتك في اللحظة التي تحتاج فيها إليها.
كيف أقرر إن كان ENBD X مناسباً لي؟
عندما أقيّم إن كان ENBD X يستحق البقاء على هاتفي، أبدأ بالسؤال عن المهام التي أعود إليها كل شهر، لا عن الانطباع الذي تركه أول استخدام. أراجع مدى ارتباطي ببنك الإمارات دبي الوطني، ومدى ارتياحي لإنجاز الأعمال المصرفية من الهاتف، ثم أفكر في مقدار المتابعة التي أحتاجها بعد كل عملية. بهذه الطريقة أميّز بين تطبيق يضيف قيمة إلى روتيني ووسيلة أفتحها بدافع الفضول ثم أنساها.
ابدأ بعلاقتك مع البنك لا بعدد المزايا
أول سؤال أطرحه على أي شخص يفكر في استخدامه هو: هل لديك علاقة مصرفية مع الإمارات دبي الوطني أو تخطط لبناء واحدة؟ إذا كانت الإجابة نعم، يصبح التطبيق منطقياً جداً، لأنه يضع الخدمات المصرفية في الهاتف بدلاً من إجبارك على الاعتماد على الفرع أو المتصفح في كل مرة. أما إذا كنت تريد تطبيقاً لإدارة حسابات من بنوك مختلفة أو أداة لتتبع الإنفاق عبر مؤسسات متعددة، فلن يكون هذا هو الخيار الطبيعي، لأنه مرتبط بتجربة بنك واحد.
بالنسبة إليّ، معيار الاختيار الأهم هو تكرار المهام. الشخص الذي يراجع رصيده، يتابع حركة الحساب، يدفع التزاماته أو يحتاج إلى تنفيذ تحويلات من الهاتف سيستفيد منه أكثر من شخص نادراً ما يدخل إلى حسابه. التطبيق المصرفي الجيد ليس الذي يعرض أكبر عدد من الأزرار، بل الذي يجعل المهمة المتكررة مفهومة وقابلة للإنجاز من دون تردد.
هناك معيار آخر لا يظهر دائماً في وصف المتجر: استعدادك للاعتماد على الهاتف في القرارات المالية. شاشة الهاتف مريحة للمهام اليومية، لكنها تحتاج إلى انتباه أكبر عند مراجعة اسم المستفيد والمبلغ وتفاصيل العملية. لذلك أتعامل مع التطبيق كأداة تنفيذ ومراجعة، لا كبديل عن التفكير قبل الضغط على التأكيد.
ما الذي أراجعه قبل نقل استخدامي إليه؟
أنصحك أولاً بأن تحدد الخدمات التي تستخدمها فعلياً من البنك. اكتبها في ذهنك أو على ورقة: متابعة الرصيد، مراجعة العمليات، التحويل، دفع الفواتير، إدارة البطاقات أو أي خدمة أخرى تعتمد عليها. بعد ذلك اسأل نفسك هل تريد إنجاز هذه الأمور في أوقات مختلفة ومن أماكن مختلفة. إن كان جوابك إيجابياً، فوجود تطبيق مخصص للبنك قد يوفر عليك احتكاكاً يومياً لا تلاحظه إلا بعد أن تتوقف عن استخدام القنوات التقليدية.
أحدث الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
كما أضع سهولة القراءة ضمن القرار. في التطبيقات المالية، وضوح الرصيد والحركات أهم من الزخرفة. عندما أفتح الواجهة، أريد أن أعرف بسرعة ما الذي حدث في حسابي، وما الذي يحتاج إلى إجراء، وما الذي يمكن تأجيله. إذا كنت تفضل مراجعة مستندات طويلة أو مقارنة تفاصيل كثيرة في شاشة كبيرة، فقد يبقى الموقع المصرفي أو الفرع أكثر راحة لبعض المهام.
التطبيق مصنف ضمن الشؤون المالية، ومناسب عمرياً للجميع تقريباً مع تصنيف PEGI 3. هذا لا يعني أن الطفل سيستخدمه مستقلاً؛ فالمحتوى العملي هنا مصرفي، ويتطلب حساباً وبيانات دخول ومسؤولية واضحة من صاحب الحساب. التصنيف العمري يصف ملاءمة المحتوى، وليس صلاحية إدارة الأموال من دون إشراف.
ثلاث عادات تجعل الاستخدام أكثر أماناً ووضوحاً
أول عادة ألتزم بها هي فتح التطبيق قبل تنفيذ أي تحويل لمراجعة الرصيد والحركات الحديثة. هذه الخطوة الصغيرة تساعدني على اكتشاف أي عملية غير متوقعة قبل أن أضيف عملية جديدة فوقها، كما تمنعني من الاعتماد على رقم قديم أتذكره من زيارة سابقة. لا أتعامل مع الشاشة المختصرة كحكم نهائي؛ أراجع تفاصيل الحركة عندما يكون القرار مهماً.
العادات الثانية تتعلق بالمستفيدين. عندما أرسل مبلغاً إلى شخص أو جهة، أراجع الاسم والمبلغ والغرض قبل التأكيد، خصوصاً إذا كنت أستخدم الهاتف وأنا مستعجل. سهولة تنفيذ العملية قد تصبح نقطة ضعف إذا جعلتني أضغط بسرعة. أفضل استخدامه في مكان هادئ عند التحويلات المهمة، ثم أحتفظ بسجل العملية أو أراجع الحركة لاحقاً للتأكد من ظهورها كما توقعت.
أما العادة الثالثة فهي الفصل بين الإشعارات والذاكرة. لا أفترض أن إشعاراً واحداً يغني عن مراجعة الحساب، ولا أعتبر غياب التنبيه دليلاً على عدم تنفيذ العملية. أفتح التطبيق للتحقق عندما تكون العملية حساسة، وأستخدم البريد أو الرسائل أو أي سجل متاح لدي كطبقة متابعة إضافية، بدلاً من الاكتفاء بتذكر ما رأيته للحظة على الشاشة.
سيناريو يومي يوضح قيمته
تخيل أنني في طريق العودة من العمل وأحتاج إلى التأكد من وصول راتبي، ثم أريد دفع التزام منزلي وتحويل مبلغ صغير إلى أحد أفراد الأسرة. في السابق قد أؤجل ذلك إلى أن أصل إلى حاسوب أو أزور الفرع، بينما يسمح لي التطبيق بإدارة هذه الخطوات من الهاتف. قيمة ENBD X في هذا السيناريو ليست في تنفيذ نقرة واحدة، بل في جمع المراجعة والتنفيذ والمتابعة داخل القناة التي أحملها معي.
لكنني لا أنفذ الخطوات الثلاث بسرعة عمياء. أبدأ بمراجعة الرصيد والحركات، ثم أتحقق من المبلغ المستحق، وبعدها أراجع بيانات التحويل قبل الإرسال. إذا ظهرت لي معلومة غير واضحة، أتوقف وأستخدم قناة دعم أو وسيلة مصرفية أخرى بدلاً من التخمين. هذه الطريقة تجعل التطبيق عملياً من دون أن تحول السرعة إلى مخاطرة.
أين يتفوق التطبيق في الاستخدام الفعلي؟
أبرز نقطة قوة ألاحظها هي قرب الخدمات المصرفية من روتيني اليومي. لا أحتاج إلى تخصيص وقت منفصل لكل مراجعة صغيرة، ويمكنني التعامل مع الحساب عندما أكون خارج المنزل. هذا مفيد لمن يتابع مصروفاته باستمرار أو يحتاج إلى التأكد من حركة معينة بعد الشراء أو التحويل.
ميزة أخرى هي أن التطبيق يقدم تجربة موجهة إلى عملاء بنك الإمارات دبي الوطني بدلاً من محاولة أن يكون منصة مالية عامة. هذا التركيز قد يبدو محدوداً لمن يريد تجميع حساباته، لكنه مفيد للعميل الذي يريد التعامل مع بنك واحد من واجهة مخصصة له. عادةً ما تكون الخطوات المرتبطة بالحساب البنكي أوضح عندما لا تضطر إلى ترجمة وظائف عامة إلى احتياج مصرفي محدد.
أرى أيضاً أن وجوده على الهاتف يقلل الاعتماد على الزيارات غير الضرورية للفرع. ليست كل مهمة مصرفية بحاجة إلى مقابلة موظف، وكثير من الأسئلة اليومية يمكن أن يبدأ من شاشة الحساب والحركات. مع ذلك، لا أعتبر التطبيق بديلاً كاملاً عن الموظف في الحالات المعقدة، مثل مشكلة تحتاج إلى تفسير أو طلب يتطلب تحققاً إضافياً.
الإصدار الحالي هو 26.8.2، ويعمل على نظام تشغيل 11 أو أحدث. بالنسبة لي، هذه المعلومة عملية وليست تفصيلاً تقنياً: قبل تثبيته على هاتف قديم، أتحقق من إصدار النظام حتى لا أبدأ التجربة بتوقعات غير واقعية. وإذا كان هاتفي لا يدعم المتطلبات، فلن تحل الرغبة في استخدام التطبيق المشكلة؛ سأحتاج إلى تحديث الجهاز أو استعمال قناة أخرى يقدمها البنك.
تفاصيل صغيرة تغيّر طريقة الاستفادة منه
أول تفصيل غير واضح للمستخدم الجديد هو أنني لا أستخدم الصفحة الرئيسية كبديل عن سجل الحساب. الصفحة الرئيسية مناسبة للبدء، لكن سجل الحركات هو المكان الذي أعود إليه عندما أريد فهم ما حدث فعلاً. أراجع التاريخ والوصف والمبلغ معاً، لأن الرقم وحده لا يشرح دائماً سبب التغير في الرصيد.
التفصيل الثاني هو التعامل مع التطبيق كجزء من دورة مالية كاملة. عندما أدفع أو أحول، لا تنتهي مهمتي عند ظهور رسالة نجاح؛ أعود لاحقاً إلى الحركة لأتأكد من تسجيلها بالطريقة المتوقعة. هذه الخطوة مفيدة خصوصاً لمن يدير ميزانية منزلية أو يحتاج إلى مطابقة العمليات مع إيصالاته، لأنها تقلل الفجوة بين تنفيذ العملية وتوثيقها.
التفصيل الثالث أن الهاتف نفسه يصبح جزءاً من قرار الأمان. لا أفتح التطبيق على جهاز مشترك، ولا أترك الشاشة مفتوحة في مكان عام، ولا أتعامل مع طلبات تسجيل الدخول غير المتوقعة باستخفاف. التطبيق قد يكون مصممًا للخدمات المصرفية، لكن حماية الجهاز والبيانات المحيطة به تقع ضمن مسؤولية المستخدم أيضاً. هذه ليست ملاحظة عامة منفصلة عن التطبيق؛ هي جزء من تجربة أي مصرفية عبر الهاتف.
أين قد تكون البدائل أفضل؟
إذا كانت أولويتك إدارة عدة بنوك في مكان واحد، فقد تفضل أداة مالية مستقلة أو تطبيقات البنوك الأخرى التي تستخدمها، بشرط أن تتوافق مع احتياجك وثقتك بها. في هذه الحالة، قوة ENBD X في تركيزه على بنك واحد تصبح قيداً بالنسبة إليك. لن أختاره كلوحة تحكم عامة لمجموعة حسابات؛ سأختاره عندما يكون حساب الإمارات دبي الوطني هو محور معاملاتي.
أما إذا كنت تنجز معاملات قليلة جداً، فقد يكون الموقع المصرفي أو التواصل المباشر مع البنك كافياً. لا يحتاج كل مستخدم إلى تثبيت تطبيق مصرفي لمجرد أن التطبيق موجود. الشخص الذي يزور حسابه نادراً، أو يفضل شاشة الحاسوب، أو لا يشعر بالراحة عند إدارة الأموال من الهاتف، قد يجد القناة التقليدية أنسب وأقل توتراً.
البديل الأفضل في بعض الحالات هو الفرع أو الدعم المباشر. عندما تكون المشكلة مرتبطة بقرار مالي معقد، أو لا أفهم سبب ظهور حركة، أو أحتاج إلى توضيح يتجاوز المعلومات المعروضة، لا أحاول حل كل شيء من خلال التطبيق. سهولة الوصول لا تعني أن كل الأسئلة يمكن اختصارها في واجهة رقمية.
كذلك، لا أنصح به لمن يخلط بين تطبيق البنك وتطبيق الميزانية. التطبيق البنكي يساعدني على التعامل مع حسابي لدى البنك، لكنه ليس بالضرورة بديلاً عن جدول شخصي أو أداة مخصصة لتصنيف إنفاق الأسرة ومقارنة أهدافها. إذا كان هدفك تحليل عادات الإنفاق على نطاق واسع، فستحتاج إلى طريقة إضافية، مع الانتباه جيداً إلى خصوصية بياناتك قبل ربط أي خدمة خارجية.
تكلفة الانتقال من القنوات المعتادة
التطبيق مجاني، لذلك لا أتعامل مع الانتقال إليه كقرار شراء، بل كتكلفة تعود إلى الوقت والعادة والثقة. في البداية، سأحتاج إلى التعود على مكان كل خدمة، والتأكد من أن بيانات الدخول تعمل، وفهم طريقة مراجعة الحركة بعد تنفيذها. هذه الخطوات ليست عيباً خاصاً به؛ لكنها واقع يجب أن أحسبه قبل أن أقرر أن التطبيق سيوفر لي وقتاً.
أبدأ الانتقال تدريجياً بدلاً من إلغاء القنوات الأخرى فوراً. أستخدمه أولاً لمراجعة الرصيد والحركات، ثم أجرب مهمة منخفضة التعقيد، وبعدها أنتقل إلى التحويلات أو المدفوعات التي أحتاجها فعلاً. بهذه الطريقة أتعلم الواجهة من دون أن أجعل أول تجربة مرتبطة بعملية حساسة أو مستعجلة.
كما أحتفظ بعادة بديلة عند تعطل الهاتف أو ضعف الاتصال أو الحاجة إلى مساعدة بشرية. الاعتماد الكامل على قناة واحدة قد يسبب إرباكاً في لحظة غير مناسبة، حتى لو كانت القناة مريحة في الأيام العادية. لذلك أتعرف مسبقاً إلى طريقة التواصل مع البنك وأعرف متى أتوقف عن المحاولة داخل التطبيق.
الانتقال يصبح أسهل عندما أرتب إشعاراتي وسجلاتي. لا أريد أن تغرقني التنبيهات، ولا أريد في الوقت نفسه أن أفقد أثر عملية مهمة. أراجع إعدادات الهاتف بما يناسبني، وأفصل بين إشعار للانتباه وسجل أعود إليه عند المطابقة. هذه الخطوة تساعدني على استخدام التطبيق كأداة مالية منظمة، لا كصندوق رسائل يسبب القلق.
من سيحبه ومن الأفضل أن يتجاوزه؟
أرشحه لعميل بنك الإمارات دبي الوطني الذي يريد الوصول إلى حسابه من الهاتف، ويتابع حركاته بانتظام، وينفذ معاملاته اليومية من دون زيارة الفرع في كل مرة. يناسب أيضاً من يفضل مراجعة أمواله أثناء التنقل، بشرط أن يكون هاتفه متوافقاً وأن يتعامل مع بيانات الدخول والعمليات بعناية.
أرشحه كذلك لمن يريد بداية بسيطة مع الخدمات المصرفية الرقمية من دون دفع رسوم للتطبيق نفسه. وجود أكثر من مليون تثبيت ومتوسط تقييم 4.7 يشيران إلى أنه ليس تجربة هامشية، لكنني لا أستخدم التقييم وحده لاتخاذ القرار؛ أختبر مدى توافقه مع بنكي واحتياجاتي وطريقة إدارتي للأموال.
في المقابل، لن يكون خياري الأول لمن يريد منصة تجمع بنوكاً متعددة، أو لمن يعتمد على تحليلات ميزانية متقدمة، أو لمن يفضل إنجاز كل شيء من شاشة كبيرة. كما أن الشخص الذي يشعر بالارتباك من التحويلات عبر الهاتف قد يستفيد من البدء بالفرع أو الموقع، ثم الانتقال إلى التطبيق بعد أن يصبح مرتاحاً مع خطواته المصرفية.
حكمي النهائي بعد النظر إلى البدائل
في رأيي، ENBD X اختيار قوي ومباشر لعميل Emirates NBD الذي يريد جعل الهاتف نقطة الوصول الأساسية إلى خدماته المصرفية. قوته الحقيقية ليست في كونه تطبيقاً مالياً عاماً، بل في كونه قناة مركزة لعلاقة مصرفية محددة. إذا كان هذا هو احتياجك، فستشعر بأن استخدامه منطقي منذ اليوم الأول.
أما إذا كنت تبحث عن إدارة مالية شاملة عبر بنوك مختلفة، أو تريد تحليلاً تفصيلياً للميزانية، أو لا ترتاح للمعاملات الحساسة عبر الهاتف، فاختر أداة أخرى أو اجمع بين التطبيق وقناة تقليدية. لا أرى ذلك فشلاً في التطبيق؛ إنه اختلاف في المهمة التي تريد إنجازها.
أعطيه فرصة إذا كان حسابك لدى البنك وتريد تقليل الزيارات والاعتماد على المتصفح. ابدأ بالمراجعة، تحقق من كل عملية، وانتقل تدريجياً إلى الخدمات التي تستخدمها فعلاً. بهذه الطريقة ستعرف بسرعة إن كان يوفر عليك وقتاً حقيقياً أم أنه مجرد تطبيق إضافي على هاتفك. وبالنسبة لي، هو مناسب جداً عندما أتعامل معه كأداة مصرفية يومية تحتاج إلى انتباه، لا كاختصار يلغي مسؤولية مراجعة أموالي.
التطبيق مجاني، وتصنيفه PEGI 3، وظهر لأول مرة في 12 ديسمبر 2021، ما يجعله خياراً ناضجاً نسبياً ضمن تطبيقات الخدمات المصرفية الحديثة. بعد تثبيته، لا أنصح بالحكم عليه من أول فتح فقط؛ امنحه تجربة مرتبطة بمهمة واقعية، مثل مراجعة حركة أو متابعة تحويل، ثم قرر. إذا كانت تلك المهمة أوضح وأسرع من طريقتك المعتادة، فهذه هي الفائدة التي تستحق الاحتفاظ بالتطبيق من أجلها.
الأسئلة الشائعة
ما هو تطبيق ENBD X، وما الخدمات التي يقدمها؟
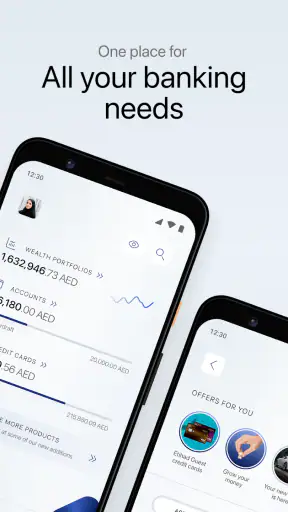
ENBD X هو تطبيق الخدمات المصرفية الرقمية التابع لبنك الإمارات دبي الوطني، ويتيح للعملاء إدارة حساباتهم وبطاقاتهم من الهاتف. بعد تسجيل الدخول يمكن عادةً متابعة الرصيد وكشوف الحساب، تحويل الأموال محليًا ودوليًا، دفع الفواتير، إدارة البطاقات، طلب بعض المنتجات المصرفية، ومراجعة الإشعارات والمعاملات. تختلف الخدمات المتاحة بحسب نوع الحساب، الدولة، وأهلية العميل.
هل تطبيق ENBD X آمن للاستخدام وإجراء التحويلات المالية؟
يستخدم التطبيق عادةً وسائل حماية مصرفية مثل تسجيل الدخول الآمن، التحقق الإضافي، تشفير الاتصال، وإشعارات المعاملات، وقد يطلب تأكيدًا إضافيًا عند تنفيذ عمليات حساسة. مع ذلك، لا توجد حماية تغني عن سلوك المستخدم؛ لذلك يُنصح بتحميل التطبيق من المتجر الرسمي فقط، وتجنب مشاركة كلمات المرور أو رموز التحقق، وعدم استخدام شبكات عامة عند إجراء التحويلات.
كيف يمكنني التسجيل أو تسجيل الدخول إلى ENBD X؟
يحتاج التسجيل عادةً إلى أن تكون عميلاً مؤهلاً لدى بنك الإمارات دبي الوطني، مع استخدام بيانات مرتبطة بحسابك ورقم هاتف مسجل لدى البنك. قد يتطلب التطبيق التحقق من الهوية عبر رمز يصل برسالة نصية أو وسائل تحقق أخرى، ثم إنشاء كلمة مرور أو رقم تعريف. إذا تغيّر رقم هاتفك أو تعذر التحقق، فقد تحتاج إلى التواصل مع البنك أو زيارة أحد فروعه.
هل يمكن استخدام ENBD X لتحويل الأموال ودفع الفواتير؟
نعم، يوفر ENBD X عادةً أدوات لإجراء التحويلات بين حساباتك، وإرسال الأموال إلى مستفيدين محليين أو دوليين وفق الشروط المعمول بها، إضافة إلى دفع عدد من الفواتير والخدمات. قبل التأكيد، راجع اسم المستفيد والمبلغ والعملة والرسوم ومدة التنفيذ، لأن بعض التحويلات قد تخضع لحدود يومية أو موافقات إضافية أو تستغرق وقتًا أطول.
ماذا أفعل إذا واجهت مشكلة في التطبيق أو لم أتعرف على معاملة؟
ابدأ بالتأكد من تحديث ENBD X واتصال الإنترنت، ثم أغلق التطبيق وأعد فتحه أو جرّب تسجيل الدخول لاحقًا إذا كانت المشكلة مؤقتة. لا تحذف التطبيق قبل التأكد من توفر بيانات الدخول ووسائل التحقق. عند ملاحظة معاملة غير معروفة، جمّد البطاقة إن أمكن من داخل التطبيق واتصل فورًا بقنوات الدعم الرسمية للبنك، ولا تتجاوب مع أي شخص يطلب رمز التحقق أو كلمة المرور.