CBE Connect
4.0شؤون ماليةتم التحديث 20 أكتوبر 2026
لقطات الشاشة
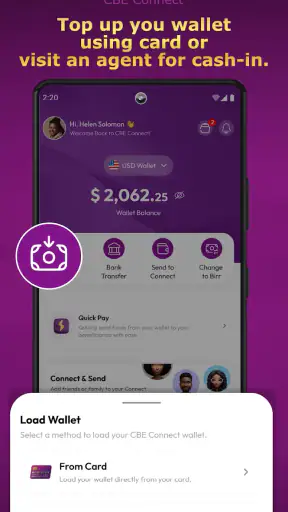
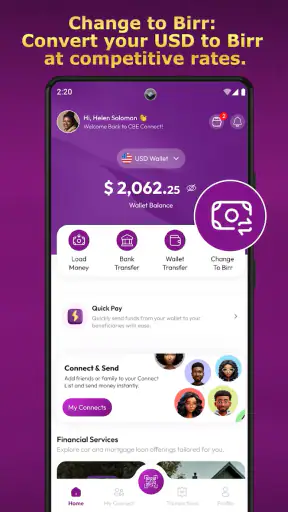
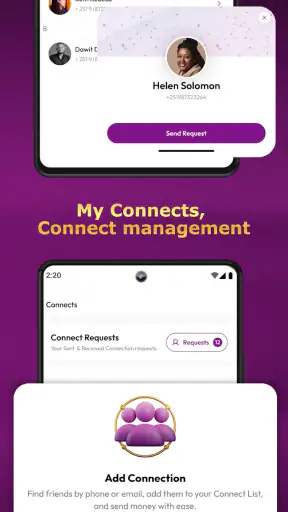
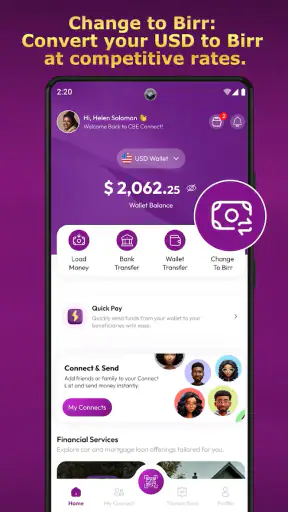
 تحليل بواسطة Mobexer
إذا كنت تبحث عن وسيلة تجمع الدفع والتحويلات وإدارة أكثر من عملة في مكان واحد، فقد يلفت انتباهك CBE Connect، وهو تطبيق مالي من تطوير Commercial Bank Of Ethiopia. استخدمته بعقلية عملية: هل يضيف شيئًا مفيدًا إلى التعاملات اليومية، أم أنه مجرد واجهة أخرى للخدمات المصرفية؟ انطباعي العام أنه موجّه لمن يريد الوصول إلى خدمات مالية رقمية من الهاتف، مع تركيز واضح على المحفظة متعددة العملات والتحويلات والحوالات.
التطبيق مجاني، وهذه نقطة مهمة عند تقييم قيمته. لا توجد هنا تكلفة شراء تدفعها لمجرد تثبيته، لذلك يمكن للمستخدم تجربة التطبيق دون الدخول في التزام مالي مسبق. لكن مجانية الوصول لا تعني أن كل عملية مالية داخل التطبيق مجانية؛ فالرسوم المحتملة المرتبطة بالخدمات المصرفية أو التحويلات يجب التعامل معها كجزء منفصل عن سعر التطبيق نفسه. لهذا أنصحك بأن تفرّق بين تحميل مجاني وبين تكلفة تنفيذ معاملة معينة.
كيف يعمل CBE Connect في الاستخدام اليومي؟
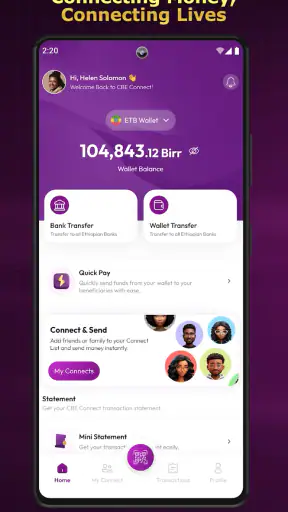
الفكرة الأساسية بسيطة نسبيًا: بدل التنقل بين قنوات مختلفة لإجراء الدفع أو إرسال الأموال، يمنحك التطبيق نقطة وصول واحدة إلى محفظة تدعم أكثر من عملة. هذا يجعله مناسبًا لمن تتكرر لديه معاملات مالية متنوعة، خصوصًا عندما لا تكون كل احتياجاته محصورة في الدفع المحلي المعتاد.
في تجربة الاستخدام، أكثر ما يهم ليس عدد الأزرار أو شكل الشاشة، بل سرعة الوصول إلى المهمة المطلوبة. عندما أفتح تطبيقًا ماليًا، أريد أن أعرف فورًا أين أراجع رصيدي، وكيف أبدأ تحويلًا، وما الخطوة التالية قبل تأكيد العملية. قيمة CBE Connect تظهر عندما يقلل هذا النوع من التشتت، ويجعل الهاتف أداة مباشرة لإدارة المدفوعات بدل أن يكون مجرد وسيلة لعرض معلومات الحساب.
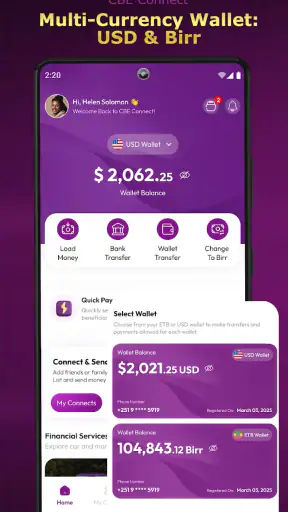
المحفظة متعددة العملات ليست ميزة أحتاجها في كل يوم، لكنها تصبح عملية جدًا في مواقف محددة. شخص يتلقى أموالًا بعملات مختلفة، أو يتعامل مع حوالات، أو يريد فصل أرصدته بدل خلطها في حساب واحد، قد يجد هذا الأسلوب أوضح من الاعتماد على أكثر من تطبيق أو سجل يدوي. أما المستخدم الذي يجري مشتريات محلية صغيرة فقط، فقد لا يستفيد من كامل الفكرة.
سيناريو واقعي يوضح فائدته
تخيل أنك تحتاج إلى إرسال مبلغ إلى أحد أفراد الأسرة، ثم استقبال حوالة في وقت لاحق، مع وجود رصيد بعملة مختلفة. في الطريقة التقليدية قد تضطر إلى زيارة فرع، أو استخدام قناة تحويل منفصلة، أو التواصل مع شخص آخر للتأكد من حالة العملية. وجود الدفع والتحويلات والحوالات ضمن تطبيق واحد يمكن أن يقلل هذه الخطوات، ويمنحك مكانًا واحدًا تراجعه قبل اتخاذ القرار.
لكنني لا أنصح بتنفيذ تحويل حساس بسرعة لمجرد أن العملية تبدو سهلة. في التطبيقات المالية، سهولة الضغط قد تكون سببًا لمراجعة المستفيد والمبلغ والعملة مرتين. أفضل استخدام عملي هو تجهيز تفاصيل العملية مسبقًا، ثم فتح التطبيق للتأكد من كل خانة قبل التأكيد، والاحتفاظ بمرجع العملية إن ظهر لك بعد الإرسال.
أحدث الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
يدخل CBE Connect ضمن فئة الشؤون المالية، وتقييمه الحالي يبلغ أربع نجوم تقريبًا من المستخدمين. هذا يعطي انطباعًا إيجابيًا عمومًا، لكنه لا يكفي وحده للحكم على ملاءمته لك؛ فالتطبيق المالي قد يكون ممتازًا لشخص يعتمد على التحويلات، وأقل فائدة لشخص يريد فقط وسيلة دفع بسيطة.
ما الذي تحصل عليه مجانًا؟
التطبيق نفسه متاح دون رسوم شراء، وهو يعمل على الأجهزة التي تستخدم نظام تشغيل أندرويد بإصدار 9 أو أحدث. هذه المتطلبات ليست مرتفعة جدًا، لكنها تعني أن بعض الهواتف القديمة قد لا تكون مناسبة. قبل الاعتماد عليه في معاملات مهمة، من الأفضل التأكد من أن هاتفك محدث بما يكفي وأنه يحتفظ بمساحة واستقرار مناسبين لتشغيل تطبيق مالي.
المجانية هنا تمنحك فرصة جيدة للتعرف إلى الواجهة وتجهيز طريقة استخدامك قبل أن تقرر الاعتماد عليه. لا أرى سببًا لدفع تكلفة لمجرد تجربة التطبيق، لكنني أيضًا لا أتعامل مع كلمة “مجاني” على أنها وعد بإلغاء رسوم التحويل أو الحوالة. القرار المالي الحقيقي يجب أن يبنى على تكلفة كل خدمة تستخدمها، لا على تكلفة التنزيل فقط.
هذه نقطة تهم من يقارن التطبيق بخدمة مصرفية تقليدية. زيارة الفرع قد تتطلب وقتًا وتنقلًا، بينما التطبيق يتيح لك بدء العملية من الهاتف. في المقابل، القناة التقليدية قد تكون أفضل عندما تحتاج إلى مساعدة مباشرة أو عندما تكون المعاملة معقدة ولا تريد احتمال إدخال بيانات غير صحيحة بنفسك.
القيمة العملية للمحفظة متعددة العملات
أرى أن دعم أكثر من عملة هو العنصر الذي يميز التطبيق عن محفظة دفع عادية. فائدته لا تكمن فقط في وجود أرصدة متعددة، بل في تقليل الحاجة إلى تذكر أين يوجد كل رصيد. إذا كنت تتعامل مع حوالات أو مبالغ بعملات مختلفة، فإن تجميع هذه الاستخدامات في مساحة واحدة قد يجعل المتابعة أسهل.
مع ذلك، لا ينبغي أن تختار التطبيق لمجرد عبارة “متعدد العملات”. اسأل نفسك أولًا: هل أحتاج فعلًا إلى هذا النوع من المحفظة؟ إذا كانت كل مدفوعاتك تتم بعملة واحدة، فربما تكون محفظة محلية أبسط أسرع بالنسبة لك. أما إذا كنت تتعامل مع أكثر من نوع من الأموال، فالميزة تصبح أكثر من مجرد تفصيل تسويقي؛ إنها طريقة لتنظيم الاستخدام اليومي.
نصيحتي العملية هي أن تفصل ذهنيًا بين ثلاثة أشياء: الرصيد المتاح، والعملة التي ينتمي إليها الرصيد، والعملية التي تريد تنفيذها. لا تبدأ التحويل قبل التأكد من أن مصدر الأموال والعملة والمستفيد متطابقون مع هدفك. هذا الأسلوب يقلل أخطاء شائعة قد تحدث حتى في تطبيق واضح التصميم.
التحويلات والحوالات: الراحة مقابل التدقيق
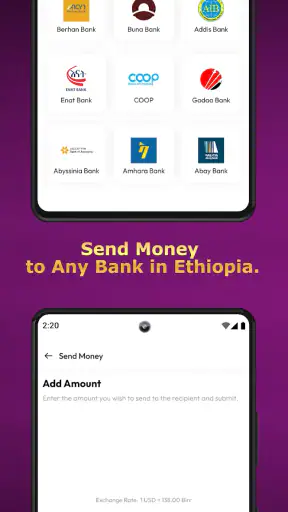
وجود التحويلات والحوالات من الهاتف يوفر راحة واضحة، خصوصًا لمن لا يريد ترتيب يومه حول ساعات العمل أو زيارة نقطة خدمة. أستطيع أن أرى قيمة كبيرة هنا للمستخدم الذي يرسل الأموال بصورة متكررة أو يحتاج إلى متابعة حركة مالية أثناء التنقل.
لكن الراحة الرقمية لا تلغي الحاجة إلى التدقيق. قبل التأكيد، راجع اسم المستفيد، المبلغ، العملة، والغرض من العملية. وإذا كان التطبيق يعرض ملخصًا نهائيًا، فلا تتجاوزه تلقائيًا. هذه ليست نصيحة عامة عابرة؛ في محفظة متعددة العملات، خطأ العملة وحده قد يغير معنى المبلغ بالكامل.
من المفيد أيضًا ألا تجعل الهاتف والذاكرة البشرية وسيلتك الوحيدة للتتبع. احتفظ بسجل شخصي منظم للمعاملات المهمة، مع تاريخها ووصف مختصر لها، بدل الاعتماد على تذكر كل عملية. هذا مفيد خصوصًا لمن يستخدم التطبيق للعائلة أو للعمل الحر أو لمتابعة حوالات متكررة.
الأمان وسلوك الاستخدام المسؤول
يقدم التطبيق نفسه كوسيلة آمنة لإدارة المدفوعات والتحويلات، لكن أمان أي تطبيق مالي يعتمد كذلك على سلوك المستخدم والجهاز. لا تثبته على هاتف مشترك إذا كان بإمكان الآخرين الوصول إلى حسابك، ولا تترك شاشة التطبيق مفتوحة في مكان عام. كما أن مشاركة رموز التحقق أو بيانات الدخول مع أي شخص تهزم جزءًا كبيرًا من الحماية التي يفترض أن يوفرها التطبيق.
أتعامل مع تطبيقات المال بطريقة مختلفة عن تطبيقات الترفيه: أراجع اسم المطور، وأتأكد من أن النسخة المثبتة هي النسخة الرسمية، وأتجنب تنزيل ملفات عشوائية خارج القنوات الموثوقة. اسم Commercial Bank Of Ethiopia ظاهر كمطور للتطبيق، وهذه معلومة مهمة عند البحث عن النسخة الصحيحة، خصوصًا لأن التطبيقات المالية قد تكون هدفًا لمحاولات تقليد الاسم أو الواجهة.
التطبيق مصنف PEGI 3، أي أنه يحمل تصنيفًا عمريًا مناسبًا للجمهور العام. لكن هذا لا يعني أن الطفل ينبغي أن يستخدمه لإجراء معاملات مالية دون إشراف؛ التصنيف يصف ملاءمة المحتوى، وليس أهلية المستخدم لإدارة الأموال أو اتخاذ قرارات تحويل.
أين قد تشعر ببعض الاحتكاك؟
أكبر تحدٍ محتمل في تطبيق مالي متعدد الاستخدامات هو أن كثرة الوظائف قد تجعل البداية أقل بساطة من محفظة مخصصة للدفع فقط. المستخدم الجديد قد يحتاج إلى وقت لفهم الفرق بين الدفع والتحويل والحوالة، خصوصًا إذا كان يستخدم هذه الكلمات بمعنى واحد في حياته اليومية.
لهذا أفضل أن تبدأ بمهمة صغيرة ومنخفضة المخاطر، لا بتحويل كبير أو معاملة لا يمكن التراجع عنها بسهولة. استكشف أماكن الرصيد والعملة وسجل العمليات أولًا، ثم نفذ استخدامك الفعلي بعد أن تتأكد من فهمك لمسار التأكيد. هذا يقلل احتمال أن تتعلم على حساب عملية مهمة.
هناك أيضًا فرق بين سهولة بدء المعاملة وسهولة حل المشكلة. إذا أخطأت في بيانات المستفيد أو واجهت تأخيرًا، فإن ما يهمك هو وضوح حالة العملية وطريقة الحصول على المساعدة. لا أرى من الحكمة أن تعتمد على التطبيق وحده في موقف عاجل قبل أن تعرف كيف تتابع معاملة غير مكتملة أو تحتاج إلى مراجعة.
الإصدار الحالي هو 2.0.37، وهو تفصيل يستحق الانتباه عند مقارنة ما يظهر على هاتفك بما تقرأه عن التطبيق. تحديث النسخة مهم في التطبيقات المالية، ليس فقط للحصول على تغييرات في الواجهة، بل لتقليل احتمال استخدام إصدار قديم. وفي الوقت نفسه، لا أنصح بتحديث التطبيق قبل معاملة شديدة الحساسية مباشرة إذا كان هاتفك غير مستقر؛ اختر وقتًا يمكنك فيه اختبار فتح التطبيق وتسجيل الدخول بهدوء.
مقارنته بالبدائل المعتادة
مقابل الخدمات المصرفية عبر الفروع، يتفوق CBE Connect في تقليل التنقل ومنحك وصولًا مباشرًا من الهاتف. لكنه لا يستبدل الموظف في الحالات التي تحتاج إلى شرح أو معالجة استثنائية. لذلك أراه قناة مريحة للعمليات المتكررة والواضحة، لا بديلًا كاملًا لكل موقف مصرفي.
ومقابل محافظ الدفع المحلية البسيطة، يملك التطبيق فكرة أوسع بفضل تعدد العملات والحوالات. هذه ميزة حقيقية لمن يحتاجها، لكنها قد تجعل التطبيق أكبر من الحاجة بالنسبة إلى مستخدم يريد دفع فاتورة أو إرسال مبلغ صغير بالطريقة الأسرع الممكنة. البديل الأبسط قد يفوز في هذه الحالة، حتى لو كان أقل شمولًا.
أما مقارنةً بتطبيقات التحويل المتخصصة، فالمعيار الأهم ليس عدد الميزات، بل ملاءمة شبكة الاستخدام لك. إذا كان المستفيدون الذين تتعامل معهم موجودين أصلًا ضمن البيئة المصرفية المناسبة، فقد يكون التطبيق عمليًا جدًا. وإذا كان هدفك تحويل الأموال عبر خدمات أو جهات مختلفة، فقد تحتاج إلى خيار آخر أكثر تخصصًا. لا أختار المحفظة قبل معرفة من سأرسل إليه وكيف سيستلم المال.
اختيار التطبيق وفق روتينك المالي
قبل تثبيت محفظة مالية جديدة، أفضّل أن أكتب لنفسي قائمة قصيرة بالعمليات التي أكررها فعلًا: هل أرسل المال بانتظام؟ هل أستقبل حوالات؟ هل أتعامل مع أرصدة بعملات مختلفة؟ إذا كانت الإجابة لا عن معظمها، فقد لا تستفيد من مساحة إضافية على الهاتف أو من تعلم مسار جديد للمعاملات. أما إذا كانت هذه الاحتياجات متكررة، فوجودها في نقطة واحدة قد يوفر وقتًا ويقلل التشتت.
في يوم مزدحم، مثل أن أكون في طريقي إلى العمل وأحتاج إلى إرسال مبلغ لأحد أفراد الأسرة، تكون فائدة التطبيق في بدء الإجراء من الهاتف بدل تأجيله إلى زيارة فرع. لكنني سأتحقق أولًا من أن المستفيد صحيح، وأن الرصيد والعملة مناسبان، ثم أراجع أي ملخص يظهر قبل الإرسال. وإذا كانت العملية عاجلة جدًا أو غير مألوفة، أختار قناة أستطيع فيها الحصول على توضيح مباشر بدل المخاطرة بالتخمين.
ومن الحيل العملية أن أتعرف إلى طريقة متابعة العملية قبل أول تحويل مهم، لا بعد أن أحتاج إلى حل مشكلة. أبدأ بالتصفح الهادئ، وأحدد أين أبحث عن سجل المعاملات أو حالة الإرسال إذا كان ذلك متاحًا، ثم أجرب استخدامًا بسيطًا عندما يكون الوقت مناسبًا. بهذه الطريقة لا أخلط بين تعلم الواجهة وبين ضغط الحاجة إلى إرسال المال فورًا.
كذلك من الأفضل ألا أخلط استخدامات الحسابات الشخصية والمهنية في سجل ذهني واحد. إذا استُخدم التطبيق لمتابعة مدفوعات عمل حر أو مصروفات عائلية، أدوّن وصفًا واضحًا لكل عملية في سجلي الخاص. هذا لا يحول المحفظة إلى أداة محاسبة، لكنه يجعل مراجعة المصروفات لاحقًا أسهل، ويقلل الالتباس بشأن سبب التحويل أو الجهة التي استلمته.
ما الذي يميّز النسخة الحالية وما الذي أراقبه؟
الإصدار الحالي 2.0.37 هو النسخة التي ينبغي أن أقارن بها تجربتي، بينما تاريخ الإصدار المسجل للتطبيق هو 14 أكتوبر 2025. هذان التفصيلان يضعان التطبيق في سياقه الحالي، لكنهما لا يكفيان وحدهما لإثبات أن تغييرًا بعينه أضيف أو أن تجربة كل مستخدم تحسنت بالطريقة نفسها. لذلك أتعامل مع رقم النسخة كمرجع عملي عند التثبيت والتحديث، لا كدليل على مزايا غير معلنة.
بالنسبة إلى من يستخدم التطبيق بالفعل، أهم أثر ملموس لأي انتقال إلى نسخة أحدث هو التأكد من أن تسجيل الدخول والمهام المعتادة ما زالت تسير بوضوح بعد التحديث. أفضّل تثبيت التحديث في وقت غير مستعجل، ثم فتح التطبيق والتحقق من الوصول إلى الرصيد والوظائف التي أحتاج إليها قبل الاعتماد عليه في تحويل مهم. هذا احتياط بسيط، لكنه مناسب عندما يكون الهاتف جزءًا من إدارة المال.
ما أراقبه مع أي إصدار لاحق هو وضوح مسار الدفع والتحويل، وسهولة التمييز بين العملات، وطريقة متابعة المعاملات التي تحتاج إلى مراجعة. هذه أمور تؤثر مباشرة في الاستخدام، أكثر من أي تغيير شكلي وحده. إذا أصبحت هذه الخطوات مفهومة للمستخدم الجديد، فذلك قد يقلل التردد والأخطاء؛ وإذا بقيت مربكة، فسيظل الدعم المباشر أو قناة مصرفية أخرى خيارًا أفضل في المعاملات المعقدة.
عدد التقييمات المنشور يبلغ نحو 896، وعدد المراجعات المكتوبة 8، وقد وصل التطبيق إلى أكثر من مئة ألف عملية تثبيت. هذه الأرقام تساعدني على فهم أن هناك اهتمامًا واستخدامًا فعليًا، لكنها لا تشرح وحدها أسباب رضا كل مستخدم أو مشكلاته. أقرأها كإشارة إلى أن التطبيق يستحق النظر لمن تناسبه فكرته، لا كضمان بأن كل معاملة أو جهاز سيقدم التجربة نفسها.
لمن أنصح به؟
أنصح به لمن يريد إدارة المدفوعات والتحويلات والحوالات من الهاتف، ولمن يرى قيمة فعلية في محفظة متعددة العملات. كذلك قد يناسب المستخدم الذي يريد تقليل الاعتماد على الزيارات المتكررة للفروع، أو الذي يحتاج إلى تنظيم أرصدة مرتبطة بأكثر من نوع من المعاملات.
قد يكون مفيدًا أيضًا للعائلات التي تتعامل مع حوالات متكررة، بشرط أن يراجع صاحب الحساب كل عملية بنفسه وألا يشارك بيانات الدخول. وفي الاستخدام المهني الصغير، يمكن أن يساعد في فصل بعض المدفوعات والمتابعات، لكنني لا أتعامل معه كبديل تلقائي لنظام محاسبي كامل.
أما إذا كنت تريد واجهة شديدة البساطة لمهمة واحدة فقط، أو لا تحتاج إلى التحويلات والحوالات أو تعدد العملات، فقد لا تكون كل إمكاناته ضرورية لك. كذلك لا أنصح بالاعتماد عليه وحده إذا كان هاتفك قديمًا أو غير مستقر، أو إذا كنت تفضّل الحصول على مساعدة بشرية في كل خطوة مالية.
الخلاصة: هل يستحق التثبيت؟
في رأيي، يستحق CBE Connect التجربة لمن تتطابق احتياجاته مع فكرته الأساسية: محفظة مالية متعددة العملات تجمع الدفع والتحويلات والحوالات في تطبيق واحد. كونه مجانيًا للتنزيل يجعل قرار التجربة منخفض المخاطر من ناحية سعر التطبيق، لكن عليك تقييم أي رسوم مرتبطة بالمعاملات قبل تحويله إلى أداتك المالية الرئيسية.
تقييمه البالغ أربع نجوم تقريبًا وعدد مرات التثبيت الذي يتجاوز مئة ألف تثبيت يقدمان إشارتين مفيدتين عن وجود استخدام فعلي واهتمام من المستخدمين، لكنهما لا يغنيان عن اختبار التطبيق على هاتفك ومعرفة مدى ملاءمة خدماته لحالتك. لا أتعامل مع الأرقام كضمان، بل كسبب إضافي لإلقاء نظرة عملية عليه.
حكمي النهائي إيجابي بحذر: ثبّته إذا كانت الحوالات وتعدد العملات جزءًا حقيقيًا من حياتك المالية، وابدأ باستخدام صغير بعد مراجعة كل تفاصيله. تخطّه إذا كنت تبحث عن محفظة دفع شديدة الاختصار أو تحتاج إلى دعم مباشر أكثر من حاجتك إلى الخدمة الذاتية. أفضل قيمة فيه تأتي من توافقه مع طريقة استخدامك، لا من كثرة الوظائف وحدها.
وبذلك أراه تطبيقًا ماليًا عمليًا أكثر من كونه حلًا شاملًا للجميع. يمنحك قناة رقمية مجانية للوصول إلى خدمات مالية مهمة، لكنه يكافئ المستخدم المنظم الذي يراجع العملة والمستفيد والمبلغ قبل التأكيد. إذا كنت مستعدًا لهذا القدر من الانتباه، فقد يصبح CBE Connect جزءًا مريحًا من روتينك اليومي.
الأسئلة الشائعة
ما هو تطبيق CBE Connect، وما الخدمات التي يقدمها للمستخدمين؟
تطبيق CBE Connect هو منصة رقمية تابعة للبنك التجاري الإثيوبي، صُممت لتسهيل الوصول إلى الخدمات المصرفية عبر الهاتف. من خلاله يمكن للمستخدمين متابعة الأرصدة، مراجعة سجل المعاملات، تحويل الأموال، دفع بعض الفواتير، وإجراء خدمات مصرفية أخرى بحسب نوع الحساب والخيارات المتاحة. تختلف الوظائف الفعلية وفق تحديثات التطبيق واللوائح المصرفية المحلية.
كيف يمكنني التسجيل وتفعيل حسابي في CBE Connect؟
عادةً يتطلب التسجيل امتلاك حساب مصرفي مؤهل لدى البنك التجاري الإثيوبي ورقم هاتف مسجل لدى البنك. بعد تنزيل التطبيق، يُدخل المستخدم بياناته المطلوبة ويتبع خطوات التحقق، وقد يحتاج إلى رمز لمرة واحدة أو إلى تفعيل الخدمة من فرع البنك أو عبر القنوات الرسمية. يُنصح بالتأكد من أن رقم الهاتف والبيانات الشخصية محدثة قبل بدء التسجيل.
هل تطبيق CBE Connect آمن للاستخدام في التحويلات والمعاملات المصرفية؟
يستخدم التطبيق عادةً وسائل حماية مثل تسجيل الدخول، رموز التحقق، وربما كلمة مرور أو رقم تعريف شخصي لتأكيد العمليات. ومع ذلك، تعتمد سلامة الحساب أيضاً على سلوك المستخدم؛ لذلك لا تشارك رمز التحقق أو كلمة المرور مع أي شخص، وتجنب تثبيت التطبيق من مصادر غير رسمية، ولا تستخدم الخدمات المصرفية عبر شبكات واي فاي عامة أو أجهزة مشتركة.
هل يمكن استخدام CBE Connect دون زيارة فرع البنك؟
يوفر CBE Connect عدداً من الخدمات التي يمكن تنفيذها عن بُعد، مثل الاستعلام عن الرصيد، مراجعة المعاملات وبعض التحويلات والمدفوعات، مما يقلل الحاجة إلى زيارة الفرع. لكن قد تتطلب عملية التسجيل الأولى، أو رفع حدود المعاملات، أو حل مشكلات التحقق، أو تحديث بيانات العميل التواصل مع البنك أو زيارة أحد فروعه وفقاً لمتطلبات الخدمة.
ماذا أفعل إذا نسيت كلمة المرور أو واجهت مشكلة أثناء استخدام CBE Connect؟
إذا نسيت بيانات الدخول أو توقف التطبيق عن العمل، ابدأ بالتأكد من تحديث التطبيق، وصحة رقم الهاتف، واتصال الإنترنت، ثم استخدم خيار استعادة الوصول إن كان متاحاً داخل التطبيق. لا تحاول إدخال بيانات عشوائية مرات كثيرة حتى لا يتم قفل الحساب. عند استمرار المشكلة، تواصل مع دعم البنك التجاري الإثيوبي عبر القنوات الرسمية فقط، ولا تعتمد على أرقام أو روابط منشورة من مصادر مجهولة.
تنزيل