تطبيق alt - بنك دبي الإسلامي
4.5شؤون ماليةتم التحديث 20 أكتوبر 2026
لقطات الشاشة
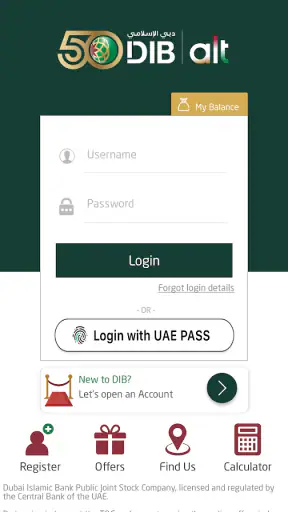
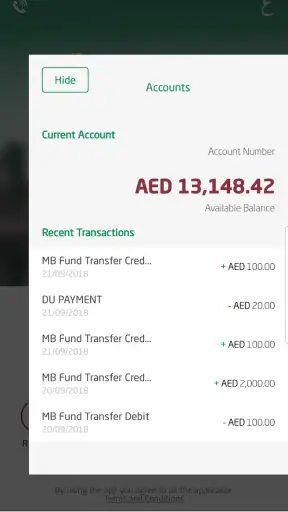
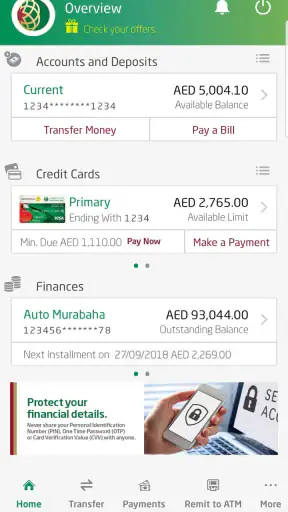
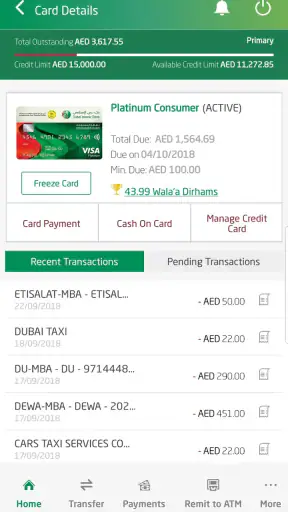
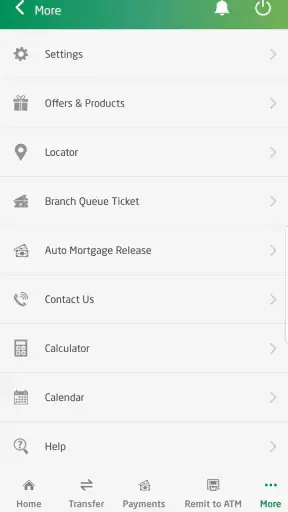
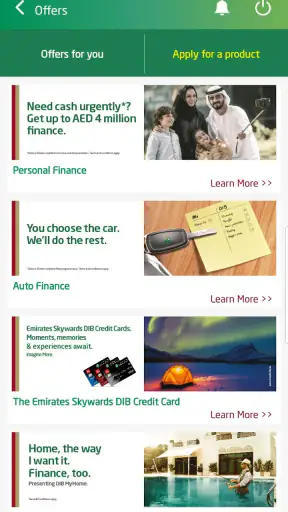
 تحليل بواسطة Mobexer
عندما أستخدم تطبيقاً مصرفياً، لا أبحث فقط عن شكل أنيق أو سرعة فتح الصفحات؛ ما يهمني فعلاً هو مقدار التحكم الذي يتركني أمارسه قبل تنفيذ أي خطوة مالية. من هذا المنظور، يأتي تطبيق alt - بنك دبي الإسلامي كأداة مصرفية موجهة لعملاء بنك دبي الإسلامي، وتطوره شركة DIB Mobility. التطبيق مجاني، ومصنف ضمن تطبيقات الشؤون المالية، لذلك فالقيمة الحقيقية فيه لا تُقاس بعدد الأزرار، بل بمدى ملاءمته للمهام اليومية التي يريد العميل إنجازها من هاتفه دون تعقيد غير ضروري.
أرى أن وجوده على نطاق واسع يمنحه قدراً من الحضور العملي؛ فقد وصل إلى أكثر من مليون عملية تثبيت، وحصل على متوسط تقييم يبلغ 4.5 من المستخدمين، مع نحو 39 ألف تقييماً وقرابة 11 ألف مراجعة. هذه الأرقام لا تعني أن التجربة مثالية للجميع، لكنها تشير إلى أن التطبيق ليس أداة هامشية أو تجربة محدودة الاستخدام. وفي الوقت نفسه، أتعامل مع أي تطبيق مصرفي بحذر أكبر من تطبيقات الأخبار أو التسوق، لأن الخطأ هنا قد يرتبط بحساب أو تحويل أو بيانات شخصية.
كيف أقيس الثقة في تطبيق مصرفي مثل alt؟
الانطباع الأول الذي يهمني هو أن التطبيق مرتبط مباشرة ببنك دبي الإسلامي، لا بخدمة مالية مستقلة تحاول أن تكون وسيطاً بيني وبين البنك. هذا يجعل استخدامه منطقياً لمن لديه علاقة مصرفية قائمة مع البنك ويريد إدارة احتياجاته من الهاتف. أما الشخص الذي لا يتعامل مع البنك أصلاً، فلن يحصل من التطبيق وحده على سبب كافٍ لتغيير مصرفه؛ فوظيفته الأساسية هي خدمة العميل الحالي، وليس أن يكون بديلاً عاماً لكل الخدمات المالية.
أثناء تقييم الثقة، أفرّق بين ما يظهر أمامي كمستخدم وبين ما قد أتخيله عن التطبيق. لا أعتبر عبارة “آمن” دليلاً كافياً بمفردها، ولا أستنتج من وجود شاشة دخول أن كل إعداد أمني يناسب كل شخص. ما أبحث عنه هو وضوح الخطوات، وإمكانية مراجعة العملية قبل اعتمادها، ووجود اختيارات ظاهرة بدلاً من دفع المستخدم إلى الضغط السريع. هذه طريقة أكثر واقعية للحكم على تجربة مصرفية، خصوصاً عندما أستخدمها في وقت مستعجل.
التطبيق مناسب أكثر لمن يريد تقليل الاعتماد على زيارة الفرع أو الاتصال الهاتفي في الأمور المتكررة. إذا كنت أراجع حسابي باستمرار، أو أحتاج إلى متابعة حركة مالية أثناء اليوم، فإن وجود قناة مصرفية على الهاتف يوفر وقتاً واضحاً. لكن الراحة لا ينبغي أن تتحول إلى عادة ضغط تلقائي؛ أفضل استخدام للتطبيق هو أن أفتحه بهدف محدد، أراجع التفاصيل، ثم أغلقه، بدلاً من التنقل العشوائي بين الشاشات الحساسة.
ما الذي يعنيه تصنيف التطبيق وسعره للمستخدم؟
التطبيق مصنف PEGI 3، وهو تصنيف عمري منخفض يناسب طبيعة التطبيق كأداة مصرفية عامة، وليس لعبة أو خدمة ترفيهية ذات محتوى حساس. كما أنه مجاني، وهذا يزيل عائق الاشتراك أو الدفع مقابل التنزيل. مع ذلك، مجانية التحميل لا تعني أن كل خدمة مصرفية داخل العلاقة البنكية بلا شروط؛ لذلك أتعامل مع السعر هنا باعتباره تكلفة الحصول على التطبيق، لا حكماً على الرسوم المرتبطة بالخدمات المصرفية نفسها.
التطبيق بدأ في 12/02/2014، وتظهر له حالياً النسخة 4.5.35، مع حد أدنى لنظام التشغيل 7.0. بالنسبة لي، هذه التفاصيل مهمة عند تثبيته على هاتف قديم أو جهاز لا يحصل على تحديثات حديثة. إذا كان الهاتف يعمل بإصدار أقدم من المطلوب، فلن تكون المشكلة في مهارة المستخدم أو في كلمة المرور؛ قد تكون ببساطة عدم توافق النظام. لذلك أتحقق من إصدار الجهاز قبل أن أعتمد على التطبيق في مهمة عاجلة، خصوصاً أثناء السفر أو في يوم أحتاج فيه إلى الوصول السريع إلى حسابي.
أحدث الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
التحكم قبل لمس أي خيار مالي
أهم نصيحة عملية أقدمها هنا هي عدم فتح التطبيق من إشعار أو اختصار ثم تنفيذ أول خيار يظهر أمامي. أبدأ بتحديد الغرض: هل أراجع حركة الحساب، أم أحتاج إلى إجراء مصرفي، أم أتحقق من معلومة؟ هذا الفصل البسيط يقلل احتمال أن أخلط بين القراءة والتنفيذ. في التطبيقات المالية، الانتقال السريع بين الشاشات قد يجعل المستخدم يركز على الزر وينسى مراجعة الاسم أو المبلغ أو الجهة.
عندما أصل إلى خطوة تتعلق بعملية مالية، أتعامل مع شاشة المراجعة كأنها نقطة توقف إلزامية. أقرأ البيانات من الأعلى إلى الأسفل، وأتأكد من أنني في الحساب الصحيح وأن التفاصيل تخص الشخص أو الجهة المقصودة. لا أستخدم أسلوب “الضغط ثم التحقق”، لأن التحقق بعد التنفيذ قد لا يعيد الوضع إلى ما كان عليه. هذه ليست ميزة سرية في التطبيق، بل أسلوب استخدام أراه ضرورياً مع أي قناة مصرفية، ويصبح أكثر أهمية عندما يكون الهاتف صغيراً أو الإضاءة ضعيفة.
ومن المفيد أيضاً أن أخصص لحظات قصيرة لمراجعة ما أفعله بدلاً من تنفيذ كل شيء أثناء المشي أو داخل مكان مزدحم. الشاشة الصغيرة قد تخفي جزءاً من النص أو تجعل التمرير سريعاً، كما أن الانتباه المنقسم يزيد فرص الخطأ. بالنسبة لي، أفضل مكان لاستخدام alt هو مكان هادئ أستطيع فيه قراءة التفاصيل دون استعجال، حتى لو كانت المهمة مجرد متابعة الحساب.
لحظات البيانات الحساسة تحتاج إلى سلوك مختلف
في الاستخدام اليومي، لا أتعامل مع كل شاشة بالطريقة نفسها. قراءة معلومات الحساب تختلف عن إدخال بيانات اعتماد أو مراجعة عملية مالية. عند الانتقال إلى جزء حساس، أتوقف عن استخدام الهاتف لأي شيء آخر، وأغلق التطبيقات غير الضرورية، وأتجنب إدخال البيانات أمام الآخرين. هذا لا يثبت شيئاً محدداً عن طريقة معالجة التطبيق للبيانات، لكنه يمنحني سيطرة أفضل على ما أكتبه ومن يستطيع رؤيته.
أنتبه كذلك إلى الإشعارات التي قد تظهر على شاشة القفل. إذا كانت الرسالة تعرض تفاصيل مالية بشكل واضح، فقد يراها شخص قريب حتى دون فتح الهاتف. لذلك أراجع إعدادات الإشعارات في الهاتف نفسه وأختار مستوى العرض الذي يناسب خصوصيتي. هذه نقطة يغفل عنها كثير من المستخدمين لأنهم يركزون على تسجيل الدخول وينسون أن المعلومات قد تظهر خارج التطبيق.
في حال استخدام جهاز مشترك أو هاتف قديم ينتقل بين أفراد العائلة، لا أتعامل مع alt كأنه تطبيق عادي يمكن تركه مفتوحاً. أسجل الخروج عندما أنتهي، وأتأكد من عدم حفظ بيانات الدخول بطريقة تجعل الوصول إليها سهلاً. أما على هاتفي الشخصي، فأحرص على وجود قفل للشاشة وأتجنب مشاركة رمز الدخول. التطبيق المصرفي لا يستطيع أن يعوض عن جهاز غير محمي أو عن سلوك متسرع من المستخدم.
إذا واجهت شاشة غير متوقعة، أو طلباً لا أفهم سببه، أو رسالة تبدو مختلفة عن المعتاد، لا أتابع الضغط بدافع الفضول. أعود خطوة إلى الوراء وأتحقق من السياق. وإذا احتجت إلى مساعدة، أستخدم قنوات البنك المعروفة بدلاً من الاعتماد على رقم أو رسالة تصلني بشكل مفاجئ. هذه القاعدة مهمة لأن المحتال قد يحاول استغلال ثقة المستخدم في التطبيق نفسه لإقناعه بتنفيذ خطوة خارجه.
سيناريو يومي يوضح أفضل طريقة للاستخدام
لنفترض أنني أريد مراجعة حسابي قبل دفع فاتورة أو اتخاذ قرار شراء. أفتح التطبيق في مكان هادئ، وأبدأ بالتحقق من أنني أستخدم الحساب المقصود. بعد ذلك أراجع الحركة الأخيرة دون أن أضغط على أي خيار تنفيذي لمجرد أنه قريب من الشاشة التي أراها. إذا وجدت عملية لا أتذكرها، لا أتعامل معها على أنها خطأ مؤكد ولا أتجاهلها؛ أدوّن تفاصيلها وأستخدم قناة البنك المناسبة للاستفسار.
إذا قررت تنفيذ عملية، أجهز المعلومات خارج التطبيق أولاً، مثل اسم الجهة أو الرقم الذي أحتاج إلى إدخاله، ثم أعود إلى التطبيق لإدخالها بهدوء. بعد إدخال البيانات، أراجعها مرة ثانية قبل الاعتماد. هذه الطريقة أفضل من البحث عن المعلومات أثناء العملية، لأنها تقلل التنقل بين تطبيقات متعددة وتقلل احتمال نسخ قيمة خاطئة. وبعد الانتهاء، أحتفظ بتأكيد العملية بالطريقة التي يوفرها لي التطبيق أو البنك، دون نشره في محادثة عامة أو إرساله إلى شخص لا يحتاج إليه.
في نهاية هذا السيناريو، لا أكتفي بظهور رسالة نجاح؛ أراجع أن العملية ظهرت في المكان المتوقع وأن التفاصيل منطقية. هذا لا يعني تكرار العملية، بل يعني التأكد من حالتها قبل محاولة تنفيذها مرة أخرى. كثير من الأخطاء تأتي من اعتقاد المستخدم أن البطء يعني الفشل، فيضغط الزر مرة ثانية. الانتظار والتحقق أكثر أماناً من التكرار العشوائي.
أين يمنح alt تجربة أفضل من البدائل المعتادة؟
البديل الأول لأي تطبيق مصرفي هو زيارة الفرع. الفرع قد يكون أنسب عندما أحتاج إلى شرح طويل، أو مساعدة مباشرة في موضوع لا أفهمه، أو معالجة حالة لا أستطيع تقييمها من شاشة صغيرة. لكن في المهام المتكررة، التطبيق أكثر راحة لأنه يضع الوصول في الهاتف بدلاً من ربط كل خطوة بوقت الدوام أو موقع الفرع. لهذا أراه قناة مكملة للخدمة المصرفية التقليدية، وليس بديلاً كاملاً عنها.
البديل الثاني هو التواصل الهاتفي. المكالمة قد تكون أفضل عندما أريد أن أتحدث مع موظف وأطرح أسئلة متتابعة، لكنها أقل ملاءمة إذا كان هدفي مجرد مراجعة معلومات أو تنفيذ إجراء واضح. في المقابل، التطبيق يمنحني فرصة قراءة البيانات بنفسي وبالسرعة التي تناسبني. لكن هذا النوع من الاستقلال يتطلب مني انتباهاً أكبر؛ فإذا لم أفهم مصطلحاً أو نتيجة، فلن يكون من الحكمة التخمين.
أما تطبيقات المحافظ أو الخدمات المالية المستقلة، فقد تكون أكثر مرونة لمن يريد جمع خدمات من جهات مختلفة في مكان واحد. لكن العميل الذي يتعامل مع بنك دبي الإسلامي ويريد قناة مرتبطة بعلاقته البنكية سيجد في alt خياراً أكثر مباشرة من التنقل بين وسيط مالي وتطبيق البنك. المفاضلة هنا ليست في عدد الخصائص، بل في مدى تطابق التطبيق مع احتياجي الفعلي: إدارة علاقة مصرفية قائمة أم تجميع خدمات متعددة.
ولا أرى أن التقييم المرتفع وحده يحسم المقارنة. قد يكون التطبيق ممتازاً لشخص يعتمد على خدمات بنك دبي الإسلامي يومياً، لكنه غير مناسب لشخص يريد أدوات تحليل مالي متقدمة أو إدارة حسابات من بنوك مختلفة. قبل التثبيت، أسأل نفسي سؤالاً بسيطاً: هل أحتاج إلى قناة البنك على الهاتف، أم أبحث عن منصة مالية شاملة؟ الإجابة تحدد ما إذا كان alt هو الاختيار المنطقي.
متى يكون التطبيق مناسباً ومتى أختار مساراً آخر؟
أرشحه لمن لديه حساب لدى بنك دبي الإسلامي ويريد إنجاز احتياجاته المصرفية من الهاتف، ولمن يفضل مراجعة بياناته بنفسه بدلاً من الاتصال في كل مرة. كما يناسب المستخدم الذي يستطيع حماية هاتفه، وقراءة التفاصيل، والتوقف عند أي خطوة غير واضحة. وجود التطبيق مجاناً يجعل تجربته سهلة من ناحية البداية، لكن الاستفادة الحقيقية تعتمد على استعداد المستخدم للتعامل معه كأداة مالية لا كأي تطبيق يومي.
قد لا يكون الخيار الأفضل لمن يشارك هاتفه مع الآخرين، أو لمن يجد صعوبة في قراءة النصوص الصغيرة، أو لمن يريد دعماً بشرياً في كل خطوة. في هذه الحالات، قد تكون زيارة الفرع أو التواصل مع البنك أكثر راحة وأقل عرضة لسوء الفهم. كذلك، إذا كان الجهاز لا يفي بحد النظام المطلوب، فمن الأفضل معالجة توافق الهاتف أولاً وعدم الانتظار حتى تظهر حاجة عاجلة.
أرى أيضاً أن المستخدم الذي ينفذ عمليات كثيرة تحت ضغط الوقت يحتاج إلى تغيير عادته قبل الاعتماد على التطبيق. السرعة ليست ميزة إذا جاءت على حساب المراجعة. أستخدمه عندما أستطيع تخصيص دقيقة أو دقيقتين للقراءة والتأكد، وأختار قناة أخرى عندما تكون الحالة معقدة أو عندما أحتاج إلى تفسير مباشر من موظف.
رأيي في اختيارات المستخدم وحدود الثقة
أقدّر في أي تطبيق مصرفي أن تكون الخيارات مفهومة وأن أعرف متى أقرأ ومتى أنفذ. لكنني لا أبني ثقتي على الانطباع البصري فقط، ولا أفترض أن وجود اسم البنك يعني أن المستخدم معفى من مسؤولية حماية جهازه وبياناته. الثقة عندي عملية مشتركة: التطبيق يوفر قناة رسمية، وأنا أستخدمها بوعي، وأراجع ما يظهر أمامي، وأتوقف عند أي شيء غير مألوف.
قبل الاعتماد الكامل على alt، أنصح بتجربة المهام غير الحساسة أولاً، مثل التعرف على الواجهة ومواقع المعلومات، ثم الانتقال إلى الاستخدامات الأهم بعد فهم طريقة التنقل. كما أحتفظ بقناة بديلة مع البنك في حال تعذر الوصول إلى الهاتف أو احتجت إلى مساعدة. وجود خطة بديلة لا يقلل من قيمة التطبيق؛ بل يمنع تحويله إلى نقطة فشل وحيدة.
تجربتي العامة مع فكرة التطبيق إيجابية لمن تنطبق عليه شروطه العملية: عميل بنك دبي الإسلامي، هاتف متوافق، واهتمام حقيقي بمراجعة التفاصيل. قوته الأساسية ليست في كونه بديلاً عن كل شيء، بل في تقليل الاحتكاك بين العميل وخدمات بنكه عندما تكون المهمة واضحة. أما نقاط الاحتكاك فتظهر عندما يحتاج المستخدم إلى شرح، أو يستخدم جهازاً غير مناسب، أو يتعامل مع البيانات بسرعة دون مراجعة.
في النهاية، أرى تطبيق alt - بنك دبي الإسلامي خياراً عملياً ومناسباً لمن يريد إدارة احتياجاته المصرفية عبر الهاتف مع الحفاظ على قدر معقول من الانتباه والتحكم. تقييمه البالغ 4.5 وانتشاره بين أكثر من مليون مستخدم يمنحانه حضوراً قوياً، لكن القرار الأفضل يظل مرتبطاً بطريقة استخدامك لا بالأرقام وحدها. إذا كنت عميلاً للبنك وتستطيع حماية هاتفك وقراءة كل خطوة قبل اعتمادها، فالتطبيق يستحق التجربة. أما إذا كنت تفضل المساعدة المباشرة أو تحتاج إلى خدمة مالية تجمع مؤسسات متعددة، فالقناة التقليدية أو خيار مختلف قد يكون أنسب لك.
الأسئلة الشائعة
ما هو تطبيق alt - بنك دبي الإسلامي، وما الخدمات التي يقدمها؟
تطبيق alt هو منصة مصرفية رقمية مرتبطة ببنك دبي الإسلامي، صُممت لتسهيل إدارة الحسابات والمنتجات المالية من الهاتف. بعد تسجيل الدخول يمكن للمستخدم عادةً متابعة الرصيد وكشف الحساب، تنفيذ التحويلات، دفع الفواتير، إدارة البطاقات، ومراجعة بعض المنتجات المصرفية. تختلف الخدمات المتاحة بحسب نوع الحساب، أهلية العميل، وإصدار التطبيق المستخدم.
هل يمكن فتح حساب مصرفي من خلال تطبيق alt؟
قد يتيح تطبيق alt للعملاء الجدد بدء إجراءات فتح حساب أو تقديم طلب للحصول على بعض الخدمات المصرفية رقمياً، لكن توفر هذه الميزة يعتمد على الجنسية، العمر، المستندات المطلوبة، ومتطلبات بنك دبي الإسلامي في وقت التقديم. غالباً ستحتاج إلى هوية إماراتية أو وثائق سارية، ورقم هاتف مسجل، وقد يُطلب التحقق من الهوية عبر خطوات إلكترونية قبل تفعيل الحساب.
هل تطبيق alt آمن لإجراء التحويلات وإدارة الحساب؟
يعتمد التطبيق على وسائل حماية مصرفية مثل تسجيل الدخول الآمن، التحقق الإضافي، والتنبيهات الخاصة بالعمليات، إلا أن مستوى الأمان يتأثر أيضاً بطريقة استخدامك للهاتف. ننصح بتحميل التطبيق من المتجر الرسمي فقط، وتجنب مشاركة كلمة المرور أو رمز التحقق، وعدم تسجيل الدخول عبر شبكات عامة. راجع تفاصيل العملية والمستفيد بعناية قبل تأكيد أي تحويل.
هل يفرض تطبيق alt رسوماً على التحويلات أو دفع الفواتير؟
تنزيل التطبيق واستخدام بعض وظائفه الأساسية قد لا يتطلب رسوماً مستقلة، لكن بعض العمليات المصرفية يمكن أن تخضع لرسوم حسب نوع التحويل، البنك المستفيد، العملة، البطاقة أو المنتج المستخدم. لا ينبغي الاعتماد على التطبيق باعتباره خالياً من التكاليف بالكامل؛ افحص ملخص العملية وجدول الرسوم المعتمد من بنك دبي الإسلامي قبل التأكيد، خصوصاً للتحويلات الدولية.
ماذا أفعل إذا تعذر تسجيل الدخول أو لم تصلني رسالة التحقق؟
ابدأ بالتأكد من اتصال الإنترنت، تحديث تطبيق alt إلى أحدث إصدار، وإدخال رقم الهاتف المسجل لدى البنك بشكل صحيح. إذا لم تصل رسالة التحقق، انتظر قليلاً وتجنب طلب رموز متكررة بسرعة، ثم تحقق من تغطية الشبكة وإعدادات الرسائل. عند استمرار المشكلة، استخدم قنوات الدعم الرسمية لبنك دبي الإسلامي، ولا تشارك رمز التحقق مع أي شخص يدعي مساعدتك.