Thndr
3.7شؤون ماليةتم التحديث 20 أكتوبر 2026
لقطات الشاشة
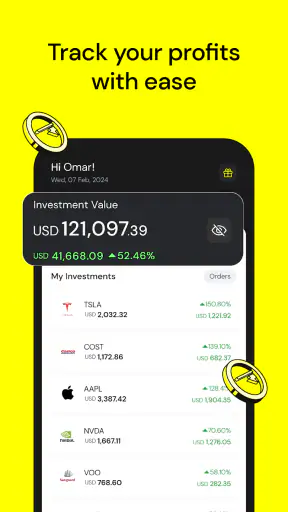
 تحليل بواسطة Mobexer
عندما أفكر في تطبيق استثمار للاستخدام اليومي، لا أسأل فقط عن عدد الأدوات الموجودة فيه، بل أسأل أيضًا: هل أستطيع استخدامه بوضوح من دون أن أخلط بين أموال أفراد المنزل؟ وهل يناسب شخصًا يريد اتخاذ قراراته بنفسه، أم يدفعه إلى متابعة السوق طوال الوقت؟ بعد تجربتي مع Thndr، وجدت أنه تطبيق مالي موجه لمن يريد وضع أمواله في السوق من الهاتف، مع تجربة أبسط من التعامل مع الطرق التقليدية التي تتطلب عادةً زيارة فرع أو التواصل المستمر مع وسيط.
التطبيق من تطوير Axis Markets B.V.، وهو متاح مجانًا، وتصنيفه العمري PEGI 3. هذا التصنيف لا يعني أن الطفل يستطيع استخدامه للاستثمار؛ فالتعامل مع المال يحتاج إلى صاحب حساب بالغ يفهم المخاطر ويتحمل مسؤولية قراراته. هذه نقطة مهمة خصوصًا في المنزل الذي يستخدم فيه أكثر من شخص الهاتف نفسه، لأن سهولة فتح التطبيق لا ينبغي أن تتحول إلى سهولة تنفيذ قرار مالي بالنيابة عن شخص آخر.
كيف يبدو استخدام Thndr داخل المنزل وخارجه
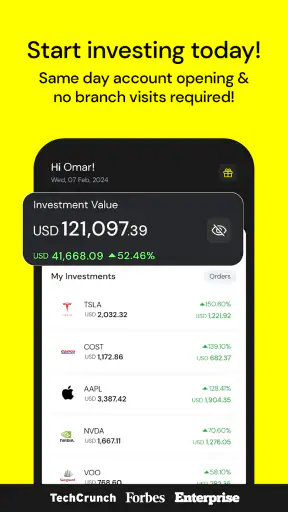
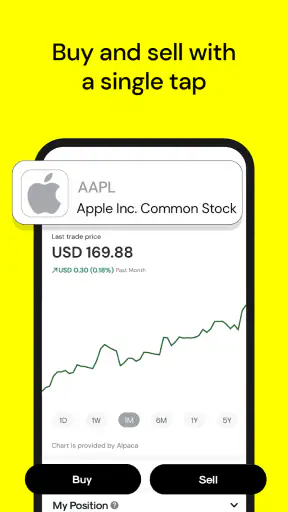
في الاستخدام العملي، أرى أن التطبيق يناسب الشخص الذي يريد متابعة استثماراته من مكان واحد بدل الاعتماد على جداول متفرقة أو ملاحظات الهاتف. الفكرة الأساسية واضحة: تفتح التطبيق، تراجع ما تملكه، تتابع حركة السوق، ثم تقرر إن كنت تريد تنفيذ خطوة أم الاكتفاء بالمراقبة. هذه البساطة مفيدة للمبتدئ، لكنها قد تجعل المستخدم ينسى أن الاستثمار ليس مثل شراء سلعة عادية يمكن إرجاعها بسهولة.
تخيلت استخدامًا منزليًا واقعيًا: شخصان في الأسرة يتابعان ميزانيتهما، لكن لكل واحد منهما هدف مختلف. أحدهما يريد بناء مبلغ طويل الأجل، والآخر يراقب فرصًا أقصر. هنا يمكن أن يكون Thndr أداة متابعة مريحة لكل شخص على حدة، بشرط ألا يتحول الحساب إلى مساحة مشتركة بلا حدود. الأفضل أن يعرف كل مستخدم أي حساب مفتوح، وأن يتأكد من اسم صاحب الحساب قبل أي إجراء، خصوصًا إذا كان الهاتف ينتقل بين أفراد الأسرة.
ما أعجبني في هذا السيناريو هو أن التطبيق يجعل النقاش المالي أكثر تنظيمًا. بدل أن يقول أحد الطرفين «السوق ارتفع» اعتمادًا على منشور عابر، يمكنه فتح التطبيق ومراجعة ما يتابعه فعليًا. لكنني لا أنصح بمشاركة بيانات الدخول أو ترك الحساب مفتوحًا على جهاز يستخدمه الأطفال أو الضيوف. لا أتعامل مع تطبيق استثماري كأنه تطبيق أخبار أو آلة حاسبة؛ أي ضغط غير مقصود قد يرتبط بقرار له أثر حقيقي.
تجهيز الحساب قبل التفكير في أول قرار
أتعامل مع إعداد Thndr على أنه مرحلة لفهم الحدود، لا مجرد خطوات سريعة للوصول إلى الشاشة الرئيسية. قبل أن تبدأ، من المفيد أن تحدد لنفسك ثلاثة أمور: المبلغ الذي تستطيع تحمل تقلبه، والهدف من الاستثمار، والمدة التي لن تحتاج خلالها إلى المال. هذه الأسئلة ليست جزءًا من الزينة حول التطبيق؛ هي التي تحدد إن كان استخدامه مناسبًا لك أصلًا.
في الحسابات المنزلية، أنصح بأن يكون لكل بالغ حسابه وقراره وسجله الخاص. لا تستخدم حساب فرد آخر لمجرد أن هاتفه أقرب أو لأنك تريد تنفيذ عملية بسرعة. وإذا كان الجهاز مشتركًا، فمن الأفضل إغلاق الجلسة بعد الانتهاء، ومراجعة الشاشة قبل أي تأكيد، والتأكد من أن المستخدم الحالي هو صاحب الحساب الصحيح. هذه عادات بسيطة، لكنها أكثر فائدة من الاعتماد على الذاكرة عندما تتشابه التطبيقات أو تتبدل الحسابات بسرعة.
أحدث الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
التطبيق يعمل على أجهزة تبدأ من إصدار أندرويد 8.0، وهذا يوسع نطاق الأجهزة التي يمكن تشغيله عليها. مع ذلك، لا أرى أن توافق النظام وحده سبب كافٍ لاستخدام هاتف قديم أو جهاز بطيء في إدارة المال. إذا كان الهاتف يتجمد أو يتأخر في الاستجابة، فالمشكلة ليست جمالية؛ التأخير قد يربكك أثناء مراجعة التفاصيل أو الانتقال بين الشاشات. لذلك أفضّل جهازًا مستقرًا واتصالًا موثوقًا، حتى لو كان التطبيق نفسه خفيفًا في الاستخدام اليومي.
الإصدار الحالي هو 12.1.0، ومن الطبيعي أن تتغير الواجهات مع التحديثات. لذلك لا أبني طريقتي على مكان زر واحد أو شكل شاشة محدد. أراجع اسم الأصل، المبلغ، والحساب قبل التأكيد، وأتعامل مع أي تغيير في التصميم كسبب للتأني لا كدعوة للضغط بسرعة. هذه النصيحة مهمة للمستخدم الجديد ولمن يشارك هاتفه مع شخص اعتاد على واجهة مختلفة.
التنسيق بين أفراد الأسرة من دون خلط القرارات
Thndr يمكن أن يساعد في التنسيق، لكنه ليس بديلًا عن الاتفاق الواضح بين أفراد المنزل. إذا كان الزوجان مثلًا يديران ميزانية مشتركة، فالأفضل أن يتفقا أولًا على المبلغ الذي يمكن تخصيصه، ثم يقرر صاحب الحساب كيف يستخدمه. أما إذا كان أحدهما يملك حسابًا شخصيًا، فلا ينبغي أن يصبح النقاش العائلي إذنًا ضمنيًا للتدخل فيه.
أرى فائدة عملية في إنشاء روتين مراجعة عائلي قصير، مثل اختيار وقت ثابت لمناقشة الأهداف والمبالغ، بدل متابعة الأسعار كل ساعة. لا يحتاج الطرفان إلى اتخاذ القرار نفسه، ولا إلى شراء الشيء نفسه. الهدف من التنسيق هو معرفة ما إذا كانت الخطوة تناسب ميزانية المنزل، لا تحويل الاستثمار إلى تصويت جماعي أو منافسة بين أفراد الأسرة.
ومن التجارب التي أراها مفيدة أن يفصل المستخدم بين «المبلغ المتاح» و«المبلغ الذي يريد استثماره». وجود المال في الحساب البنكي لا يعني أنه مخصص بالكامل للسوق. قبل فتح Thndr، أحتفظ بتصور واضح للمصروفات القريبة، ثم أتعامل مع الجزء الباقي باعتباره قرارًا منفصلًا. بهذه الطريقة لا يصبح ارتفاع أو انخفاض يوم واحد سببًا لتغيير خطة المنزل أو سحب مال مخصص لفاتورة.
هناك أيضًا فرق بين مشاركة المعلومات ومشاركة الوصول. يمكنك أن تشرح لأحد أفراد الأسرة لماذا تتابع أصلًا معينًا أو أن تعرض له الشاشة أثناء النقاش، لكن هذا لا يعني منحه القدرة على تنفيذ إجراء. هذا الحد مهم مع المراهقين أيضًا: يمكن تحويل التطبيق إلى فرصة للتعلم عن الميزانية والتقلب، من دون السماح باستخدام حساب بالغ أو اتخاذ قرار مالي بالنيابة عنه.
العمر والثقة: لمن يصلح التطبيق فعلًا؟
رغم أن تصنيف Thndr هو PEGI 3، فإنني لا أقرأ ذلك على أنه توصية للأطفال. التصنيف يصف ملاءمة المحتوى من زاوية عمرية عامة، بينما الاستثمار يتطلب فهمًا للمال والمخاطر والالتزامات. الشخص الذي يعرف تشغيل الهاتف لكنه لا يفهم معنى الخسارة أو تجميد المال ليس جاهزًا لاتخاذ قرار استثماري مستقل، مهما كانت الواجهة سهلة.
بالنسبة إلى البالغ المبتدئ، أجد أن التطبيق قد يكون بداية عملية إذا استخدمه للتعلم المنظم لا للمطاردة اليومية. ابدأ بمبلغ لا يؤثر في احتياجاتك، واكتب سبب كل قرار قبل تنفيذه، ثم راجع بعد مدة هل ما زال السبب منطقيًا. هذه الطريقة تكشف الفرق بين خطة حقيقية ورد فعل عاطفي لحركة السوق.
أما المستخدم الذي يريد ضمانًا للربح أو يبحث عن إشارات سريعة، فليس هذا التطبيق الحل المناسب له. وجود أدوات الاستثمار على الهاتف لا يلغي احتمال الخسارة، ولا يحول القرار إلى نتيجة مضمونة. كذلك، من يحتاج إلى استشارة شخصية مفصلة حول وضع مالي معقد قد يفضل التحدث إلى مختص مستقل بدل الاعتماد على تطبيق، مهما كانت سهولة استخدامه.
الثقة هنا لا تتعلق بالمطور فقط، بل بسلوك المستخدم أيضًا. المطور هو Axis Markets B.V.، والتطبيق حصل على متوسط تقييم يبلغ 3.7 من نحو 29 ألف تقييم، مع أكثر من 5 ملايين عملية تثبيت. هذه الأرقام تشير إلى انتشار ملحوظ وتجارب مستخدمين كثيرة، لكنها لا تعني أن التطبيق مناسب لكل استراتيجية أو أن تجربة كل شخص ستكون متطابقة. أنا أستخدمها كإشارة إلى أن المنتج معروف نسبيًا، لا كبديل عن فحص احتياجاتي وحدودي.
ما الذي يقدمه مقارنة بالبدائل المعتادة؟
مقارنة بالاعتماد على وسيط تقليدي أو زيارة جهة مالية، يمنحك Thndr مرونة أكبر في الوصول والمتابعة من الهاتف. هذه ميزة واضحة لمن يعيش بعيدًا عن الفروع أو لا يريد أن يجعل كل مراجعة مالية موعدًا منفصلًا. كما أن وجود التطبيق في جهازك يشجعك على بناء عادة متابعة أكثر انتظامًا، بدل ترك كل شيء حتى نهاية الشهر.
لكن البدائل التقليدية قد تكون أفضل لمن يحتاج شرحًا بشريًا قبل اتخاذ القرار، أو لمن لا يشعر بالراحة مع التنفيذ الذاتي. وهناك فئة أخرى قد تفضل أدوات مالية تركز على الادخار والميزانية بدل الاستثمار؛ بالنسبة إليها، قد يكون تطبيق ميزانية أكثر ملاءمة من منصة تعرض حركة السوق. لا أرى أن سهولة الوصول ميزة مطلقة، لأن ما يسهل المتابعة قد يزيد أيضًا إغراء التفاعل المتكرر.
كما أن المستخدم المتقدم قد يقارن Thndr بمنصة تقدم تحليلات أعمق أو خيارات أوسع. لا أتعامل مع التطبيق على أنه محطة نهائية لكل مستثمر. قيمته الأساسية، في رأيي، هي تقريب عملية الاستثمار من المستخدم العادي، لا استبدال كل الأدوات المتخصصة. إذا كانت خطتك تحتاج تقارير معقدة أو أسلوبًا احترافيًا جدًا في التحليل، فاختيار منصة أخرى قد يكون أكثر منطقية.
النقطة غير الواضحة لكثير من المبتدئين هي أن كثرة ما يظهر على الشاشة لا تساوي جودة القرار. أقترح استخدام قائمة متابعة صغيرة، وتسجيل سبب الاهتمام بكل عنصر، ثم حذف ما لم يعد يخدم هدفك. بهذه الطريقة لا تتحول الصفحة إلى مجموعة من الأسماء التي تراجعها بلا خطة. التنظيم هنا ليس ميزة تجميلية؛ إنه يقلل الضوضاء ويجعل المقارنة أكثر عدلًا.
طريقة استخدام أكثر هدوءًا وأقل اندفاعًا
لو كنت سأعرّف صديقًا على Thndr، فلن أبدأ بسؤاله ماذا يريد أن يشتري. سأطلب منه أولًا أن يحدد هل هدفه طويل الأجل أم قصير، وهل يحتاج إلى المال قريبًا، وكيف سيتصرف إذا تحركت قيمة استثماره عكس توقعه. بعد ذلك فقط يصبح من المفيد أن يتعلم التنقل داخل التطبيق ومراجعة الخيارات المتاحة له.
نصيحتي العملية هي إنشاء سجل خارجي بسيط، لا لتكرار ما يفعله التطبيق، بل لتسجيل سبب القرار وتاريخه والحد الذي يجعلك تعيد التقييم. لا أضع أرقامًا ثابتة تصلح للجميع، لأن دخل الأسرة والتزاماتها تختلف. المهم أن يكون لديك معيار مكتوب بدل الاعتماد على شعور لحظي بعد قراءة خبر أو سماع رأي من صديق.
في المنزل المشترك، أضيف خطوة أخرى: قبل أي إجراء، أعلن بصوت واضح أنني أستخدم حسابي أنا، ثم أراجع الاسم والمبلغ في الشاشة. قد يبدو ذلك مبالغًا فيه، لكنه مفيد عندما يكون الهاتف على الطاولة ويتنقل بين أكثر من شخص. وإذا كان أحد أفراد الأسرة يتعلم، أشرح له الفرق بين المشاهدة والتنفيذ، وأترك القرار لصاحب الحساب البالغ.
كذلك لا أستخدم التطبيق كمنبه مستمر. أفتحُه في أوقات محددة للمراجعة، ثم أغلقه وأعود إلى عملي. هذا الأسلوب يقلل التفاعل العاطفي، ويجعل التطبيق أداة لخطة مالية بدل أن يصبح مصدرًا للتوتر. ومن يريد متابعة متكررة جدًا يجب أن يسأل نفسه إن كان لديه سبب تحليلي حقيقي، أم أنه يحاول فقط الحصول على شعور بالسيطرة.
تجربة الاستخدام وحدودها التي ينبغي توقعها
أحببت في Thndr أنه يضع الاستثمار في سياق الهاتف الذي أستخدمه يوميًا، وهذا يجعل البداية أقل رهبة من بعض البدائل. لكن البساطة قد تخفي تعقيد القرار نفسه. لا ينبغي أن يفسر المستخدم الواجهة السهلة على أنها دليل على أن كل خيار مناسب أو قليل المخاطر.
ومن القيود العملية أن التطبيق لا يحل مشكلة المعرفة المالية وحده. ستظل بحاجة إلى فهم ما تشتريه، ولماذا تشتريه، ومتى تراجع موقفك. كما أن استخدامه من جهاز مشترك يضيف طبقة من الحذر لا يحتاجها الشخص الذي يملك هاتفًا وحسابًا منفصلين. هذه ليست عيوبًا في التصميم بقدر ما هي حدود يجب إدارتها قبل الاعتماد عليه.
كذلك، لا أنصح باستخدامه كخزنة لأموال الطوارئ أو كبديل عن الحساب الذي تدفع منه احتياجاتك اليومية. المال المستثمر قد يتعرض للتقلب، بينما الفاتورة لا تنتظر تحسن السوق. أفصل بين السيولة الضرورية وبين المال الذي أستطيع تركه دون أن يؤثر في الطعام أو السكن أو الالتزامات الأساسية.
من ناحية أخرى، مجانية التطبيق تجعله سهل التجربة، لكنها لا تعني أن القرارات داخله بلا تكلفة أو مخاطرة. أقرأ دائمًا تفاصيل أي خطوة قبل التأكيد، وأفكر في الأثر الإجمالي على ميزانيتي بدل التركيز على سهولة الضغط. هذه من أهم النقاط التي أريد أن يعرفها المستخدم الجديد قبل أن يربط التطبيق بحياته المالية اليومية.
هل أنصح به لأسرة تستخدم جهازًا واحدًا؟
نعم، لكن بشروط واضحة. أنصح به إذا كان المستخدمون بالغين، وكل شخص يحترم حدود الحسابات، وهناك اتفاق على عدم تنفيذ أي إجراء نيابة عن الآخر. في هذا الوضع، يمكن أن يكون التطبيق وسيلة عملية للمراجعة والنقاش، خصوصًا عندما يريد أفراد الأسرة فهم ما يحدث من دون الاعتماد على مصادر متفرقة.
لا أنصح به إذا كان الهاتف مفتوحًا دائمًا أمام الأطفال، أو إذا كان أفراد المنزل يتبادلون الحسابات، أو إذا كان أحدهم يتوقع من التطبيق أن يقرر عنه. كذلك أراه خيارًا أقل ملاءمة لمن يريد إدارة ميزانية منزلية فقط، أو لمن يحتاج توجيهًا متخصصًا قبل كل خطوة. في هذه الحالات، قد يكون تطبيق ميزانية أو استشارة مالية مستقلة بداية أفضل.
انتشار التطبيق، مع أكثر من 5 ملايين تثبيت، يجعله اسمًا حاضرًا بين تطبيقات الاستثمار، لكن الانتشار لا يختصر ملاءمة الاستخدام. أنا أقيّمه كأداة مريحة للوصول والمتابعة، لا كضمان للنتيجة. وإذا قررت استخدامه، فابدأ بحدود صغيرة وواضحة، واجعل صاحب الحساب هو صاحب القرار، ولا تترك سهولة الهاتف تتغلب على التفكير الهادئ.
في النهاية، أرى أن Thndr مناسب للبالغ الذي يريد دخول عالم الاستثمار من الهاتف بطريقة مباشرة، ويستطيع الفصل بين التعلم والاندفاع. قوته في سهولة الوصول والتنظيم اليومي، بينما يحتاج المستخدم إلى تعويض ذلك بوعي مالي وحدود منزلية واضحة. بالنسبة إليّ، أفضل استخدام له هو كأداة تنفيذ ومتابعة ضمن خطة مكتوبة، لا كبديل عن الخطة نفسها.
الأسئلة الشائعة
ما هو تطبيق Thndr، ولمن يناسب؟
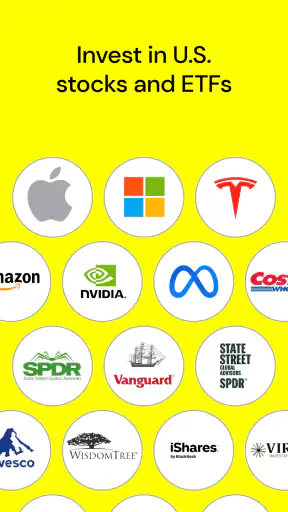
تطبيق Thndr هو منصة استثمار رقمية تتيح للمستخدمين الوصول إلى مجموعة من الأدوات المالية، مثل الأسهم والصناديق الاستثمارية، من خلال الهاتف. يناسب المبتدئين الذين يريدون بدء الاستثمار بمبالغ صغيرة، وكذلك المستخدمين الأكثر خبرة الذين يفضلون متابعة محفظتهم وتنفيذ الأوامر إلكترونيًا. ومع ذلك، يجب فهم طبيعة الأسواق ومخاطر الخسارة قبل إيداع الأموال.
هل تطبيق Thndr آمن وموثوق للاستخدام؟
يعتمد مستوى الأمان على إجراءات التطبيق والجهات المالية التي يتعامل معها، إضافة إلى التزام المستخدم بحماية حسابه. عادةً يوفر Thndr وسائل مثل تسجيل الدخول الآمن والتحقق من الهوية، لكن ذلك لا يعني أن الاستثمار خالٍ من المخاطر. يُنصح بتحميل التطبيق من المتجر الرسمي، وتفعيل جميع خيارات الحماية، وعدم مشاركة كلمة المرور أو رموز التحقق مع أي شخص.
ما الحد الأدنى لبدء الاستثمار عبر Thndr؟
يمكن أن يختلف الحد الأدنى للاستثمار بحسب نوع الأصل المالي، والسوق المتاح، وشروط الحساب في بلد المستخدم. من مميزات Thndr أنه يركز على تبسيط تجربة الاستثمار وإتاحة البدء بمبالغ محدودة مقارنة ببعض شركات الوساطة التقليدية. قبل تنفيذ أول عملية، راجع تفاصيل الرسوم والحد الأدنى المطلوب، وتأكد من أن المبلغ المستثمر لا يؤثر في احتياجاتك اليومية.
ما الرسوم والعمولات التي يفرضها تطبيق Thndr؟
قد تشمل تكلفة استخدام Thndr عمولات تنفيذ الصفقات، ورسومًا مرتبطة بالسوق أو بالجهة المنفذة، وربما رسومًا أخرى تتعلق بالإيداع أو السحب أو تحويل العملات، بحسب الدولة والمنتج المالي. لا تعتمد على وجود واجهة مجانية باعتبار أن الخدمة بلا تكلفة؛ افحص جدول الرسوم داخل التطبيق قبل الاستثمار، واقرأ تفاصيل كل أمر حتى تعرف المبلغ النهائي الذي سيتم خصمه.
هل يمكن سحب الأموال من Thndr بسهولة، وكم يستغرق ذلك؟
تتيح المنصة عادةً طلب سحب الأموال إلى وسيلة الدفع أو الحساب البنكي المرتبط، لكن سرعة التنفيذ قد تختلف وفقًا لحالة بيع الأصول، وتسوية الصفقة، وإجراءات التحقق، والبنك المستخدم. قد لا تكون الأموال متاحة للسحب فورًا بعد بيع الاستثمار. إذا واجهت تأخيرًا، راجع حالة الطلب ومتطلبات التحقق وتواصل مع دعم Thndr عبر القنوات الرسمية.
تنزيل