خدمات مصرفية متحركة من ADIB
4.6شؤون ماليةتم التحديث 20 أكتوبر 2026
لقطات الشاشة
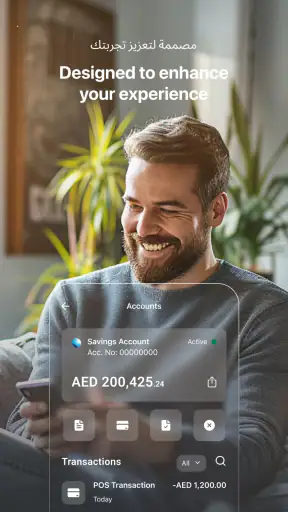
 تحليل بواسطة Mobexer
حين أكون خارج المنزل وأحتاج إلى مراجعة حسابي أو فهم حركة مالية، أفضّل أن أبدأ من هاتفي بدلًا من الانتظار حتى أتمكن من زيارة فرع. لهذا أرى خدمات مصرفية متحركة من ADIB أداة موجهة إلى احتياج محدد: متابعة الخدمات المصرفية اليومية من مكان واحد، مع إبقاء المعاملات الروتينية أقرب وأسهل في الوصول. قيمته لا تكمن في أن الهاتف يحل كل مسألة مصرفية، بل في أنه يساعدني على التعامل مع الأمور المعتادة في الوقت الذي يناسبني.
التطبيق مجاني وينتمي إلى فئة الشؤون المالية، ويطوره Abu Dhabi Islamic Bank. يبلغ متوسط تقييمه 4.6، ولديه نحو 45 ألف تقييم وقرابة 15 ألف مراجعة، فيما تجاوز عدد مرات تثبيته المليون. هذه الأرقام تعطي فكرة عن انتشاره، لكنها لا تضمن أن كل مستخدم سيجد كل خطوة سريعة أو واضحة. تصنيف العمر PEGI 3، وهو متاح لأجهزة أندرويد التي تعمل بالإصدار 5.0 أو أحدث. أما انطباعي العملي، فيتوقف على نوع المهمة والجهاز والاتصال بقدر ما يتوقف على التطبيق نفسه.
من الحاجة اليومية إلى تنفيذ المعاملة
أبدأ هذا القسم من الحاجة اليومية التي تدفعني إلى فتح التطبيق، ثم أتتبع كيف تتحول المراجعة البسيطة إلى معاملة ينبغي التحقق منها بهدوء. ومن المفيد أن أميز منذ البداية بين الوصول السريع إلى الحساب وبين اكتمال الطلب؛ هذا الفرق يهيئني لفهم ما يمكن توقعه من سرعة الاستخدام.
ما السرعة المعقولة التي أتوقعها؟
في تطبيق مصرفي، لا أقيس السرعة بمدة فتح الشاشة وحدها. الأهم عندي هو أن أصل إلى المعلومة التي أحتاجها، وأن أفهم حالة الطلب قبل أن أغادر. المهام الواضحة، مثل مراجعة الحساب أو البحث عن حركة حديثة، هي الأنسب للاستخدام السريع بين مشاوير اليوم. أما إذا تطلب الأمر قراءة تفاصيل أو إدخال بيانات بعناية، فالتسرع لا يوفر وقتًا حقيقيًا؛ قد يجعلني أعود إلى الخطوة نفسها لأتأكد مما فعلت.
لا أتعامل مع الاستجابة السريعة للهاتف باعتبارها دليلًا على أن معاملة اكتملت. طلب مصرفي يمر بإرسال ومعالجة، لذلك أترك لنفسي وقتًا لقراءة رسالة الحالة، وأتحقق من النتيجة قبل تكرار أي إجراء. هذه النظرة مهمة خصوصًا إذا كنت أستخدم التطبيق في طابور أو أثناء استراحة قصيرة، حيث يسهل الخلط بين «أرسلت الطلب» و«اكتملت المعاملة».
البداية: ماذا أريد أن أنجز؟
أفضل طريقة لاستخدام التطبيق هي ألا أفتحه بلا هدف. قبل تسجيل الدخول، أحدد ما أحتاج إليه: الاطلاع على الحساب، مراجعة حركة مالية، متابعة بطاقة، أو بدء إجراء مصرفي متاح من الهاتف. هذا الأسلوب يوفر الوقت، خصوصًا عندما أكون في متجر أو أثناء التنقل وأحتاج إلى التأكد من الرصيد أو مراجعة عملية حديثة بدلًا من البحث داخل قوائم كثيرة.
وجود التطبيق على الهاتف يمنحني نقطة وصول ثابتة إلى خدمات ADIB، لكنني لا أتعامل معه كبديل كامل عن كل تواصل مصرفي. هو أقرب إلى مكتب صغير في الجيب للمهام اليومية، وليس مكانًا مناسبًا لاتخاذ قرارات مالية كبيرة بسرعة أو لمعالجة حالة استثنائية من دون قراءة التفاصيل. هذه نقطة مهمة؛ فسهولة فتح التطبيق قد تجعل المستخدم يتصرف أسرع مما ينبغي.
أحدث الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
قبل أي خطوة حساسة، أراجع أنني أستخدم التطبيق الرسمي المنسوب إلى Abu Dhabi Islamic Bank، وأتجنب تنفيذ المعاملات عندما يكون الهاتف غير موثوق أو عندما أكون متصلًا بشبكة عامة لا أطمئن إليها. هذه ليست ميزة داخلية أحتسبها للتطبيق، بل عادة استخدام مسؤولة تقلل من أخطاء الدخول أو مشاركة المعلومات.
الخطوة الأولى: الدخول وقراءة الشاشة
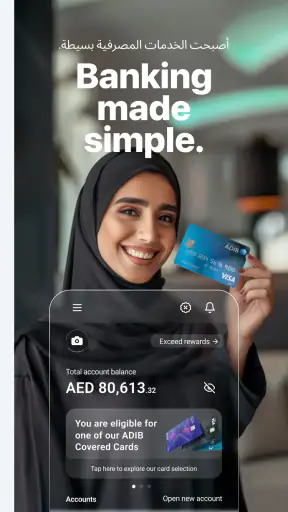
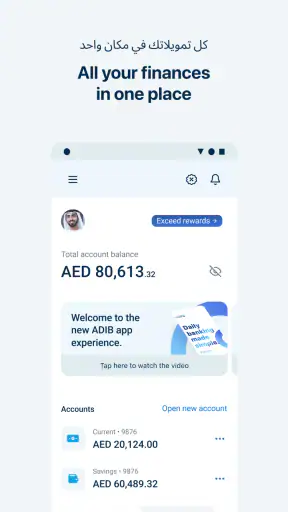
بعد فتح التطبيق، أبدأ من الشاشة التي تعرض وضعي المصرفي، ثم أقرأ الأرقام والوصف بدل الاكتفاء بالنظر إلى الرصيد النهائي. الرصيد يخبرني بما أملك في لحظة معينة، لكنه لا يشرح وحده سبب التغير. لذلك أنتقل إلى الحركة الأخيرة عندما أريد التأكد من عملية شراء أو خصم أو إيداع، وأطابقها مع الإيصال أو الرسالة التي وصلتني من الجهة الأخرى.
هذه العادة مفيدة بشكل خاص بعد يوم فيه أكثر من عملية. بدل أن أقول إن الرصيد “يبدو صحيحًا”، أبحث عن العملية نفسها وأتأكد من قيمتها ووصفها. وإذا وجدت شيئًا غير واضح، لا أكرر المحاولة ولا أبدأ إجراءً جديدًا قبل فهم ما ظهر أمامي؛ أحيانًا يكون التأخير في تحديث حالة المعاملة أقل خطورة من إنشاء طلب مكرر.
أعجبني في هذا النوع من الاستخدام أن الهاتف يحول المراجعة إلى تصرف سريع يمكن القيام به في وقت قصير، لكنني لا أعتبر السرعة دليلًا على اكتمال العملية. في الخدمات المالية، يجب أن أفرق بين ظهور طلب قيد المعالجة وبين نجاح النتيجة النهائية. هذه القراءة الهادئة تمنع كثيرًا من الالتباس، سواء استخدمت التطبيق أو أي قناة مصرفية أخرى.
الخطوة الثانية: اختيار الإجراء بدل التصفح العشوائي
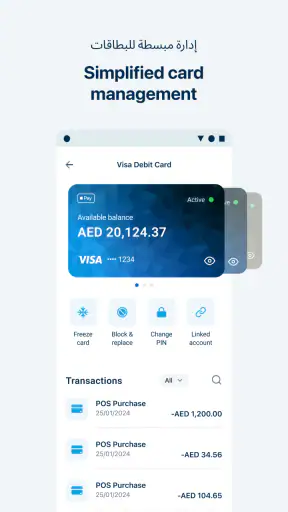
بعد التأكد من الحساب، أنتقل إلى الخدمة التي أريدها بدل الضغط على كل خيار متاح. عندما أراجع بطاقة أو حركة مالية، أركز على التفاصيل المرتبطة بها. وعندما أحتاج إلى إجراء آخر، أقرأ اسم الخدمة والتعليمات قبل التأكيد. هذه الخطوة تبدو بسيطة، لكنها تقلل احتمال اختيار حساب أو بطاقة غير مقصودة، خصوصًا لمن يدير أكثر من منتج مصرفي من المكان نفسه.
أنصح أيضًا بتقسيم المهمة إلى مراحل قصيرة. أتحقق أولًا من الحساب الصحيح، ثم من المستفيد أو الجهة المقصودة إن كان الإجراء يتطلب ذلك، ثم من المبلغ أو البيانات، وبعدها فقط أراجع شاشة التأكيد. لا أتعامل مع زر التأكيد كأنه خطوة شكلية؛ فهو النقطة التي أنتقل فيها من المراجعة إلى التنفيذ.
ميزة التطبيق هنا ليست أنه يلغي الحاجة إلى الانتباه، بل أنه يضع بعض القرارات المصرفية في مسار يمكن متابعته من الهاتف. أما العيب، فهو أن الشاشة الصغيرة قد تجعل التفاصيل أقل راحة من شاشة الحاسوب، خاصة عندما تتراكم المعلومات أو أحتاج إلى مقارنة عدة عمليات. في تلك الحالات، أفضّل التوقف والعودة إلى شاشة أكبر أو التواصل مع البنك بدل اتخاذ قرار سريع.
الخطوة الثالثة: التسليم بيني وبين البنك
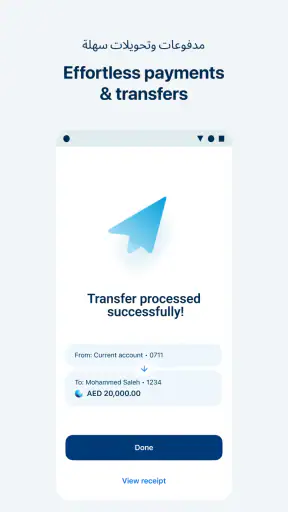
كل معاملة رقمية فيها تسليم واضح: أنا أدخل البيانات، ثم يتولى التطبيق إرسال الطلب إلى أنظمة البنك، وبعد ذلك أنتظر حالة العملية أو رسالة التأكيد. من المهم ألا أخرج فورًا بمجرد الضغط على الزر. أبقى في الشاشة حتى أفهم ما إذا كان الطلب قُبل أو ما زال يحتاج إلى متابعة، وأحتفظ بمرجع العملية أو تفاصيلها عندما تظهر لي، لأن ذلك يسهل شرح المشكلة إذا احتجت إلى مساعدة لاحقًا.
هذا التسليم هو المكان الذي تختلف فيه تجربة التطبيق عن زيارة الفرع. في الفرع، أستطيع أن أسأل الموظف فورًا عن معنى رسالة أو عن الخطوة التالية. داخل الهاتف، تقع مسؤولية أكبر على قراءة النصوص والاحتفاظ بالتفاصيل. لذلك أرى أن التطبيق ممتاز للحالات الروتينية التي أعرفها، لكنه أقل راحة عندما تكون المعاملة جديدة بالنسبة إلي أو عندما تكون المشكلة مرتبطة بوضع حساب معقد.
إذا توقف الاتصال أثناء الإرسال، لا أفترض أن العملية فشلت ولا أعيدها مباشرة. أتحقق أولًا من سجل الحركة أو حالة الطلب، ثم أبحث عن أي إشعار أو رسالة مرتبطة به. إعادة التنفيذ بلا تحقق قد تؤدي إلى تكرار الطلب. هذه من أهم النصائح العملية التي خرجت بها من تجربة تطبيق مصرفي: تحقق من النتيجة قبل أن تعيد الخطوة.
سيناريو واقعي: مراجعة خصم بعد شراء سريع
لنفترض أنني اشتريت شيئًا خلال استراحة قصيرة، ثم أردت التأكد من أن المبلغ خُصم من الحساب أو البطاقة الصحيحة. أفتح التطبيق، أراجع الرصيد، ثم أبحث عن الحركة المرتبطة بالشراء. إذا ظهرت العملية بوضوح، أقارن المبلغ مع الإيصال وأغلق التطبيق. إذا لم تكن ظاهرة بعد، لا أستنتج فورًا وجود خطأ؛ أسجل وقت الشراء وأراجع لاحقًا بدل تنفيذ أي تصرف إضافي.
في حالة أخرى، قد أحتاج إلى معرفة ما إذا كان لدي رصيد كافٍ قبل دفع فاتورة أو إجراء تحويل. هنا يساعدني التطبيق في اتخاذ قرار عملي قبل الوصول إلى شاشة الدفع. لكنني أتعامل مع الرصيد كجزء من الصورة، لا كضمان بأن كل معاملة ستتم؛ فقد توجد مراجعة أو حالة معلقة أو متطلبات أخرى مرتبطة بالإجراء نفسه.
أما إذا كنت أتابع مصروفات منزلية، فأستخدم سجل العمليات كمرجع أسبوعي. لا أكتفي بتذكر المصروفات من الذاكرة، بل أبحث عن العمليات الفعلية وأقارنها بما كتبته في ميزانيتي. هذا الاستخدام يجعل التطبيق أداة للمراجعة المالية، لا مجرد وسيلة لفتح الحساب عند الحاجة.
أوقات الاستخدام المكثف وكيف أتعامل معها
في يوم مزدحم، قد أفتح التطبيق أكثر من مرة لأغراض مختلفة: أتفقد حركة بعد شراء، وأراجع الرصيد قبل التزام آخر، ثم أعود للتأكد من ظهور معاملة. هنا يصبح التنظيم أهم من عدد مرات الفتح. أبدأ كل مرة بهدف واحد، وأغلق المهمة بعد التحقق من نتيجتها بدل التنقل بين الشاشات على عجل. بذلك أستطيع التمييز بين مراجعة جديدة وبين محاولة مكررة لإجراء سابق.
إذا احتجت إلى تنفيذ أكثر من معاملة، أراجع بيانات كل واحدة على حدة ولا أفترض أن التفاصيل ستبقى صحيحة لمجرد أن الإجراء السابق نجح. أتحقق من الحساب والمستفيد والمبلغ من جديد، وأتوقف إذا قاطعني اتصال أو إشعار. هذا أبطأ قليلًا من النقر المتواصل، لكنه trade-off أفضله في تطبيق مالي؛ تقليل احتمال الخطأ أهم من توفير ثوانٍ.
ومن المفيد أن أخصص للمراجعة وقتًا أكون فيه منتبهًا، بدل تنفيذ خطوة حساسة وأنا أمشي أو أتحدث مع شخص آخر. الهاتف يجعل الوصول سهلًا، لكنه لا يجعل قراءة التفاصيل سهلة في كل ظرف. عندما أحتاج إلى مقارنة عدة حركات أو أتبع مصروفات فترة كاملة، أجمع المعلومات وأراجعها على شاشة أوسع إن كانت متاحة، بدل إجهاد نفسي في جلسة طويلة على الهاتف.
ما الذي يحدث بعد التنفيذ؟
بعد إتمام الإجراء، لا أعتبر المهمة منتهية إلا عندما أعرف النتيجة. أراجع الشاشة النهائية، ثم أتحقق من الحركة أو الرصيد عندما يكون ذلك مناسبًا. وإذا كان الإجراء مرتبطًا بطرف آخر، مثل متجر أو شخص أو جهة، أنتظر أيضًا تأكيد الطرف الآخر بدل الاعتماد على شاشة هاتفي وحدها.
النتيجة الجيدة بالنسبة إلي ليست فقط أن أنجز المعاملة من دون زيارة الفرع، بل أن أستطيع تفسير ما حدث بعد ذلك. هل تغير الرصيد؟ هل ظهرت الحركة؟ هل لدي دليل أو تفاصيل أستطيع الرجوع إليها؟ هذا التفكير يجعل استخدام التطبيق أكثر أمانًا ويكشف بسرعة إن كانت المشكلة في الإدخال أو في مرحلة المعالجة أو في الطرف المستلم.
في المهام المتكررة، يوفر التطبيق راحة واضحة لأنني لا أحتاج إلى بدء كل شيء من الصفر عبر قناة مختلفة. ومع ذلك، لا أخلط بين الراحة والاعتماد الكامل. أحتفظ بعادة مراجعة الحساب، وأتجنب تنفيذ إجراء مالي وأنا مشتت أو مستعجل، خصوصًا إذا كان المبلغ مهمًا بالنسبة إلى ميزانيتي.
أين تتعطل الرحلة؟
أكثر نقاط الاحتكاك لا تظهر أثناء فتح التطبيق، بل عند وجود استثناء. قد لا أفهم فورًا سبب اختلاف حالة العملية، أو قد أحتاج إلى توضيح لا توفره شاشة الهاتف وحدها. في هذه اللحظة، لا يكون التطبيق سيئًا بالضرورة؛ المشكلة أن الخدمة المصرفية تحولت من مسار روتيني إلى حالة تحتاج تدخلًا بشريًا أو تحققًا إضافيًا.
هناك أيضًا فرق بين المستخدم الذي يعرف أسماء خدماته ومنتجاته، والمستخدم الذي يدخل لأول مرة ولا يعرف أي خيار يناسبه. الأول سيجد التطبيق عمليًا، بينما قد يشعر الثاني بأن كثرة الخيارات أو اللغة المصرفية تحتاج إلى قراءة متأنية. لذلك لا أوصي باستخدامه على عجل عندما تكون المعاملة غير مألوفة، ولا أرى أن التصميم الرقمي يلغي قيمة سؤال موظف مختص.
الهاتف نفسه قد يكون مصدر إزعاج. الشاشة الصغيرة، الإشعارات الكثيرة، أو الانتقال بين التطبيق ورسالة خارجية قد يشتت الانتباه. وإذا كان الجهاز قديمًا أو نظام التشغيل غير مناسب، فقد لا تكون التجربة بالسلاسة التي أتوقعها. التطبيق يدعم نظام تشغيل أندرويد من الإصدار 5.0، لكن توافق النظام وحده لا يضمن أن كل هاتف قديم سيقدم أداءً مريحًا.
الثبات والتعافي عند انقطاع الاتصال
لا أستطيع الحكم على ثبات أي تطبيق مصرفي من نجاح جلسة واحدة؛ فالاتصال بالشبكة وحالة الجهاز يؤثران في الرحلة أيضًا. ما أستطيع فعله كمستخدم هو التمييز بين تعطل الشاشة وبين غموض حالة الطلب. إذا انقطع الاتصال، أعود بهدوء، وأراجع ما إذا ظهرت نتيجة أو حركة قبل أن أكرر الخطوة. هذا الأسلوب يقلل الالتباس، لكنه لا يحول التطبيق إلى حل فوري لكل انقطاع.
كذلك لا أجعل التطبيق مفتوحًا في الخلفية اعتمادًا على أنه سيكمل المهمة وحده. أتحقق من النتيجة في واجهة الحساب عندما أستعيد الاتصال، وأحتفظ بالتفاصيل الظاهرة إذا كنت أحتاج إلى متابعة لاحقة. هذه طريقة عملية للتعافي من جلسة غير مكتملة، لكنها ليست ضمانًا لزمن معالجة محدد؛ لذلك أترك هامشًا زمنيًا للمهام التي لا تحتمل التأخير.
لمن يناسب التطبيق، ولمن لا يكون الخيار الأفضل؟
أرشحه لمن يتعامل مع ADIB ويريد متابعة شؤونه المالية من الهاتف بدل الاعتماد على الفرع في كل مرة. يناسب الموظف الذي يتحقق من حركة حسابه أثناء اليوم، والطالب أو المستخدم الذي يريد مراجعة رصيد متاح قبل الشراء، وصاحب الأسرة الذي يراجع المصروفات من مكان واحد. كما يناسب من يفضل إنجاز المهام الروتينية في وقت يختاره هو.
أما من يحتاج إلى استشارة مالية مفصلة، أو لديه مشكلة حساسة في حسابه، أو لا يشعر بالراحة عند إدخال بيانات مصرفية من الهاتف، فقد تكون القناة المباشرة أو الفرع أفضل. كذلك لا أراه الخيار المناسب لمن يتوقع أن يشرح له التطبيق كل قرار مالي أو يحل كل حالة معلقة تلقائيًا. التطبيق أداة تنفيذ ومتابعة، وليس بديلًا عن الفهم أو الدعم البشري.
مقارنة بتصفح الخدمات المصرفية عبر متصفح الهاتف، يمنحني التطبيق وصولًا أكثر مباشرة إلى التجربة المصرفية التي أستخدمها باستمرار، ويجعل فتح الخدمة جزءًا من روتين الهاتف. أما المتصفح فقد يكون أفضل عندما أستخدم جهازًا مشتركًا أو أحتاج إلى شاشة أوسع، لكنه قد يكون أقل راحة في الاستخدام المتكرر. وبالمقارنة مع الفرع، يتفوق التطبيق في الوقت والمرونة، بينما يتفوق الفرع عندما أحتاج إلى شرح فوري أو معالجة حالة غير عادية.
تفاصيل الإصدار والانطباع العملي
التطبيق موجود منذ 16/10/2016، وتطورت تجربته حتى الإصدار 8.8.0. بالنسبة إلي، هذا يعطي انطباعًا بأنه ليس خدمة ظهرت مؤخرًا ثم تُركت بلا مسار واضح، لكن رقم الإصدار وحده لا يضمن أن كل شاشة ستناسب كل هاتف أو أن كل تحديث سيعالج ما يزعجني. لذلك أتعامل مع التحديثات كجزء من صيانة التطبيق، وأحافظ على استخدام نسخة حديثة عندما تكون متاحة لجهازي.
كونه مجانيًا يجعل تجربته الأولية سهلة، لكن مجانية التنزيل لا تعني أن الخدمات المالية نفسها بلا شروط أو أن كل إجراء لا يرتبط بسياسات مصرفية. أقرأ تفاصيل أي عملية قبل تأكيدها، ولا أبني قرارًا ماليًا على افتراض أن عدم وجود سعر للتطبيق يعني عدم وجود متطلبات أخرى مرتبطة بالخدمة المصرفية.
أرى أن التقييم المتوسط المرتفع، مع انتشار يتجاوز المليون تثبيت، يعكس وجود قاعدة مستخدمين كبيرة وتجربة مقبولة لدى كثيرين. لكنه لا يغني عن اختبار التطبيق بنفسي؛ فالمستخدم الذي يراجع رصيدًا فقط يملك احتياجات مختلفة عن شخص يدير عدة حسابات أو يتعامل مع حالات معلقة. التقييم العام مفيد كبداية، لا كحكم نهائي.
حكمي بعد تتبع الرحلة كاملة
بعد النظر إلى المسار من الحاجة الأولى حتى ظهور النتيجة، أجد أن خدمات مصرفية متحركة من ADIB ينجح عندما تكون المهمة واضحة ومتكررة وتحتاج إلى وصول سريع من الهاتف. قوته الأساسية في تقليل المسافة بيني وبين حسابي، وفي تحويل المراجعة اليومية إلى خطوة أستطيع تنفيذها من أي مكان بدل تأجيلها إلى زيارة الفرع.
لكنني لا أوصي باستخدامه بعقلية “اضغط وانتهى الأمر”. أفضل تجربة تأتي عندما أراجع الحساب الصحيح، أقرأ تفاصيل العملية، أنتظر حالة واضحة، وأتحقق من النتيجة قبل تكرار أي طلب. هذه الخطوات الإضافية لا تجعل التطبيق معقدًا؛ بل تجعلني مستخدمًا أكثر وعيًا بحدود الخدمات المصرفية الرقمية.
الخلاصة التي أقدمها لصديق هي التالية: إذا كان لديك تعامل مع ADIB وتريد أداة مجانية لإدارة المتابعة اليومية من الهاتف، فالتطبيق يستحق التجربة، خصوصًا للمهام الروتينية وسريعة التحقق. أما إذا كانت احتياجاتك تعتمد على شرح شخصي أو معالجة استثناءات، فاحتفظ بقناة مباشرة كخيار موازٍ. بالنسبة إلي، هو تطبيق عملي ومفيد، بشرط أن أستخدم سرعته مع قدر كافٍ من التحقق، لا أن أستبدل الانتباه بها.
الأسئلة الشائعة
ما هي خدمات مصرفية متحركة من ADIB، وما الذي يمكنني فعله من خلالها؟
خدمات مصرفية متحركة من ADIB هو تطبيق مصرفي يتيح لعملاء مصرف أبوظبي الإسلامي إدارة حساباتهم من الهاتف بسهولة. من خلاله يمكنك عادةً مراجعة الأرصدة وكشوف الحساب، تحويل الأموال، دفع بعض الفواتير، متابعة البطاقات، طلب خدمات مصرفية، والعثور على أجهزة الصراف والفروع. تختلف الوظائف المتاحة حسب نوع الحساب والبلد وتحديثات التطبيق.
هل أحتاج إلى أن أكون عميلاً لدى مصرف أبوظبي الإسلامي لاستخدام التطبيق؟
نعم، معظم الخدمات المصرفية داخل التطبيق مخصصة لعملاء مصرف أبوظبي الإسلامي الذين لديهم حساب أو بطاقة مؤهلة للتسجيل في الخدمات الرقمية. ستحتاج غالباً إلى بيانات العميل أو رقم الحساب ورقم هاتف مسجل لدى المصرف، ثم إكمال خطوات التحقق وإنشاء بيانات الدخول. قد تتوفر بعض المعلومات العامة، مثل مواقع الفروع وأجهزة الصراف، لغير العملاء.
هل تطبيق خدمات مصرفية متحركة من ADIB آمن للاستخدام؟
يستخدم التطبيق عادةً وسائل حماية مصرفية مثل تسجيل الدخول الآمن، التحقق من هوية العميل، كلمات المرور لمرة واحدة، وتأكيد بعض العمليات قبل تنفيذها. ومع ذلك، تعتمد سلامة حسابك أيضاً على سلوكك؛ لا تشارك رمز التحقق أو كلمة المرور، وتجنب تسجيل الدخول عبر شبكات عامة، وحمّل التطبيق من المتجر الرسمي فقط. راجع اسم المطور والتحديثات قبل التثبيت.
هل يمكنني تحويل الأموال ودفع الفواتير باستخدام التطبيق؟
يوفر التطبيق عادةً إمكانات للتحويل بين حساباتك، وإرسال الأموال إلى مستفيدين، وتسديد عدد من الفواتير أو الخدمات المدعومة، لكن الخيارات والحدود قد تختلف حسب الدولة ونوع الحساب واللوائح المصرفية. قد يتطلب إضافة مستفيد جديد فترة تفعيل أو تحققاً إضافياً، كما يمكن أن تطبق رسوم على بعض التحويلات أو الخدمات، لذلك تحقق من التفاصيل قبل التأكيد.
ماذا أفعل إذا نسيت كلمة المرور أو واجهت مشكلة في تسجيل الدخول؟
إذا نسيت كلمة المرور أو تعذر الدخول، استخدم خيار استعادة أو إعادة تعيين بيانات الدخول الظاهر في التطبيق، واتبع خطوات التحقق المرتبطة برقم هاتفك المسجل. تأكد من تحديث التطبيق والاتصال بالإنترنت، ولا تحاول إدخال بيانات خاطئة مرات كثيرة حتى لا يتم قفل الحساب. إذا استمرت المشكلة، تواصل مع خدمة عملاء ADIB عبر القنوات الرسمية فقط.