Al Ansari Exchange Send Money
4.7شؤون ماليةتم التحديث 20 أكتوبر 2026
لقطات الشاشة
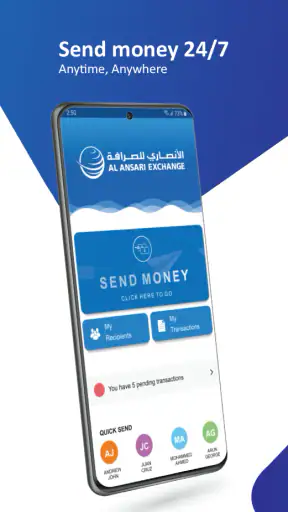
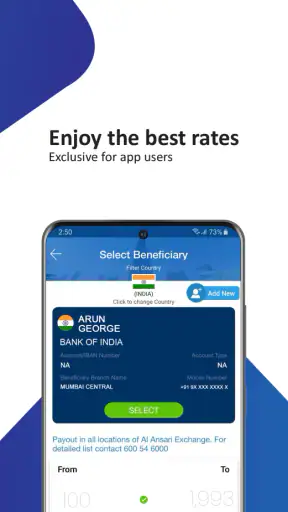
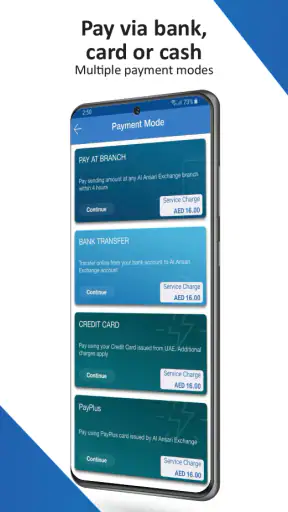
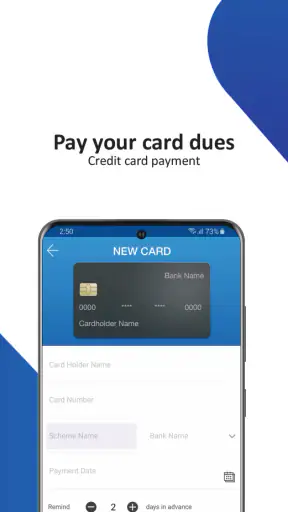
 تحليل بواسطة Mobexer
إذا كنت ترسل المال إلى عائلتك أو تحتاج إلى تحويل دولي من هاتفك، فأنا أرى أن Al Ansari Exchange Send Money يستحق التجربة، لكن ليس لمجرد أن اسمه معروف في مجال الصرافة. القيمة الحقيقية هنا تعتمد على طريقة استخدامك: هل تريد إدارة التحويل من تطبيق واحد، أم تبحث فقط عن أقل تكلفة ممكنة في كل عملية، أم تفضّل التعامل مع خدمة اعتدت عليها شخصياً؟ بعد استخدامي للتطبيق، وجدت أنه مناسب لمن يريد نقل خطوات التحويل المعتادة إلى الهاتف، مع بقاء الحاجة إلى مراجعة التفاصيل بعناية قبل التأكيد.
التطبيق من فئة الشؤون المالية، وتطوره شركة Al Ansari Exchange LLC، وهو متاح مجاناً مع تصنيف عمري PEGI 3. هذا يجعله خياراً عملياً لمن يريد الوصول إلى خدمات الأنصاري للصرافة وكاش إكسبرس وويسترن يونيون من خلال تجربة رقمية واحدة، بدلاً من بدء كل عملية بزيارة فرع أو البحث عن قناة منفصلة.
كيف أقرر إن كان التطبيق مناسباً لي؟
قبل أن أقرر إبقاء تطبيق للتحويل على هاتفي، أفكر في مدى تكرار حاجتي إليه، لا في سهولة أول تجربة فقط. في هذا القسم أوازن بين انتظام التحويلات، والوقت الذي أوفره، والجهد الذي يتطلبه التحقق من بيانات المستفيد؛ فهذه التفاصيل هي ما يحدد إن كان سيصبح عادة مفيدة أم خياراً أفتحه عند الضرورة فقط.
ابدأ من وجهة التحويل لا من اسم الخدمة
أول سؤال أطرحه على نفسي قبل اختيار أي تطبيق تحويل أموال هو: كيف سيستلم الطرف الآخر المبلغ؟ فاحتياج شخص يرسل المال إلى حساب مصرفي يختلف عن احتياج شخص يريد أن يستلمه نقداً. وجود أكثر من مسار مرتبط بالأنصاري للصرافة وكاش إكسبرس وويسترن يونيون يمنح التطبيق مجالاً واسعاً للاستخدام، لكن ذلك لا يعني أن كل مسار سيكون الأفضل لكل وجهة أو لكل مستلم.
في الاستخدام اليومي، أنصحك بأن تجهز بيانات المستفيد قبل فتح التطبيق: الاسم كما هو في وثيقة التعريف أو الحساب، الدولة، والغرض العملي من التحويل. هذه الخطوة الصغيرة تقلل أخطاء الكتابة وتمنعك من اتخاذ قرار سريع بناءً على اسم المستلم فقط. في التحويلات المالية، تصحيح خطأ بسيط قد يكون أكثر إزعاجاً من إدخال البيانات ببطء من البداية.
قارن الوضوح قبل أن تقارن السرعة
التحويل الجيد ليس بالضرورة الأسرع على الورق؛ بل هو الذي أفهم تكلفته ومساره قبل الضغط على زر التأكيد. عندما أستخدم تطبيقاً مالياً، أبحث عن وضوح المبلغ الذي سأدفعه، والمبلغ الذي سيصل، والطريقة التي سيستلم بها الطرف الآخر المال. إذا احتجت إلى تخمين أي جزء من هذه الصورة، أتوقف وأراجع العملية بدلاً من المتابعة تلقائياً.
هذه نقطة مهمة عند مقارنة التطبيق بالبدائل المعتادة في فئة تحويل الأموال. بعض الناس يفضلون الفرع لأن الموظف يشرح لهم الخطوات، بينما يفضل آخرون التطبيق لأنهم يريدون إنجاز العملية في الوقت الذي يناسبهم. التطبيق يكسب عندما تكون بياناتك جاهزة وتعرف المسار الذي تريده؛ أما إذا كانت الحالة غير معتادة أو كانت أول مرة ترسل فيها إلى بلد معين، فقد تكون المساعدة المباشرة أريح.
أحدث الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
الهاتف والنظام جزء من القرار
يتطلب التطبيق نظام تشغيل أندرويد بإصدار 9 أو أحدث، لذلك من الأفضل التأكد من توافق الهاتف قبل الاعتماد عليه في تحويل عاجل. الإصدار الحالي هو 5.67، وهذا يعطيني انطباعاً بأن التطبيق ما زال يحصل على متابعة تشغيلية، لكنني لا أتعامل مع رقم الإصدار وحده كضمان لتجربة مثالية على كل هاتف.
كما أن التطبيق المالي يحتاج إلى هاتف أستخدمه أنا وحدي أو أستطيع حمايته جيداً. لا أنصح بإتمام تحويل من جهاز مشترك أو أثناء الاتصال بشبكة عامة غير موثوقة، حتى لو كان التطبيق نفسه مخصصاً للخدمات المالية. هذه ليست ملاحظة خاصة بالتطبيق وحده؛ لكنها تصبح أكثر أهمية عندما يكون الهاتف هو المكان الذي أراجع فيه بيانات المستفيد وأؤكد عملية مالية.
لمن أراه مناسباً أكثر؟
أرشحه خصوصاً للمستخدم الذي يتعامل مع خدمات الأنصاري للصرافة بالفعل ويريد تقليل الاعتماد على الزيارات المتكررة للفروع. كذلك يناسب من يرسل تحويلات متكررة إلى أفراد يعرف بياناتهم جيداً، لأن الاحتفاظ بسير عمل واضح على الهاتف قد يجعل العملية أقل تشتتاً من الانتقال بين مواقع أو تطبيقات متعددة.
أما إذا كنت تبحث عن تطبيق متخصص في تتبع ميزانية الأسرة، أو إدارة المصروفات، أو الاستثمار، فهذا ليس الاختيار الطبيعي لك. هو أداة مرتبطة بإرسال الأموال، وليس بديلاً عن تطبيق مصرفي شامل أو مدير نفقات شخصي. وضوح هذه الحدود مهم حتى لا تثبّت التطبيق وتتوقع منه وظيفة لم يُصمم لها.
ما الذي ينجح فيه أثناء الاستخدام؟
أبرز ما أعجبني هو فكرة جمع قنوات تحويل معروفة ضمن نقطة وصول واحدة. بدلاً من التفكير في كل خدمة كمنتج منفصل، أستطيع البدء من بيئة الأنصاري ثم تحديد المسار الذي يناسب المستلم. هذا لا يلغي المقارنة، لكنه يقلل الوقت الضائع في البحث عن المكان الصحيح للبدء.
وجود كاش إكسبرس وويسترن يونيون ضمن وصف الخدمة يجعل التطبيق مفيداً في الحالات التي لا يكون فيها الحساب المصرفي هو الخيار العملي للمستلم. قد يكون الطرف الآخر في منطقة يعتمد فيها على الاستلام النقدي، أو قد لا يريد ربط التحويل بحسابه. هنا تظهر قيمة اختيار طريقة الاستلام وفق ظروف الشخص، لا وفق تفضيل المرسل فقط.
النصيحة العملية التي أطبقها هي إنشاء قائمة تحقق قصيرة قبل الإرسال: أراجع اسم المستفيد، الدولة، طريقة الاستلام، والمبلغ النهائي. لا أتعامل مع ظهور اسم الخدمة كإشارة إلى أن العملية اكتملت؛ أحتفظ دائماً بمرجع العملية أو الإيصال الذي يظهر داخل المسار المتاح لي، وأرسله للمستفيد فقط عندما أتأكد من صحة التفاصيل. هذه العادة أهم من محاولة إنجاز التحويل بأقصى سرعة.
سيناريو يومي يوضح فائدته
تخيل أنك تريد إرسال مبلغ إلى أحد أفراد العائلة قبل نهاية يوم العمل. لديك بياناته محفوظة، وتعرف أنه يفضل الاستلام بطريقة معينة، ولا تريد القيادة إلى فرع أو الانتظار. في هذه الحالة أفتح التطبيق، أختار القناة المناسبة، أدخل بيانات المستفيد، ثم أتوقف عند ملخص العملية لأراجع المبلغ وطريقة الاستلام قبل التأكيد. إذا كانت الشاشة واضحة بالنسبة لي، يكون التطبيق عملياً جداً لهذا النوع من المهام المتكررة.
لكن السيناريو يتغير إذا اتصل بك المستفيد وقال إن اسمه في وثيقة التعريف يختلف عن الاسم الذي أرسلته سابقاً، أو إذا لم تكن متأكداً من الطريقة التي يستطيع بها استلام المال. هنا لا أضغط على التأكيد لمجرد أنني مستعجل. أتحقق أولاً، لأن راحة التطبيق لا تعني أن كل مشكلة يمكن حلها بعد الإرسال بسهولة.
تفاصيل صغيرة تحسن تجربتي
أتعامل مع أول تحويل إلى مستفيد جديد كعملية اختبار من ناحية التنظيم، لا كعملية أكررها بسرعة. أقرأ كل حقل وأقارن المعلومات بالمصدر الذي أرسلها لي المستفيد. بعد نجاح العملية، أحتفظ بالمعلومات التي أحتاجها مستقبلاً بطريقة آمنة، لكنني لا أفترض أن بيانات قديمة تظل صحيحة إلى الأبد؛ تغيّر الحساب أو وثيقة التعريف قد يجعل المراجعة ضرورية مرة أخرى.
كذلك أختار وقتاً أستطيع فيه التركيز. استخدام التطبيق أثناء القيادة، أو بين مهام كثيرة، يزيد احتمال اختيار مستفيد خاطئ أو كتابة رقم غير صحيح. هذه نصيحة تبدو بسيطة، لكنها من أكثر الفروق العملية بين استخدام تطبيق مالي بهدوء واستخدامه كأنه تطبيق مراسلة سريع.
وأخيراً، لا أخلط بين سهولة بدء العملية وسهولة استلامها. أرسل للمستفيد تعليمات واضحة عن المسار الذي اخترته، وما الذي يحتاج إلى معرفته عند الاستلام، من دون أن أعده بوقت محدد لا أستطيع ضمانه. هذا يجعل التواصل بعد التحويل أكثر واقعية ويقلل الرسائل المتكررة من نوع “هل وصل؟”.
أين قد تكون البدائل أفضل؟
البديل الأول هو زيارة فرع الأنصاري للصرافة. قد تكون الزيارة أبطأ، لكنها أفضل عندما تحتاج إلى شرح حالة خاصة، أو لا تشعر بالراحة عند إدخال بيانات مالية بنفسك، أو تريد أن تسأل موظفاً قبل اختيار المسار. التطبيق يفوز في الراحة والمرونة، بينما يفوز الفرع في الدعم المباشر عندما لا تكون العملية روتينية.
البديل الثاني هو تطبيق مصرفي أو خدمة تحويل مرتبطة مباشرة بالبنك. قد يفضله شخص يريد إبقاء كل معاملاته داخل البنك الذي يستخدمه يومياً، خصوصاً إذا كانت لديه قائمة مستفيدين جاهزة هناك. في المقابل، قد يكون تطبيق الأنصاري أنسب لمن يريد الوصول إلى خيارات مرتبطة بالصرافة والتحويل النقدي، وليس فقط تحويلاً بين حسابات مصرفية.
البديل الثالث هو استخدام خدمة دولية مستقلة. هذا قد يناسب من يقارن كل عملية بين مزودين مختلفين، أو من يرسل إلى وجهات متعددة ولا يريد البقاء ضمن منظومة واحدة. لكن المقارنة لا ينبغي أن تعتمد على رسم ظاهر فقط؛ عليك أن تنظر إلى المبلغ الذي سيصل، وطريقة الاستلام، وملاءمة الخدمة للمستفيد. أحياناً تكون الخدمة الأرخص على شاشة المرسل أقل فائدة إذا اضطر المستلم إلى السفر بعيداً لاستلام المال.
لذلك لا أتعامل مع التطبيق كحل متفوق دائماً. هو خيار قوي عندما تكون شبكة الأنصاري والخدمات المرتبطة بها هي البيئة التي تثق بها وتستخدمها، لكنه قد لا يكون الخيار الأول لشخص يملك علاقة مصرفية رقمية ممتازة ويريد تنفيذ كل شيء من تطبيق بنكه، أو لشخص يطارد أفضل سعر متاح في كل تحويل مهما تغيّر المزود.
تكلفة الانتقال إلى التطبيق
الانتقال من الفرع إلى الهاتف لا يقتصر على تثبيت التطبيق. ستحتاج إلى التعود على مراجعة البيانات بنفسك، وفهم المسار الذي تختاره، وتحديد طريقة آمنة لحفظ المعلومات المتعلقة بالتحويل. في المقابل، ستكسب قدرة أكبر على بدء العملية في الوقت الذي يناسبك، بدلاً من جعل ساعات العمل أو موقع الفرع جزءاً من التخطيط.
أرى أن أفضل طريقة للانتقال هي عدم التخلي عن القناة القديمة فوراً. استخدم التطبيق أولاً في تحويل مألوف، إلى مستفيد تعرف بياناته، وبمبلغ تستطيع مراجعته دون ضغط. بعد أن تفهم خطواته، يمكنك استخدامه في التحويلات المتكررة. أما العملية الحساسة أو غير المعتادة، فاحتفظ بخيار السؤال المباشر أو زيارة الفرع عندما تحتاج إلى توضيح.
هناك أيضاً تكلفة ذهنية صغيرة: التطبيق يجعل الإرسال يبدو سهلاً، وقد يدفعني ذلك إلى اتخاذ قرار أسرع مما ينبغي. لهذا أضع لنفسي قاعدة ثابتة: لا أؤكد أي تحويل قبل قراءة الملخص مرة ثانية، ولا أرسل رمزاً أو بيانات دخول لأي شخص يطلبها بحجة المساعدة. سهولة الاستخدام لا تعني إلغاء الحذر، خصوصاً في تطبيق يتعامل مع الأموال.
الانتشار يعطي ثقة أولية، لكنه ليس معياراً وحيداً
حصل التطبيق على متوسط تقييم 4.7 من نحو 65 ألف تقييماً، ولديه قرابة 23 ألف مراجعة، كما تجاوز عدد تثبيته مليون مرة. هذه مؤشرات قوية على أن عدداً كبيراً من المستخدمين وجدوا فيه فائدة، لكنها لا تخبرني وحدها إن كان مناسباً لوجهتي أو لطريقة استلام المستفيد. أستخدمها كإشارة أولية، ثم أركز على احتياجي الفعلي وسهولة المسار الذي سأختاره.
كونه مجانياً يزيل عائق التنزيل والتجربة، لكن كلمة “مجاني” لا تعني أن التحويل نفسه بلا تكلفة. عند استخدام أي خدمة مالية، أراجع الرسوم وسعر الصرف والمبلغ النهائي الظاهر لي قبل التأكيد. هذه من أهم النقاط التي يجب ألا تُترك للانطباع أو للذاكرة، لأن تكلفة العملية ترتبط بالتحويل الذي تنفذه، لا بمجرد امتلاك التطبيق.
أسئلة عملية أجيب عنها قبل الاعتماد عليه
هل أستطيع استخدامه لتحويل واحد فقط؟ نعم، ليس من الضروري أن تكون مستخدماً كثيفاً حتى تستفيد منه. إذا كنت تريد اختبار التجربة، ابدأ بعملية واضحة ومعتادة، ثم قرر إن كان يوفر عليك وقتاً حقيقياً. أما إذا كنت لا ترسل الأموال إلا نادراً وتفضل التحدث مع موظف، فقد لا يكون الانتقال الكامل ضرورياً.
هل يناسب التحويل النقدي أم الحساب المصرفي؟ وصفه يجمع بين إرسال الأموال عبر الأنصاري للصرافة وكاش إكسبرس وويسترن يونيون، لذلك يمكن أن يخدم احتياجات مختلفة، لكن الاختيار العملي يعتمد على البلد والمستفيد والمسار المتاح أمامك داخل العملية. لا أفترض أن طريقة واحدة تصلح لكل حالة؛ أراجع الخيارات التي تظهر لي وأختار ما يستطيع المستلم استخدامه فعلاً.
هل هو مناسب لمن لا يحب التطبيقات المالية؟ يمكن أن يكون مدخلاً جيداً إذا كانت بيانات المستفيد جاهزة وكان التحويل بسيطاً، لكنه لن يلغي الحاجة إلى الانتباه. الشخص الذي يفضل شرحاً وجهاً لوجه أو يقلق من إدخال البيانات بنفسه قد يشعر براحة أكبر في الفرع. بالنسبة لي، التطبيق مريح عندما أكون واثقاً من المعلومات، وليس عندما أحاول حل غموض في منتصف العملية.
هل أستبدل به تطبيقي المصرفي؟ ليس بالضرورة. أراه مكملاً عندما تحتاج إلى خدمات التحويل المرتبطة بالأنصاري، وكاش إكسبرس، وويسترن يونيون. إذا كان تطبيقك المصرفي يلبي وجهتك وطريقة الاستلام التي تريدها بوضوح أفضل، فليس هناك سبب لتغيير العادة لمجرد استخدام تطبيق جديد.
هل هو مناسب لكل هاتف؟ يحتاج إلى أندرويد 9 أو أحدث، ولذلك أتحقق من إصدار النظام قبل الاعتماد عليه. وإذا كان هاتفك قديماً أو غير مستقر، فلا أجعل عملية مالية عاجلة رهينة بترقية متأخرة أو أداء غير موثوق؛ أختار القناة التي أستطيع استخدامها بثبات في ذلك الوقت.
حكمي النهائي حسب نوع المستخدم
أوصي بالتطبيق لمن يريد إرسال الأموال من الهاتف ضمن منظومة Al Ansari Exchange LLC، ولمن يقدّر وجود مسارات مرتبطة بالتحويل النقدي والخدمات المعروفة بدلاً من الاقتصار على تحويل مصرفي واحد. قوته الأساسية ليست في كونه بديلاً عن كل شيء، بل في أنه ينقل علاقة المستخدم مع الأنصاري إلى مساحة أكثر مرونة، مع إمكانية اختيار المسار الذي يناسب المستفيد.
لا أوصي به كخيار تلقائي لمن يريد أقل تكلفة في كل مرة من دون مقارنة، أو لمن يحتاج إلى إدارة ميزانية وحسابات يومية، أو لمن يشعر أن أي غموض في بيانات المستفيد يستدعي مساعدة بشرية فورية. في هذه الحالات قد يكون البنك أو الفرع أو خدمة أخرى أكثر ملاءمة، بحسب وجهتك وطريقة الاستلام التي تحتاجها.
بعد تجربتي، أضعه في خانة التطبيقات المالية العملية التي تستحق أن تكون على هاتف المستخدم الذي يرسل المال بانتظام. ابدأ بتحويل مألوف، راجع تفاصيل العملية مرتين، وقارن المبلغ النهائي وطريقة الاستلام قبل التأكيد. إذا انسجم ذلك مع عاداتك، فستجد أن التطبيق يوفر وقتاً حقيقياً؛ وإذا لم ينسجم، فاختيار الفرع أو البديل المصرفي ليس تراجعاً، بل قرار أكثر ملاءمة لاحتياجك.
الأسئلة الشائعة
ما هو تطبيق Al Ansari Exchange Send Money، وما الخدمات التي يقدمها؟
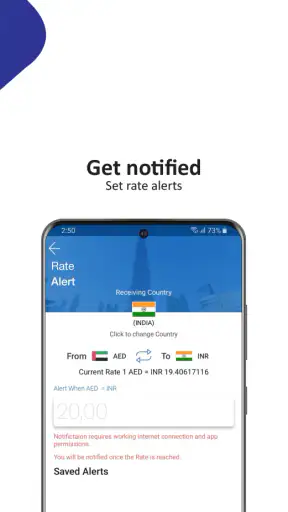
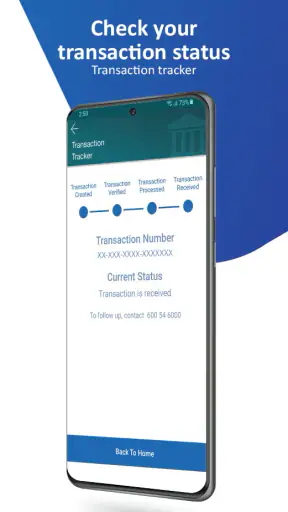
تطبيق Al Ansari Exchange Send Money هو منصة رقمية تابعة لشركة الأنصاري للصرافة، تتيح للمستخدمين إرسال الأموال من الإمارات إلى دول متعددة دون الحاجة إلى زيارة الفرع في كل مرة. يمكن من خلاله إنشاء تحويلات مالية، اختيار الدولة وطريقة الاستلام، متابعة حالة العملية، والاطلاع على أسعار الصرف والرسوم قبل تأكيد الإرسال، مع اختلاف الخيارات المتاحة بحسب الدولة واللوائح المحلية.
هل يتطلب التطبيق إنشاء حساب والتحقق من الهوية قبل إرسال الأموال؟
نعم، يحتاج المستخدم عادةً إلى إنشاء حساب وتقديم بيانات شخصية للتحقق من الهوية، مثل رقم الهاتف، معلومات الهوية الإماراتية، وربما مستندات إضافية وفقاً لقيمة التحويل والوجهة. هذه الإجراءات جزء من متطلبات مكافحة غسل الأموال ومعرفة العميل. قد يستغرق التحقق وقتاً أطول إذا كانت البيانات غير واضحة أو منتهية الصلاحية، لذلك يُنصح بإدخال المعلومات بدقة.
كم تستغرق عملية التحويل عبر Al Ansari Exchange Send Money؟
تختلف مدة وصول الأموال بحسب الدولة المستلمة، والبنك أو الجهة التي ستدفع المبلغ، وطريقة الاستلام المختارة، إضافة إلى أوقات العمل والعطلات الرسمية وإجراءات التحقق. بعض التحويلات قد تصل خلال دقائق، بينما قد تحتاج التحويلات البنكية الدولية إلى وقت أطول. يعرض التطبيق عادةً تقديراً للمدة، كما يسمح بمتابعة حالة التحويل بعد إتمام الطلب.
ما الرسوم وسعر الصرف المستخدمان عند إرسال الأموال؟
تختلف رسوم التحويل وسعر الصرف بناءً على الدولة، والمبلغ، وطريقة الدفع والاستلام، والعروض المتاحة في وقت تنفيذ العملية. قبل التأكيد، يعرض التطبيق عادةً المبلغ الذي سيدفعه المستخدم، والرسوم المطبقة، والمبلغ المتوقع أن يستلمه المستفيد. من الأفضل مراجعة هذه التفاصيل بعناية، لأن بعض البنوك أو الجهات الوسيطة قد تفرض رسوماً إضافية لا تكون ضمن رسوم التطبيق الأساسية.
هل تطبيق Al Ansari Exchange Send Money آمن، وماذا أفعل إذا حدثت مشكلة في التحويل؟
يستخدم التطبيق إجراءات تحقق وحماية للحسابات والمعاملات، لكن سلامة الاستخدام تعتمد أيضاً على المستخدم؛ لذلك يجب تفعيل وسائل الأمان، وعدم مشاركة كلمة المرور أو رمز التحقق، وتجنب استخدام شبكات عامة غير موثوقة. إذا تأخر التحويل أو ظهرت بيانات غير صحيحة، يمكن مراجعة رقم العملية وحالتها من داخل التطبيق ثم التواصل مع دعم الأنصاري للصرافة عبر القنوات الرسمية فقط، مع الاحتفاظ بإيصال التحويل.