 PayPal
باي بال عند تعثر الدفع: وضوح الحالة أهم اختبار للاعتمادية
تبدو تطبيقات الدفع مطمئنة ما دامت الخطوات تسير كما خُطط لها: تفتح الحساب، تختار المستلم، ثم تضغط زر الإرسال. لكن حكمي على PayPal يتوقف على ما يحدث بعد ذلك؛ حين يضعف الاتصال، أو يتأخر التأكيد، أو يكتشف المستخدم أنه اختار خياراً غير مقصود. هنا تتضح قيمة التطبيق الحقيقية، وهنا أيضاً ينبغي الفصل بين ما يمكن التحقق منه في تصميمه وسير عمله، وما لا يصح افتراضه من دون اختبار مباشر لحساب وبلد وطريقة دفع بعينها.
الوعد بالاعتمادية يبدأ من وضوح الحالة
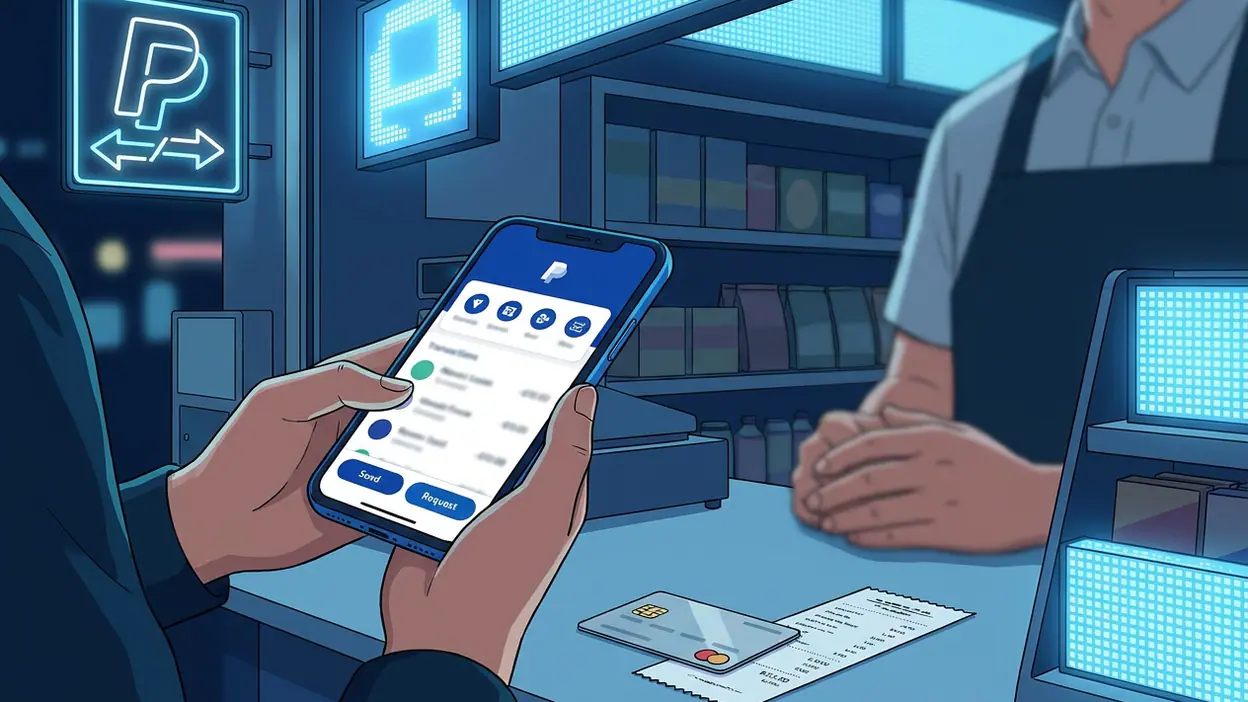
وعد باي بال الأساسي ليس أن يجعل المال ملموساً، بل أن ينقل المستخدم بين حسابه ووسائل الدفع والمتاجر أو الأشخاص مع سجل يشرح ما جرى. هذه فائدة يومية ملموسة: بدلاً من البحث عن إيصال في البريد أو تذكر ما إذا كانت دفعة قد خرجت من البطاقة، يمكن الرجوع إلى النشاط داخل التطبيق ومراجعة تفاصيل العملية. لكن سجل العمليات لا يساوي ضماناً بأن كل نزاع سينتهي كما يريد صاحبه، ولا يعني أن كل تحويل قابل للإلغاء.
في الاستخدام المالي، الواجهة المرتبة لا تكفي وحدها. ما أريده من التطبيق هو أن يميز بوضوح بين عملية قيد المعالجة، وعملية مكتملة، وعملية فشلت، وأن يبين أي جهة ينبغي مراجعتها عند ظهور مشكلة. وتختلف التسمية والخيارات المتاحة بحسب البلد ونوع الحساب والعملية؛ لذلك لا أتعامل مع تجربة واحدة على أنها قاعدة عالمية. معيار الاعتمادية هنا هو وجود سجل وإشعارات ومسارات مساعدة، لا وعد مطلق بأن الخطأ لن يقع.
الإعداد الأول: حيث يبدأ الاحتكاك
إنشاء الحساب وربط وسيلة دفع يبدوان بسيطين، لكن هذه أول نقطة قد تتعطل فيها الرحلة. قد يطلب التطبيق تأكيد البريد أو رقم الهاتف، وقد تحتاج البطاقة إلى تحقق إضافي من البنك. كما قد لا تكون بعض الميزات متاحة في كل سوق، وقد تختلف متطلبات التحقق وفق الحساب واللوائح المحلية. النتيجة العملية أن المستخدم قد يصل إلى الشاشة الرئيسية قبل أن يصبح حسابه جاهزاً لإرسال المال أو سحبه.
إذا انقطع الاتصال أثناء إدخال البيانات، فالقرار الأكثر أماناً ليس إعادة كل شيء بسرعة. ارجع إلى الحساب وتحقق مما إذا كان التغيير قد حُفظ، ثم افحص البريد أو الرسائل بحثاً عن طلب تأكيد. لا أستطيع الجزم بأن كل خطوة غير مكتملة ستستأنف من الموضع نفسه؛ ذلك يتوقف على الإجراء والاتصال وإصدار التطبيق. ولهذا يستحق الإعداد الهادئ بضع دقائق إضافية: استخدام بيانات صحيحة، التأكد من ملكية وسيلة الدفع، وعدم فتح عدة محاولات متوازية حين تكون الحالة غير واضحة.

اطّلع على مزيد من تطبيقات PayPal


ميزة هذا النوع من الإعداد أنه يضع عوائق التحقق قبل استخدام المال، لا بعده فقط. أما كلفته فهي أن المستخدم قد لا يعرف هل التأخير من التطبيق أم من البنك أو من نقص في بيانات الحساب. هذه ليست مشكلة شكلية؛ إنها اللحظة التي يقرر فيها المرء إن كان سيواصل أو يبحث عن وسيلة بديلة.
الأخطاء وما يمكن التراجع عنه
أخطر خطأ ليس ضغط زر خاطئ فحسب، بل الاعتقاد أن كل دفعة تشبه رسالة يمكن سحبها بعد الإرسال. قابلية الإلغاء تعتمد على حالة العملية ونوعها والجهة المستلمة. قد تتوفر خيارات للإلغاء في حالات محددة، بينما لا تظهر في عمليات أخرى أو بعد اكتمالها. لذلك ينبغي مراجعة اسم المستلم والمبلغ والعملة قبل التأكيد، والتعامل مع شاشة المراجعة كخطوة أمان لا كعقبة يمكن تجاوزها.
إذا لاحظت خطأ بعد الإرسال، افتح تفاصيل العملية أولاً وابحث عن الحالة والخيارات المتاحة فيها. لا تبدأ دفعة ثانية لمجرد أن الأولى لم تعرض تأكيداً فورياً؛ فقد تكون الأولى قد سُجلت بالفعل. وإذا كان التحويل إلى شخص غير مقصود، فالتواصل معه وطلب إعادة المال قد يكون ضرورياً، لكن ذلك ليس بديلاً عن أدوات الاعتراض أو الدعم عندما تنطبق شروطها. لا تكرر الدفع قبل أن تعرف مصير المحاولة الأولى؛ هذه أبسط قاعدة تمنع خطأ صغيراً من التحول إلى دفعتين.
ينبغي أيضاً التمييز بين تحويل شخصي وشراء سلعة أو خدمة. تختلف الحماية والإجراءات بحسب نوع المعاملة وشروطها، ولا يصح افتراض أن مجرد ظهور العملية في الحساب يمنحها الدرجة نفسها من الاسترداد. التطبيق يعرض تفاصيل مفيدة، لكن قراءة الوصف والاحتفاظ بالإيصالات يظلان جزءاً من مسؤولية المستخدم.
الانقطاع والعودة إلى التطبيق
الحياة لا تنتظر شاشة التأكيد: قد تأتي مكالمة، أو يقفل الهاتف، أو ينتقل المستخدم إلى تطبيق البنك لإتمام تحقق إضافي. عند العودة، أفضل ما يمكن فعله هو إعادة فتح النشاط ومراجعة العملية بدلاً من الاعتماد على الذاكرة أو الإشعار وحده. الإشعار قد يتأخر أو لا يظهر، بينما سجل الحساب هو المكان المنطقي للتحقق من الحالة الحالية.
هذا مسار استعادة معقول من حيث التصميم، لكنه لا يثبت أن كل مهمة تحفظ موضعها تلقائياً إذا أُغلقت في منتصفها. قد تضطر إلى إعادة إدخال بعض التفاصيل، وقد تكون العملية قد اكتملت رغم اختفاء الشاشة السابقة. لذلك أتعامل مع إعادة المحاولة بوصفها قراراً مالياً يحتاج إلى تحقق، لا حركة انعكاسية. أغلق التطبيق وافتحه مجدداً إذا لزم الأمر، ثم افحص النشاط قبل أي ضغط جديد على زر الإرسال.
الاتصال الضعيف والحالات الملتبسة
حين يتباطأ الإنترنت، يصبح الفرق بين إرسال الطلب واستلام التأكيد مهماً جداً. قد تكون البيانات وصلت إلى الخادم بينما لم تصل النتيجة إلى الهاتف، أو قد لا يكون الطلب قد خرج أصلاً. من منظور المستخدم، الحالتان متشابهتان: شاشة تنتظر أو تعود إلى الخلف. ومن غير الآمن تفسير الصمت على أنه فشل مؤكد.
في هذه اللحظة، لا أعدّ إعادة المحاولة المتكررة اختباراً جيداً للصبر؛ إنها مخاطرة بتكرار الإجراء. انتظر حتى يستقر الاتصال، ثم حدّث سجل النشاط أو أعد فتح التطبيق للتحقق. إذا بقيت الحالة معلقة، فدوّن وقت العملية ومبلغها وراجع تفاصيلها قبل التواصل مع الدعم أو البنك. لا أستطيع تأكيد سلوك التطبيق تحت كل انقطاع أو على كل جهاز، لذلك تظل هذه نصيحة احترازية مبنية على طبيعة المدفوعات الرقمية، لا ادعاء بأن كل حالة معلقة ستُحل بالطريقة نفسها.
الحالة غير الواضحة هي نقطة الضعف الأهم في أي تطبيق مالي. إذا لم يعرف المستخدم هل دفع أم لا، فالمشكلة ليست في جمال الواجهة، بل في غياب يقين فوري. يساعد سجل النشاط على تقليل هذا الغموض، لكنه لا يلغيه عندما تتأخر المزامنة أو تتداخل خطوات التحقق بين التطبيق والبنك.
إرشادات الاستعادة وحدود الدليل
مسار التصرف الآمن واضح، وإن لم يكن سريعاً دائماً: افحص سجل النشاط، افتح تفاصيل العملية، اقرأ حالتها، ثم استخدم الإجراء المعروض لها إن وُجد. إن تعذر ذلك، اجمع معلومات العملية وتواصل مع قناة المساعدة المناسبة. وفي مسائل البطاقات أو الحساب المصرفي، قد تكون جهة الإصدار طرفاً مهماً أيضاً. تجنب مشاركة كلمات المرور أو رموز التحقق مع أي شخص يدعي أنه سيحل المشكلة نيابة عنك.
أما ما لا ينبغي المبالغة في وصفه فهو نجاح الاستعادة في كل ظرف. لا أملك هنا دليلاً على نتيجة عملية أُجريت بحساب حقيقي في كل سوق، ولا يمكن تعميم خيار الإلغاء أو زمن الرد أو إمكان استرداد المال على جميع المستخدمين. كما لا تكفي معرفة أن التطبيق يوفر مركزاً للمساعدة لإثبات أن كل حالة ستجد جواباً سريعاً. هذه حدود مهمة في مراجعة تركز على الأعطال؛ فالتمييز بين وجود مسار دعم وبين ضمان نتيجة محددة هو جزء من الأمانة.
حتى من دون مشكلة، من المفيد أن يعرف المستخدم مسبقاً أين يجد النشاط وكيف يفتح تفاصيل دفعة، وأن يفعّل وسائل حماية الهاتف والحساب. هذه العادات لا تصلح اتصالاً سيئاً، لكنها تقلل احتمال اتخاذ قرار متسرع أو الوقوع في خداع يستغل ارتباك اللحظة.
من يحتاج إلى يقين أكبر؟
قد يناسب التطبيق من يرسل مبالغ معتادة، ويستطيع الانتظار والتحقق قبل إعادة المحاولة، ويعرف أن السياسات والميزات تتبدل بحسب البلد ونوع العملية. كما أن وجود سجل مركزي يجعل متابعة المدفوعات أيسر من الاعتماد على رسائل متناثرة، خصوصاً لمن يستخدم الخدمة بانتظام مع المتاجر أو الأشخاص.
أما من يدير دفعات عاجلة أو مبالغ كبيرة، أو يعتمد على اتصال متقطع، أو يحتاج إلى تأكيد فوري لا يحتمل الالتباس، فعليه اختبار المسار بمبلغ صغير قبل الاعتماد عليه في موقف حساس، ومراجعة الخيارات المتاحة محلياً. وينطبق الحذر نفسه على من لا يملك وصولاً سهلاً إلى البريد أو رقم الهاتف المسجل؛ فتعطل وسيلة التحقق قد يحول إجراءً بسيطاً إلى انتظار طويل.
الحكم على الصمود
يقدم PayPal أدوات مفيدة للتعامل مع الدفع بعد وقوعه: سجل للعمليات، وتفاصيل للحالة، وقنوات يمكن الرجوع إليها. هذه نقاط قوة حقيقية لأنها تمنح المستخدم مكاناً يبدأ منه التحقيق بدلاً من التخمين. لكن التجربة لا تجعل الخطأ قابلاً للعكس دائماً، ولا تحسم وحدها ما يحدث عند انقطاع الاتصال أو تأخر استجابة البنك. لا ينبغي الخلط بين وجود سجل وبين ضمان استرداد المال.
حكمي النهائي إيجابي بحذر: التطبيق عملي عندما تسير المعاملة بسلاسة، وتظهر فائدته أكثر حين يعرف المستخدم كيف يتوقف ويفحص الحالة قبل التصرف مرة أخرى. لكنه لا يعفي من الانتباه إلى المستلم والمبلغ، ولا من التحقق من قواعد الحساب المحلية. إذا كان معيارك هو سهولة الاستخدام مع سجل واضح، فهو خيار قوي؛ أما إن كنت تحتاج إلى يقين فوري في كل عطل، فالأفضل أن تختبره في ظروفك أولاً، وألا تجعل أي تطبيق وحده خط الدفاع الأخير عن أموالك.