حاسبة EMI وتتبع التمويل
5.0سفر وخدمات محليةتم التحديث 17 أكتوبر 2026
لقطات الشاشة
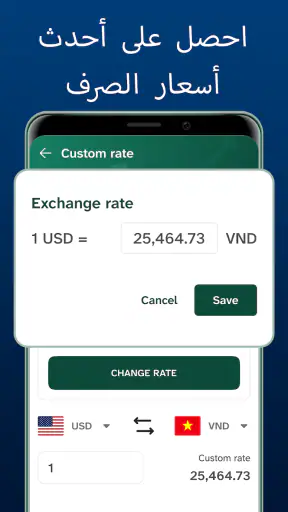
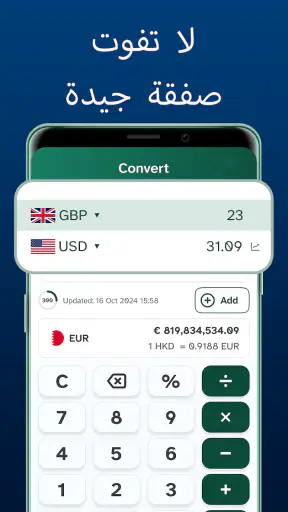
 تحليل بواسطة Mobexer
في صباح يوم مزدحم، قد يحتاج شخص في الأسرة إلى تقدير قسط سيارة، بينما يحاول آخر معرفة قيمة مبلغ بعملة مختلفة قبل التخطيط لمصروف مشترك. هنا وجدت أن حاسبة EMI وتتبع التمويل مفيدة بوصفها أداة سريعة لتكوين فكرة أولية، لا مكانًا تحفظ فيه الأسرة حساباتها أو تفوض إليه قراراتها. أستخدمها لتقريب الأرقام إلى نقاش عملي، ثم أراجع التفاصيل مع الجهة المعنية قبل أي التزام.
هذا الاستخدام اليومي هو ما يحدد إن كانت الأداة مناسبة لك: إذا كان المطلوب حسابًا سريعًا للأقساط أو الفوائد أو تحويل عملة، فهي تجمع هذه الاحتياجات في تطبيق واحد. أما إن كنت تبحث عن سجل مالي طويل الأجل أو متابعة دقيقة لكل دفعة منزلية، فمن الأفضل أن تنظر إلى أدوات مخصصة لذلك بدل توقع أن تؤدي الحاسبة كل الأدوار.
حساب مشترك من دون خلط المسؤوليات
في سيناريو منزلي واقعي، قد يبحث أحد أفراد الأسرة عن سيارة، بينما يساهم شخص آخر في تقييم القسط الشهري وما يتركه من مساحة للمصاريف الأساسية. وجود حاسبة للأقساط والفوائد وتحويل العملات في أداة واحدة يجعل النقاش أكثر تنظيمًا من تبادل أرقام محسوبة بطرق مختلفة. يمكن لكل شخص أن يطرح افتراضاته، مثل مبلغ تمويل أو مدة مختلفة، وأن يقارن النتائج بدل الاكتفاء بتقدير شفهي.
لكن الجهاز المشترك يفرض حدًا مهمًا: الحساب المالي ليس بالضرورة معلومة مناسبة لكل مستخدم للجهاز. إذا كنت تحسب التزامًا شخصيًا، فلا تترك شاشة النتائج مفتوحة كي يراها من يستخدم الهاتف بعدك، ولا تتعامل مع التطبيق كأنه مساحة خاصة أو ملف مالي محمي. الأفضل أن تستخدمه للحساب عند الحاجة، ثم تتولى بنفسك ما إذا كنت تريد تدوين النتيجة أو مشاركتها.
هذه النقطة تهم خصوصًا في بيت يستخدم فيه أكثر من شخص الجهاز نفسه للدراسة أو السفر أو الخدمات اليومية. التطبيق مجاني للتنزيل، لكن بعض العناصر تتضمن مشتريات داخل التطبيق؛ لذلك أرى أن من الحكمة أن يراجع صاحب الجهاز إعدادات الشراء المعتادة قبل إتاحته للجميع. لا يعني ذلك أن الطفل سيشتري شيئًا تلقائيًا، بل إن معرفة حدود الاستخدام والشراء مسبقًا تقلل المفاجآت على جهاز مشترك.
ما الذي أعدّه إعدادًا عمليًا؟
قبل أن يبدأ أفراد المنزل باستخدامه، اتفقوا على غرض واضح: هل الحساب للتخطيط الأولي، أم لمقارنة سيناريوهين، أم لتحويل مبلغ بعملة أخرى؟ هذا الاتفاق البسيط يمنع خلط نتيجة تقديرية بقرار مالي نهائي. وفي حال كان لكل شخص التزاماته الخاصة، من الأفضل أن يكتب ملاحظاته في مكانه الشخصي بدل إنشاء سجل مشترك غير مقصود على جهاز يتنقل بين الأيدي.
ومن المفيد أيضًا فصل «من أدخل الأرقام» عن «من يملك القرار». قد يحسب أحد الأبناء مبلغًا بدافع الفضول أو المساعدة، لكن صاحب القرض هو من ينبغي أن يتحقق من الشروط ويقرر. بهذه الطريقة تصبح الأداة وسيلة للحوار، لا مصدرًا لالتباس حول من وافق على تمويل أو وعد بسداد قسط.
أحدث الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
ما يعجبني في هذا النوع من الاستخدام أن الحسابات تصبح قابلة للنقاش: بدل عبارة «أظن أن القسط مناسب»، يمكن للأسرة فحص أثر تغيير قيمة التمويل أو مدته على النتيجة. وهذه فائدة عملية حتى لو لم يكن التطبيق بديلًا عن مستشار أو جهة تمويل؛ فهو يساعد على طرح الأسئلة الصحيحة قبل المكالمة أو الزيارة، مثل سؤال الجهة عن إجمالي التكلفة وما إذا كانت هناك رسوم إضافية.
التنسيق بين أفراد الأسرة من دون افتراض وجود إدارة عائلية
لا أتعامل مع التطبيق على أنه نظام تنسيق للمستخدمين أو دفتر عائلي مشترك؛ دوره الأقرب هو إجراء الحسابات التي يحتاجها الشخص أمامه. لذلك، إذا كان الزوجان يقارنان خيارين، أو كان أحد الأبناء يساعد والديه في تحويل مبلغ، فالتنسيق الحقيقي يظل في الحديث بينهما. يمكن أن يتفقا على كتابة الافتراضات الأساسية خارج التطبيق: المبلغ، المدة، العملة، ومن الذي سيتحقق من النتيجة.
هناك تفصيل صغير لكنه مفيد: عند مقارنة عرضين، غيّر متغيرًا واحدًا في كل مرة. ابدأ بالمبلغ نفسه مع مدة مختلفة، ثم أعد الحساب مع تعديل المبلغ إذا لزم. هذا يجعل أثر كل تغيير أوضح، ويقلل احتمال أن تنسب اختلاف النتيجة إلى الفائدة بينما السبب الفعلي هو اختلاف مدة السداد. إنها طريقة استخدام ذكية للحاسبة، وليست ميزة خاصة أزعم أن التطبيق يقوم بها تلقائيًا.
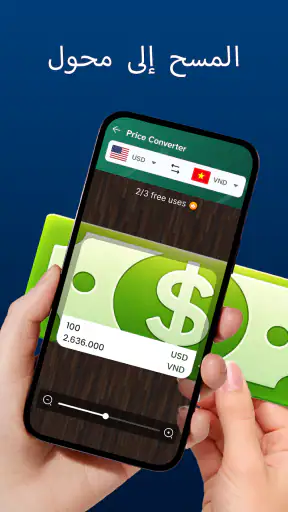
وفي حسابات العملات، أتعامل مع الناتج كوسيلة تقريبية للتخطيط لا كسعر مضمون لمعاملة ستتم لاحقًا. قد تختلف قيمة التحويل الفعلية بحسب الجهة والتوقيت والرسوم. لهذا أستخدم التحويل لتقدير ميزانية رحلة أو فهم مبلغ وارد من الخارج، ثم أتحقق من السعر الذي سيطبقه البنك أو مزود الخدمة عند التنفيذ. هذا الاحتياط مهم عندما تكون الأسرة تجمع مساهمات من أكثر من شخص أو تخطط لمصروف مشترك.
إذا احتجت إلى مقارنة عروض تمويل رسمية بالتفصيل، فجدول بسيط أو ورقة مكتوبة قد تكون أفضل من الاعتماد على شاشة حاسبة وحدها. دوّن لكل عرض القسط، والرسوم، وشروط السداد المبكر إن وجدت، ثم تأكد من الجهة نفسها. الحاسبة تختصر الحساب الأولي، لكنها لا تعرف بالضرورة كل بند تعاقدي يغير تكلفة القرض.
الثقة والعمر المناسب للاستخدام
التطبيق مصنف PEGI 3، وهو تصنيف عمري منخفض، لكن بساطة التصنيف لا تجعل كل استخدام مالي مناسبًا لطفل. قد يكون من الطبيعي أن يفتح الصغير التطبيق بدافع الفضول، إلا أن إدخال مبالغ حقيقية أو تفسير الفائدة والقرض يحتاج إلى شرح من بالغ. أفضّل أن يُقدَّم الحساب على أنه تمرين لفهم الأرقام، لا توصية بالاقتراض ولا وعد بأن النتيجة ستكون هي المبلغ النهائي الذي ستطلبه الجهة الممولة.
كذلك لا أطلب من مستخدم صغير إدخال معلومات حساسة أو مشاركة تفاصيل دخل الأسرة لمجرد حساب قسط. يكفي، في نقاش تعليمي، استخدام أرقام افتراضية يختارها البالغ. أما الحسابات الشخصية، فمن الأفضل أن يجريها صاحب القرار، خصوصًا على جهاز يتشاركه أفراد المنزل. هذه حدود استخدام عملية، وليست ادعاءً بوجود أدوات رقابة أو حسابات منفصلة داخل التطبيق.
من ناحية الثقة العامة، حصل التطبيق على متوسط تقييم 5.0 من 514 تقييمًا، مع 500 ألف عملية تثبيت. هذه مؤشرات لانتشار وتفاعل إيجابيين، لكنها لا تثبت أن كل عملية حساب تناسب كل عقد تمويل أو أن النتائج تحل محل مراجعة الشروط. كما أن وجود مراجعة واحدة فقط يجعلني أتعامل مع الانطباع العام بهدوء: أستفيد من الأداة، لكنني أتحقق من الأرقام المهمة بدل اتخاذ قرار كبير بناءً على التقييم وحده.
ما الذي يميّزه عن البدائل المعتادة؟
البديل الأبسط هو تطبيق آلة حاسبة عامة، وهو كافٍ لمن يريد عملية حسابية واحدة ويعرف المعادلة التي يحتاجها. أما حاسبة EMI فتناسب من يفضّل الوصول إلى حساب الأقساط والفوائد ضمن أداة موجهة لهذا الغرض، مع تحويل العملات في السياق نفسه. وعلى الجانب الآخر، إذا كان هدفك متابعة ميزانية البيت كاملة أو إدارة فواتير أشخاص عدة، فجدول بيانات أو تطبيق ميزانية متخصص سيكون غالبًا أقدر على تنظيم الدخل والمصروفات عبر الوقت.
أرى أن نقطة القوة العملية هنا هي تقليل التنقل بين أدوات مختلفة عند التخطيط الأولي. لكن لا ينبغي أن يُفهم ذلك على أنه تتبع شامل للديون أو أرشفة تلقائية للالتزامات؛ لا أتعامل معه كبديل عن دفتر ميزانية أو سجل موثوق للعقود. من يحتاج إلى حفظ تاريخ المدفوعات، وتذكيرات، ومتابعة مستمرة لكل فرد في الأسرة، عليه اختيار أداة مصممة صراحةً لهذه المهام.
التطبيق من تطوير Tresor Tech، وإصداره الحالي 2.0.8، ويعمل على أندرويد 7.0 أو أحدث. هذه معلومات مفيدة قبل تثبيته على هاتف قديم يُستخدم في المنزل، لأن توافق النظام يحدد إن كان الجهاز قادرًا على تشغيله. وبما أن سعر التنزيل مجاني مع مشتريات داخل التطبيق تتراوح بين 10.99 و39.99 درهمًا إماراتيًا لكل عنصر، أراجع أي عملية شراء محتملة بعناية، ولا أفترض أن كل ما قد يحتاجه المستخدم مشمول بلا تكلفة إضافية.
حدود الحساب ومتى أختار أداة أخرى
أهم حد في أي حاسبة تمويل هو أن النتيجة تعتمد على الأرقام التي تدخلها وعلى طريقة الحساب التي يفترضها التطبيق. قد يختلف العرض الفعلي بسبب رسوم أو شروط لا تظهر في تقدير أولي. لذلك، عندما أستخدمها لقرار جدي، أتعامل مع الرقم كخط أساس للمقارنة، وأسأل الممول عن التكلفة الكاملة والدفعة المقدمة والرسوم وطريقة احتساب الفائدة. لا أوقّع عقدًا اعتمادًا على قسط محسوب وحده.
وقد لا تكون الأداة مناسبة لمن يريد إدارة عدة قروض مع سجل دقيق لكل دفعة، أو لمن يحتاج إلى تحويل عملة بسعر لحظي مضمون لتنفيذ معاملة. في الحالة الأولى، أختار جدولًا أو مدير ميزانية يسمح بتوثيق الالتزامات بالطريقة التي أحتاجها. وفي الثانية، أتحقق من مزود الصرف أو البنك مباشرة. أما من يريد مجرد تقدير سريع قبل الحديث مع الأسرة أو الاستفسار من جهة التمويل، فالحاسبة أكثر ملاءمة وأقل تعقيدًا من بناء جدول كامل من الصفر.
إذا كان الهاتف مشتركًا، فالاحتكاك ليس في الحساب نفسه بقدر ما هو في الخصوصية والعادات: النتائج قد تبقى ظاهرة على الشاشة، وقد يخلط المستخدم بين تقدير تجريبي والتزام حقيقي. لذلك أنصح بإجراء الحسابات المالية بحضور الشخص المعني، وعدم حفظ معلومات شخصية على نحو غير مقصود، ووضع قاعدة منزلية واضحة بشأن عمليات الشراء داخل التطبيقات. هذه خطوات بسيطة لكنها أهم من توقع وجود خصائص مشاركة أو حماية غير معلنة.
اختيار الأداة بحسب المهمة
قبل التثبيت، أسأل نفسي سؤالًا مباشرًا: هل أحتاج نتيجة سريعة الآن، أم أحتاج إلى متابعة مالية تستمر شهورًا؟ إذا كان أحد أفراد الأسرة يقارن قسطين قبل زيارة معرض أو التواصل مع ممول، فالحاسبة المختصة أسهل من إدخال معادلة يدويًا. وإذا كان المطلوب توزيع مصروفات المنزل بين عدة أشخاص وتحديثها دوريًا، فجدول مشترك منظم أنسب، لأن كل تغيير يمكن تدوينه مع سببه ومن أجراه.
ولكي تكون المقارنة مفيدة، لا يكفي النظر إلى القسط الشهري وحده. أدوّن المدة والمبلغ وأي افتراضات عن الفائدة بجانب النتيجة، ثم أطلب من الجهة الممولة عرضًا رسميًا يوضح التكلفة الإجمالية. قد يبدو خيار ذو قسط أقل مريحًا في ميزانية الشهر، لكنه لا يحسم وحده أي عرض أفضل. هذه الخطوة لا تحتاج إلى خاصية إضافية؛ إنها طريقة تمنع الاعتماد على رقم منفرد خارج سياقه.
متى تكون البساطة كافية؟
أجدها مناسبة لمن يريد أداة مالية خفيفة لاستخدامات متقطعة: تقدير قسط محتمل، مقارنة مدة سداد، أو تكوين فكرة عن مبلغ بعملة أخرى. وهي قد تفيد أيضًا طالبًا بالغًا يتعلم كيف يؤثر تغيير المبلغ أو المدة في الحساب، ما دام النقاش تعليميًا والأرقام غير حساسة. ميزتها في هذا السيناريو أنها تجعل السؤال الحسابي واضحًا، من دون أن تتطلب إعداد ميزانية كاملة قبل الحصول على تقدير أولي.
في المقابل، إذا كان المستخدم لا يعرف أصلًا ما الذي تعنيه النتيجة أو كيف تقارن بعرض رسمي، فالأداة وحدها لن تحل المشكلة. أشرح أولًا معنى المبلغ والمدة والتكلفة، ثم أستخدم الحاسبة كوسيلة لاستكشاف الاحتمالات. وإذا كانت المسألة تتعلق بقرار مالي معقد أو التزام طويل، أفضّل الرجوع إلى جهة مختصة ومراجعة الشروط المكتوبة بدل محاولة استنتاج كل شيء من شاشة واحدة.
حكمي للاستخدام المنزلي
أرشح حاسبة EMI وتتبع التمويل لمن يريد حاسبة عملية للأقساط والفوائد وتحويل العملات، ويستخدمها كبداية منظمة للنقاش لا كبديل عن التحقق من عقد أو إدارة ميزانية الأسرة. تفيد في مقارنة افتراضات التمويل، وفي مساعدة شخص على فهم أثر المبلغ والمدة، كما قد توفر وقتًا عند تقدير قيمة بعملة أخرى.
أما إذا كان المطلوب حسابات منفصلة ومحفوظة لكل فرد، أو متابعة مستمرة للفواتير والمدفوعات، أو ضمان سعر تحويل نهائي، فسأختار أداة أخرى تكمل هذا العمل. وفي البيت الذي يتشارك أفراده جهازًا واحدًا، أرى أن أفضل طريقة للاستفادة منها هي جعلها مساحة للحساب المؤقت، مع إبقاء القرار والبيانات المالية الخاصة بيد صاحبها. بهذا الاستخدام المحدود والواضح، تقدم الأداة فائدة حقيقية من دون أن نحمّلها دورًا أكبر مما ينبغي.
الأسئلة الشائعة
ما هي حاسبة EMI وتتبع التمويل، وكيف تساعدني؟
حاسبة EMI وتتبع التمويل أداة تساعدك على تقدير قيمة القسط الشهري المتساوي (EMI) ومتابعة تفاصيل التمويل بطريقة منظمة. عادةً تُدخل مبلغ القرض، وسعر الفائدة، ومدة السداد، ثم تعرض لك تقديرًا للقسط وإجمالي المبلغ المستحق. وقد تتيح لك تسجيل تمويلات متعددة ومراجعة مواعيد الأقساط، لكن الميزات الدقيقة تختلف بحسب إصدار التطبيق.
كيف أحسب القسط الشهري باستخدام التطبيق؟
أدخل بيانات التمويل المطلوبة، مثل مبلغ القرض، ومعدل الفائدة السنوي، ومدة السداد، ثم استخدم خيار الحساب لعرض القسط الشهري التقديري. تحقّق من وحدات المدة وطريقة احتساب الفائدة قبل اعتماد النتيجة، لأن بعض الجهات تستخدم شروطًا ورسومًا إضافية لا تظهر في الحاسبة. لذلك يُفضّل مقارنة التقدير بجدول السداد الرسمي الذي يقدمه البنك أو المموّل.
هل نتائج حاسبة EMI دقيقة، وهل تشمل جميع الرسوم؟
تُعد نتائج الحاسبة تقديرية، وتعتمد دقتها على صحة المعلومات التي تدخلها وعلى طريقة احتساب الفائدة في التطبيق. وقد لا تشمل النتيجة رسوم المعالجة، أو التأمين، أو الضرائب، أو غرامات التأخير، أو أي شروط خاصة بالتمويل. استخدم الحساب للمقارنة والتخطيط الأولي، ولا تعتبره عرضًا ملزمًا؛ اطلب من جهة التمويل كشفًا رسميًا يوضح التكلفة الكاملة وجدول الأقساط.
هل يمكنني تتبع أكثر من قرض أو تمويل ومواعيد السداد؟
قد يتيح التطبيق إضافة تفاصيل تمويلات متعددة لمتابعة الأقساط والمبالغ المتبقية ومواعيد الاستحقاق في مكان واحد، ما يسهل تنظيم الالتزامات الشهرية. قبل الاعتماد عليه، افحص خيارات التنبيهات والتقارير وإمكانية تعديل بيانات القرض أو تسجيل دفعة إضافية. تذكّر أن إدخال البيانات ومراجعتها مسؤوليتك، وأن أي تذكير داخل التطبيق لا يحل محل إشعارات البنك أو التحقق من الرصيد الفعلي.
هل بياناتي المالية آمنة، وهل يعمل التطبيق دون اتصال بالإنترنت؟
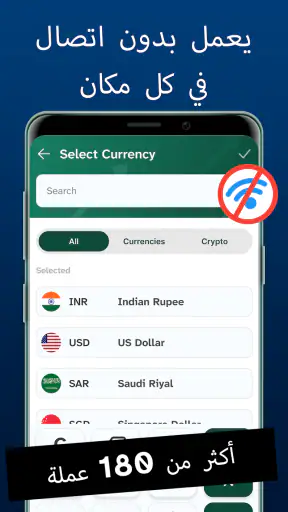
تعتمد الخصوصية والأمان على طريقة تخزين التطبيق للبيانات والأذونات التي يطلبها؛ راجع سياسة الخصوصية وتفاصيل الأذونات قبل إدخال معلومات مالية حساسة. قد تعمل الحاسبة الأساسية دون اتصال إذا كانت الحسابات تُجرى على الجهاز، بينما قد تحتاج ميزات المزامنة أو النسخ الاحتياطي إلى الإنترنت. لا تفترض أن البيانات مشفّرة أو محفوظة بأمان ما لم يوضح المطوّر ذلك صراحةً.
تنزيل