Mabilis Loan : Utang Cash Info
3.9الكتب والمراجعتم التحديث 20 أكتوبر 2026
لقطات الشاشة
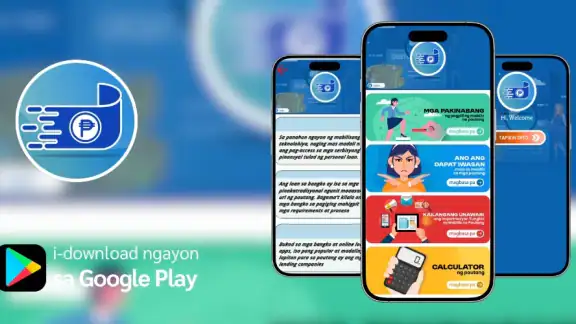
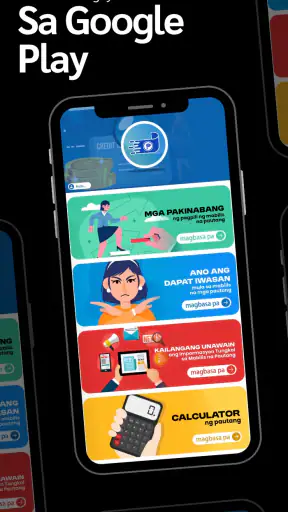
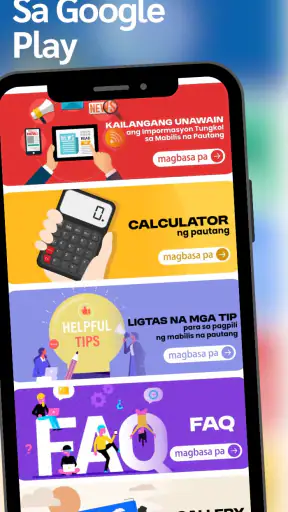
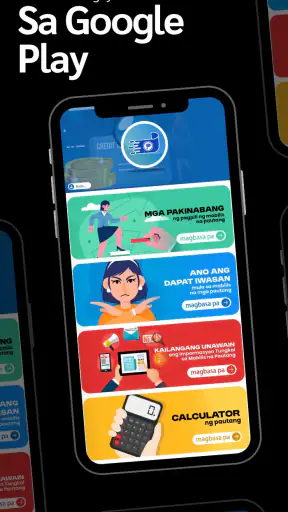
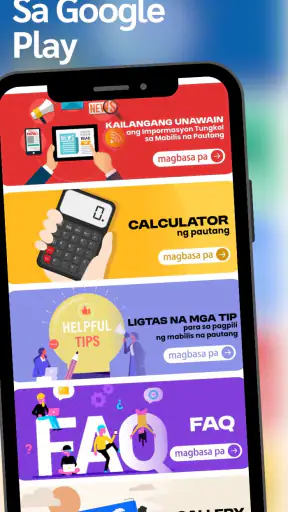
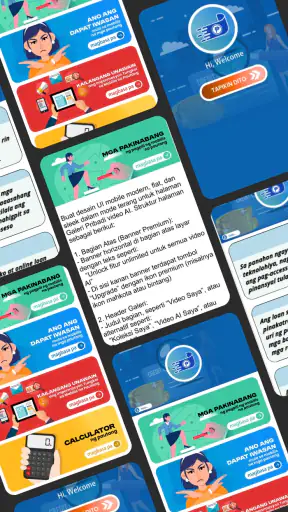
 تحليل بواسطة Mobexer
عندما أبحث عن تطبيق يساعدني في فهم خيارات القروض النقدية، أفضّل أن أبدأ بالمعلومة الواضحة لا بالوعود السريعة. Mabilis Loan : Utang Cash Info يأتي في هذا السياق كتطبيق مراجع وإرشادات باللغة الفلبينية، وليس كبديل تلقائي عن دراسة شروط أي جهة تمويل. بعد تجربة طريقة تقديمه، أراه مناسبًا لمن يريد نقطة بداية بسيطة لفهم موضوع القروض، خصوصًا إذا كان يبحث عن معلومات تعليمية قبل اتخاذ قرار مالي.
التطبيق مجاني، وتصنيفه العمري PEGI 3، ويطوره FINTECH UPPER. يحمل تقييمًا متوسطه 3.9 من أكثر من 600 تقييم، ووصل إلى أكثر من 50 ألف عملية تثبيت. هذه الأرقام تمنحني انطباعًا بأنه ليس مشروعًا مجهول الحضور تمامًا، لكنها لا تكفي وحدها للحكم على جودة كل معلومة أو ملاءمتها لكل حالة. في الأمور المالية، أتعامل مع التطبيق كأداة قراءة ومقارنة أولية، لا كضمان للموافقة على قرض أو كبديل عن العقد الرسمي.
كيف قررت إن كان مناسبًا لي؟
المعيار الأول عندي هو الغرض الحقيقي من التطبيق. هل أحتاج إلى شرح مبسط للمصطلحات والخطوات، أم أريد تقديم طلب فعلي وإدارة أقساطي من مكان واحد؟ اسم التطبيق وملخصه يشيران إلى التعليم والإرشاد حول القروض النقدية السريعة، ولذلك فإن قيمته الأساسية تظهر قبل الاقتراض، في مرحلة جمع الأسئلة وفهم ما ينبغي مراجعته.
المعيار الثاني هو اللغة وسهولة الوصول. إذا كنت أقرأ الفلبينية بسهولة، فوجود محتوى موجه لهذا الجمهور قد يكون أكثر فائدة من دليل عام مترجم ترجمة ركيكة. أما إذا كنت أبحث عن واجهة عربية أو إنجليزية مفصلة، فلن يكون هذا الخيار تلقائيًا. اللغة هنا ليست تفصيلًا جانبيًا؛ سوء فهم كلمة مرتبطة بالفائدة أو موعد السداد قد يغيّر معنى الالتزام بالكامل.
المعيار الثالث هو مستوى الاستقلالية الذي أريده. بعض المستخدمين يريدون حاسبة أو سجلًا للأقساط أو إشعارات، بينما يريد آخرون قراءة إرشادات مختصرة تساعدهم على طرح الأسئلة الصحيحة. لا أتعامل مع Mabilis Loan على أنه تطبيق مصرفي شامل. قوته، في رأيي، في كونه مدخلًا معلوماتيًا، ولذلك ينبغي أن أقيّمه على وضوح المحتوى وسهولة الرجوع إليه، لا على وظائف لا ينتمي إليها بالضرورة.
هناك أيضًا معيار الثقة. وجود اسم المطور FINTECH UPPER، إلى جانب الإصدار الحالي 1.0.5، يجعلني ألاحظ أن التطبيق يخضع لتحديثات، لكن رقم الإصدار وحده لا يثبت أن كل التفاصيل المالية حديثة أو صالحة في كل منطقة. قبل استخدام أي معلومة لاتخاذ قرار، أراجع المصدر الرسمي للجهة المقرضة وأقرأ الشروط النهائية داخل القناة المعتمدة.
الانطباع الأول وما الذي يبقى بعده
في الأسبوع الأول، تكون قيمة التطبيق أوضح لمن يواجه موضوع القرض للمرة الأولى: أفتح أداة تركز على هذا المجال بدل التنقل بين نتائج بحث متباينة، وأبدأ بتحديد الكلمات والأسئلة التي أحتاج إلى فهمها. لكن سهولة البداية لا تكفي وحدها كي أحتفظ بأي تطبيق طويلًا. أسأل نفسي بعد القراءة الأولى: هل أعود إليه عندما أحتاج إلى مقارنة قرار جديد، أم أنني حصلت على ما يكفيني ثم انتهى دوره؟
أحدث الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
أرى أن أفضل طريقة لاختبار فائدته هي ألا أقرأه بدافع الفضول فقط. أختار حالة واقعية، مثل مصروف طارئ محتمل، ثم أكتب ما أحتاج إلى معرفته قبل الاقتراض. بعد ذلك أستخدم الإرشادات لترتيب الأسئلة وأتحقق من الإجابات لدى الجهة المعنية. بهذه الطريقة أميّز بين محتوى يغيّر جودة قراري ومحتوى أقرأه مرة واحدة من دون أثر عملي.
إذا كان استخدامي للقروض نادرًا، فمن الطبيعي ألا أفتحه يوميًا. وهذا ليس عيبًا بالضرورة؛ التطبيق المرجعي قد تكون فائدته في العودة إليه عند الحاجة، لا في تكوين عادة استخدام كثيفة. أما إذا كنت أبحث عن متابعة يومية للميزانية أو الأقساط، فقلة الحاجة إلى فتحه ليست دليلًا على أنني أستخدمه خطأ، بل علامة على أن نوعًا آخر من الأدوات قد يخدمني أكثر.
ما الذي وجدته مفيدًا في الاستخدام اليومي؟
الفائدة العملية الأولى هي أن التطبيق يمكن أن يساعدني على ترتيب تفكيري قبل التواصل مع مقرض. بدل أن أبدأ بسؤال عام مثل “كم أستطيع أن أحصل؟”، أستطيع إعداد قائمة أكثر نضجًا: ما إجمالي المبلغ المستحق؟ متى يبدأ السداد؟ هل توجد رسوم إضافية؟ ماذا يحدث عند التأخر؟ وهل المبلغ المطلوب يعالج حاجة ضرورية أم يؤجل المشكلة؟ حتى عندما لا يقدم التطبيق إجابة نهائية لكل حالة، فإن تحويل القلق إلى أسئلة محددة خطوة مهمة.
الفائدة الثانية تظهر عند مقارنة أكثر من خيار. لا أنصح بقراءة أي شرح ثم اختيار أول عرض يظهر أمامي. أستخدم المعلومات كإطار موحد، وأسجل لكل عرض قيمة المبلغ الذي سأعيده فعلًا، وموعد كل دفعة، وأي تكلفة مرتبطة بالتأخر أو المعالجة. بهذه الطريقة لا أنخدع بفكرة أن القسط الأصغر هو الأرخص؛ فقد يكون القسط مريحًا شهريًا لكنه يمتد لفترة أطول أو يرتبط بتكلفة إجمالية أعلى.
النصيحة الأهم هنا هي الاحتفاظ بملاحظات خارج التطبيق. أكتب اسم الجهة، المبلغ المطلوب، إجمالي السداد، المواعيد، والعبارات التي لم أفهمها. هذا الأسلوب مفيد لأن القراءة السريعة من الهاتف قد تجعلني أنسى التفاصيل، خصوصًا عندما أقارن عروضًا متشابهة. التطبيق يصبح عندها جزءًا من سير عمل منظم بدل أن يكون مجرد صفحة أفتحها وقت الحاجة ثم أغلقها.
ومن المفيد أن أفصل بين ما أتعلمه وما أحتاج إلى إثباته. أضع في ملاحظاتي قسمًا للأسئلة العامة وقسمًا لما ورد في العرض الرسمي، ولا أنقل رقمًا أو موعدًا من شرح عام إلى خطة السداد كما لو كان التزامًا مؤكدًا. هذا التفريق البسيط يمنعني من خلط المعرفة التمهيدية بشروط قرض بعينه، ويجعل المقارنة أكثر إنصافًا حتى لو عدت إليها بعد أيام.
سيناريو واقعي يوضح قيمته وحدوده
لنفترض أن شخصًا يحتاج إلى مبلغ عاجل لإصلاح جهاز ضروري للعمل. قبل تقديم أي طلب، يفتح التطبيق ليتعرف إلى أساسيات القرض النقدي، ثم يحدد المبلغ الأدنى الذي يحتاج إليه بدل طلب مبلغ أكبر لمجرد توفره. بعد ذلك يقارن بين تكلفة الاقتراض وبين خيارات أخرى مثل تأجيل الشراء، طلب سلفة من جهة العمل، أو استخدام مدخرات متاحة دون استنزاف كامل احتياطي الطوارئ.
في هذا السيناريو، لا أستخدم التطبيق ليقرر عني. أستفيد منه في بناء قائمة تحقق، ثم أنتقل إلى الجهة الرسمية لأقرأ العرض الفعلي. إذا وجدت أن السداد سيضغط على نفقات الطعام أو السكن أو المواصلات، فالمعلومة المفيدة ليست أن القرض متاح، بل أن توقيته غير مناسب. هذا فرق مهم بين تطبيق يشرح الاقتراض وتطبيق يدفعني إلى الاقتراض بلا حساب.
أما إذا كان المستخدم قد حصل بالفعل على قرض، فالفائدة تصبح أضيق. قد تساعده الإرشادات على فهم بعض المصطلحات أو مراجعة ما ينبغي الانتباه إليه، لكنها لا تغني عن متابعة العقد، وحفظ إيصالات الدفع، والتواصل مع الجهة المقرضة عند وجود مشكلة. لا أعتبر أي تطبيق معلوماتي المكان المناسب لتسوية نزاع أو تعديل جدول سداد.
وفي يوم مزدحم، يمكن أن أستفيد من التطبيق من دون تحويل القراءة إلى قرار فوري: أراجع موضوعًا واحدًا، وأدوّن سؤالًا واحدًا لم أجد له جوابًا كافيًا، ثم أؤجل أي طلب حتى أتحقق من الشروط. هذه الخطوة تمنحني مسافة بين الحاجة العاجلة والالتزام المالي. إذا لم أستطع أخذ هذه المسافة، أو كنت أقرأ وأنا مضغوط ولا أستوعب التفاصيل، فالأفضل أن أتوقف وأطلب مساعدة شخص موثوق بدل اتخاذ قرار تحت تأثير الاستعجال.
أين يتفوق على البدائل المعتادة؟
مقابل البحث العشوائي في محرك البحث، يمنحني التطبيق تجربة أكثر تركيزًا على موضوع القروض النقدية. البحث المفتوح قد يعرض مقالات قديمة، إعلانات، أو صفحات تخلط بين الشرح والترويج. أما تطبيق مخصص لهذا الموضوع فيكون عمليًا عندما أريد قراءة الإرشادات من شاشة واحدة والعودة إليها أثناء تجهيز أسئلتي.
ويتفوق كذلك على الاعتماد على منشور قصير في وسائل التواصل. المنشور قد يقدم نصيحة جذابة لكنها تفتقد السياق، بينما القراءة الهادئة تساعدني على التمييز بين المعلومة العامة والقرار الشخصي. هذه ميزة صغيرة لكنها مهمة للمستخدم الذي يتوتر أمام الحاجة العاجلة ويريد طريقة مرتبة للتفكير.
كما أرى فائدة لمن لا يملك خبرة مالية كبيرة. بدل البدء بمصطلحات مصرفية معقدة، يمكنه استخدام التطبيق كباب أول، ثم طلب مساعدة شخص موثوق أو مراجعة الشروط الرسمية. هنا تظهر قيمة المحتوى التعليمي: ليس لأنه يحل كل شيء، بل لأنه يقلل رهبة الموضوع ويجعل الأسئلة أكثر تحديدًا.
لكنني لا أضعه في الفئة نفسها مع تطبيق مصرفي أو منصة إدارة مالية. إذا كانت الأولوية هي رؤية الحسابات، جدولة الدفعات، استقبال تنبيهات، أو متابعة قرض قائم، فالأداة الرسمية للجهة المالية أو مدير الميزانية سيكون عادةً أنسب. المقارنة العادلة ليست “أي تطبيق أفضل؟”، بل “أي نوع من الأدوات أحتاج الآن؟”.
وهناك فرق أيضًا بينه وبين جدول شخصي بسيط. الجدول قد يكون أفضل لحساب دخلي والتزاماتي ومواعيدي، لأنه يسمح لي بتسجيل أرقام تخص وضعي الفعلي، بينما يفيد التطبيق أكثر في مرحلة فهم الموضوع وصياغة الأسئلة. أستخدم الاثنين عند الحاجة بدل أن أطلب من أداة معلوماتية أداء وظيفة حسابية لا تناسب غرضها. أما من يملك خبرة كافية ويحتاج فقط إلى تتبع دفعاته، فقد لا يضيف هذا التطبيق شيئًا مهمًا إلى روتينه المعتاد.
متى تكون البدائل أفضل؟
إذا كنت أريد قرارًا ائتمانيًا فوريًا، فسأنتقل إلى الجهة المقرضة الرسمية بدل الاكتفاء بتطبيق إرشادي. وإذا كنت أريد معرفة قدرتي على السداد، فقد تكون ورقة حساب بسيطة أو تطبيق ميزانية أكثر فائدة، لأن السؤال هنا يتعلق بدخلي ومصروفاتي والتزاماتي، لا بشرح القرض فقط.
وإذا كانت اللغة عائقًا، فالبديل الذي يشرح الشروط باللغة التي أفهمها بوضوح قد يكون أفضل حتى لو كان أقل تخصصًا. في القرارات المالية، سهولة القراءة ليست رفاهية. لا أقبل عرضًا لا أفهم رسومه أو مواعيده اعتمادًا على أنني سأكتشف التفاصيل لاحقًا.
هناك أيضًا حالة لا أنصح فيها بالاعتماد على أي دليل عام: عندما يكون المستخدم تحت ضغط شديد أو يفكر في اقتراض جديد لسداد قرض قديم. هنا أفضّل التوقف، وحساب إجمالي الالتزامات، والتحدث مع مستشار موثوق أو الجهة الدائنة. استخدام تطبيق معلوماتي في هذه المرحلة قد يساعد على ترتيب الأفكار، لكنه لا يحل مشكلة تراكم الديون.
ومن المفيد أن أتذكر أن التقييم العام، رغم أنه يعطي إشارة أولية، لا يصف تجربتي الشخصية بالضرورة. قد يجد مستخدم المحتوى واضحًا، بينما يحتاج آخر إلى تفاصيل أعمق أو لغة مختلفة. لذلك لا أحمّل التطبيق توقعات منصة مالية متكاملة، ولا أختاره لمجرد أن لديه حضورًا ملحوظًا في المتجر.
وأتجاوز هذا النوع من التطبيقات إذا كان ما أحتاج إليه مساعدة عاجلة في تعثر قائم، أو شرحًا قانونيًا خاصًا بحالتي، أو ضمانًا بأن طلبًا سيُقبل. هذه احتياجات لا يعالجها دليل تمهيدي، وقد يؤدي انتظار إجابة عامة إلى تأخير التواصل مع الجهة الصحيحة. في المقابل، لمن يريد فقط أن يصل إلى أول محادثة مع المقرض وهو يعرف ما الذي يسأل عنه، يمكن أن تكون القراءة خطوة معقولة ومحدودة.
كيف أحافظ على فائدته من دون أن يتحول إلى عبء؟
الانتقال إلى تطبيق مجاني مخصص للإرشاد لا يفرض عليّ تكلفة شراء، وهذا يجعله سهل التجربة لمن يريد تكوين انطباع أولي. لكن التكلفة الحقيقية هي الوقت والانتباه: أحتاج إلى قراءة المحتوى، تدوين ما ينطبق على حالتي، ثم التحقق من التفاصيل خارج التطبيق. إذا كنت أبحث عن إجابة فورية ومحددة لحسابي، فقد أشعر أن هذه الخطوات كثيرة.
هناك تكلفة أخرى تتمثل في احتمال الخلط بين الشرح العام والعرض الفعلي. أي معلومة أقرأها يجب أن تبقى في خانة التثقيف حتى أراها في مستند رسمي صادر عن الجهة المعنية. أنصح بعدم إدخال بيانات حساسة في أي مكان لا أفهم وظيفته بوضوح، وعدم مشاركة رموز التحقق أو كلمات المرور مع أي طرف يدّعي أنه يساعد في الحصول على قرض.
قبل تثبيت التطبيق، أتحقق من توافقه مع هاتفي؛ فهو يعمل على أندرويد 7.0 وما بعده. وبعد التثبيت، أبدأ بقراءة المحتوى بدل القفز مباشرة إلى أي قرار. أراجع أيضًا اسم المطور، وأتأكد من أنني أتعامل مع النسخة الحالية المعروضة في المتجر، خصوصًا إذا وجدت نسخًا تحمل أسماء قريبة في نتائج البحث.
نصيحة عملية أخرى: لا أترك التطبيق يحدد ميزانيتي. أفتح تطبيق الملاحظات أو جدولًا منفصلًا، وأكتب الدخل الشهري، المصروفات الثابتة، والالتزامات القائمة، ثم أرى إن كان القسط المحتمل يمكن تحمله حتى في شهر ضعيف. إذا لم أستطع شرح مصدر السداد بوضوح، فهذه إشارة إلى أن الاقتراض يحتاج إلى إعادة نظر، مهما بدا المبلغ صغيرًا.
ولكي لا يصبح التطبيق عبئًا، لا أحتاج إلى فتحه على نحو متكرر لمجرد أنني أحتفظ به. أعود إليه عندما تظهر حاجة حقيقية إلى فهم نقطة أو تجهيز مقارنة، ثم أضع المعلومة في ملاحظاتي وأغلقه. أراجع صلاحية ما دوّنته عند ظهور عرض جديد، بدل افتراض أن ما قرأته سابقًا يظل مناسبًا بلا تغيير. هذا الاستخدام المتقطع أراه أنسب لطبيعته من محاولة إدخاله في روتين يومي لا يخدمه.
بعد القراءة الأولى، أسأل نفسي إن كان المحتوى قد ساعدني على اتخاذ خطوة واضحة: هل عرفت ما الذي يجب أن أتحقق منه؟ هل أستطيع شرح تكلفة العرض بلغتي؟ هل أعرف إلى من أتوجه إذا تعثرت؟ إذا بقيت الإجابات مبهمة، لا أكرر القراءة بلا هدف؛ أنتقل إلى الوثيقة الرسمية أو إلى شخص مؤهل للمساعدة. قيمة المرجع تظهر في تسهيل الخطوة التالية، لا في إبقائي داخل التطبيق.
هل أنصح به لمن يفكر في قرض سريع؟
نعم، أوصي بتجربته كأداة تمهيدية لمن يريد فهم موضوع القروض النقدية باللغة الفلبينية، ويعرف أنه يقرأ إرشادات عامة لا قرارًا ائتمانيًا جاهزًا. أراه مناسبًا للطالب البالغ الذي يريد التعرف إلى المفاهيم، أو الموظف الذي يقارن خياراته للمرة الأولى، أو أي شخص يحتاج إلى قائمة أسئلة قبل التواصل مع جهة تمويل.
لا أوصي به كخيار وحيد لمن يريد إدارة قرض قائم، أو حساب ميزانية دقيقة، أو معرفة شروط شخصية ملزمة. في هذه الحالات، أستخدمه إن كان مفيدًا للشرح، ثم أعتمد على المصدر الرسمي والعقد ووسيلة متابعة مالية مناسبة. كما أتجاوزه إذا كانت اللغة غير مريحة لي أو إذا كنت في وضع ديون متراكمة يحتاج إلى مساعدة مباشرة.
الإصدار الحالي هو 1.0.5، والتطبيق صدر في 19 يوليو 2025، لذلك أتعامل معه كأداة حديثة نسبيًا في مسارها، لا كمرجع مالي دائم. هذا لا يقلل من فائدته، لكنه يذكّرني بأن المعلومات المالية تتغير، وأن مراجعة الشروط الرسمية في يوم التقديم تظل خطوة لا يمكن اختصارها.
أرى أن مكانه الطويل الأمد يعتمد على وتيرة حاجتي لا على جاذبية تجربته الأولى. إذا كنت أتعامل مع قرار قرض لمرة واحدة، فقد أستفيد منه في التحضير ثم أعود إلى مصادر أخرى، وهذا استخدام ناجح حتى لو لم أفتحه بعدها كثيرًا. أما إذا كنت أراجع خيارات تمويل على فترات، فقد يكون الاحتفاظ به مفيدًا بشرط أن أتعامل مع كل قراءة كبداية للتحقق لا كمرجع نهائي. لا أرى سببًا لإبقائه في روتيني إذا كان مجرد تذكير دائم بالقروض من دون حاجة عملية.
خلاصة تجربتي أن Mabilis Loan : Utang Cash Info ينجح عندما أستخدمه بالطريقة الصحيحة: كبوصلة تساعدني على طرح الأسئلة، لا كبديل عن الحساب أو العقد. سعره المجاني وسهولة البدء يجعلان تجربته منطقية لمن يحتاج مدخلًا تعليميًا، لكن القرار النهائي يجب أن يعتمد على قدرتي الفعلية على السداد وعلى شروط واضحة أستطيع فهمها. إذا كان هدفك التعلم قبل الاقتراض، فهو خيار يستحق التجربة؛ وإذا كان هدفك إدارة المال أو الحصول على قرار نهائي، فابحث عن أداة متخصصة لذلك.
الأسئلة الشائعة
ما هو تطبيق Mabilis Loan : Utang Cash Info؟
يبدو أن تطبيق Mabilis Loan : Utang Cash Info مخصص لتقديم معلومات وإرشادات حول القروض النقدية السريعة، وليس بالضرورة منصة إقراض مباشرة بحد ذاته. قد يساعد المستخدم على فهم خيارات الاقتراض، المتطلبات، الرسوم، وفترات السداد، لكن يجب التأكد من طبيعة التطبيق من صفحة المتجر وسياسة الخصوصية قبل إدخال أي بيانات شخصية أو مالية.
هل يمكن الحصول على قرض فعلي من خلال Mabilis Loan : Utang Cash Info؟
لا ينبغي افتراض أن التطبيق يوافق على القروض أو يحوّل الأموال مباشرة. قد يكون دوره معلوماتياً أو قد يربط المستخدم بجهات تمويل خارجية، ولذلك تختلف النتيجة حسب البلد، الأهلية، وسياسات مزود القرض. اقرأ الشروط بعناية، وتحقق من اسم الشركة المقرضة وترخيصها، ولا تدفع رسوماً مقدماً مقابل وعد مضمون بالموافقة.
ما المعلومات التي قد يطلبها التطبيق، وهل استخدامها آمن؟
قبل الاستخدام، راجع الأذونات المطلوبة وسياسة الخصوصية لمعرفة كيفية جمع البيانات ومشاركتها. تطبيقات القروض قد تطلب بيانات مثل الاسم، رقم الهاتف، الدخل، الهوية أو معلومات الحساب، لكن ليس كل طلب ضرورياً. تجنب إدخال كلمات المرور أو رموز التحقق، ولا تمنح صلاحية الوصول إلى جهات الاتصال أو الملفات إلا إذا كان سببها واضحاً ومبرراً.
ما الرسوم والفوائد التي يجب الانتباه إليها قبل التقديم؟
من المهم عدم الاكتفاء بالإعلان عن مبلغ القرض أو سرعة الموافقة. افحص معدل الفائدة السنوي، رسوم المعالجة، رسوم التأخير، تكلفة التمديد، وأي خصومات أو عمولات إضافية. احسب إجمالي المبلغ الذي ستسدده وتأكد من تاريخ الاستحقاق. إذا كانت الشروط غير واضحة أو تظهر التكاليف بعد إدخال البيانات، فمن الأفضل عدم المتابعة.
هل Mabilis Loan : Utang Cash Info مناسب للجميع؟
ليس بالضرورة. ملاءمة أي خدمة قرض تعتمد على الدخل، العمر القانوني، الإقامة، القدرة على السداد، وسجل الائتمان، إضافة إلى قوانين بلدك. لا تقترض لتغطية قرض آخر أو لتلبية نفقات غير ضرورية، لأن التأخر قد يؤدي إلى رسوم إضافية ومشكلات ائتمانية. استخدم التطبيق للمقارنة والفهم، واتخذ القرار بعد قراءة الشروط الرسمية بعناية.
تنزيل