FairMoney: Loans & Banking
4.6شؤون ماليةتم التحديث 20 أكتوبر 2026
لقطات الشاشة
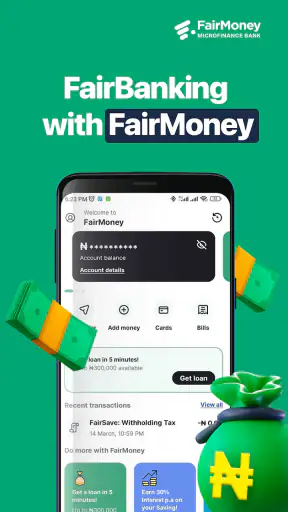
 تحليل بواسطة Mobexer
إذا كنت تبحث عن تطبيق يساعدك على طلب قرض عبر الهاتف بدل زيارة فرع أو التعامل مع إجراءات ورقية طويلة، فقد يلفت انتباهك FairMoney: Loans & Banking. أنا أراه تطبيقًا ماليًا موجّهًا لمن يريد الوصول إلى خدمة ائتمانية رقمية من مكان واحد، مع تجربة تبدأ من الهاتف وتستهدف تحويل الأموال إلى الحساب المصرفي. لكن سهولة بدء الطلب لا تعني أن التطبيق مناسب للجميع؛ فالقرض يظل التزامًا ماليًا، والقيمة الحقيقية هنا تعتمد على شروط العرض الذي يظهر لك وقدرتك على السداد في موعده.
التطبيق من تطوير Fairmoney Tech، وهو متاح مجانًا للتنزيل، ويندرج ضمن تطبيقات الشؤون المالية. هذا التفصيل مهم: التنزيل المجاني لا يعني أن الاقتراض نفسه مجاني. لذلك تعاملت معه كأداة لتقديم طلب ومتابعة خدمة مالية، لا كوسيلة للحصول على أموال بلا تكلفة. هذه نقطة ينبغي أن تكون واضحة قبل إدخال بياناتك أو قبول أي عرض.
كيف تبدو التجربة وما القيمة التي يقدمها فعلًا؟
في قراءتي للتجربة، أهم ما يستحق الانتباه هو الفرق بين سهولة بدء الطلب وبين ملاءمة الالتزام لميزانيتك؛ فهما أمران منفصلان حتى عندما تجري الخطوات كلها من الهاتف. سأربط هنا قيمة التطبيق بما يستطيع المستخدم تقييمه بنفسه، ثم أنتقل إلى ما يمكن أن تعنيه النسخة الحالية لمن اعتاد استخدامه.
تطبيق مجاني للتنزيل، لكن قرار الاقتراض يحتاج قراءة دقيقة
من ناحية الوصول، لا تحتاج إلى شراء التطبيق كي تبدأ استخدامه. هذا يجعله أسهل من بعض البدائل التي تضع حاجزًا ماليًا قبل تجربة الواجهة أو معرفة ما إذا كانت الخدمة تناسبك. بالنسبة لي، قيمة هذا النوع من التطبيقات تبدأ من اختصار الخطوات: الهاتف يصبح نقطة البداية بدل البحث عن جهة تمويل، تحديد موعد، ثم الانتظار في مكان آخر.
مع ذلك، لا أساوي بين مجانية التطبيق ومجانية القرض. عند ظهور عرض تمويلي، يجب أن أراجع المبلغ المستحق بالكامل، والموعد النهائي، وأي رسوم أو تكلفة مرتبطة بالمعاملة قبل الضغط على الموافقة. إذا لم تكن هذه التفاصيل مفهومة بوضوح، فالأفضل أن أتوقف بدل اعتبار السرعة سببًا كافيًا لاتخاذ قرار مالي.
تقييم التطبيق البالغ 4.6 مع انتشار يتجاوز عشرة ملايين تثبيت يعطي انطباعًا بأن عددًا كبيرًا من المستخدمين وجدوا فيه فائدة ما. لكنه ليس ضمانًا بأن كل مستخدم سيحصل على النتيجة نفسها، لأن تجربة القروض تتأثر بالملف الشخصي، والطلب، والعرض المتاح، والقدرة على السداد. أتعامل مع الانتشار كإشارة إلى الحضور، لا كبديل عن فحص الشروط.
متى تكون السرعة مفيدة في الحياة اليومية؟
لنفترض أن لديك مصروفًا ضروريًا ظهر فجأة قبل موعد دخلك المعتاد. في هذه الحالة قد يكون من المفيد أن تتمكن من بدء الطلب من الهاتف، بدل إضاعة يوم في البحث عن حل. إذا قُبل الطلب وظهر لك عرض تستطيع سداده دون ضغط، فقد تؤدي الخدمة دور الجسر القصير بين الحاجة الحالية والدخل القادم.
أحدث الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
لكن السيناريو نفسه يكشف الخطر. إذا كان المصروف يتكرر كل شهر، فلن يحل القرض المشكلة الأصلية، بل قد ينقلها إلى الشهر التالي مع التزام إضافي. لذلك أرى أن الاستخدام الأكثر عقلانية هو للحاجة المحددة والقابلة للتخطيط، لا لتغطية عجز دائم أو لتمويل مشتريات يمكن تأجيلها.
النصيحة العملية التي أطبقها هنا هي كتابة ثلاثة أرقام قبل التقديم: ما أحتاجه فعلًا، وما سأعيده إجمالًا، وما أستطيع دفعه بعد احتساب الفواتير الأساسية. إذا كان القسط أو السداد سيؤثر في الطعام أو الإيجار أو النقل، فسرعة التطبيق لا تجعل القرار مناسبًا.
ما الذي يميزه عن البدائل التقليدية؟
البديل المعتاد قد يكون بنكًا، أو فرعًا ماليًا، أو طلب مساعدة من شخص قريب. FairMoney يختلف أساسًا في نقطة الوصول: تبدأ العملية من تطبيق على الهاتف، وهذا قد يكون أكثر راحة لمن لا يريد التنقل أو الانتظار. كما أن وجود التطبيق في فئة الشؤون المالية يجعله أقرب إلى أداة يومية من كونه صفحة معلومات ثابتة.
في المقابل، يمنح البنك التقليدي بعض المستخدمين شعورًا أكبر بالوضوح لأن العلاقة تمر عبر قنوات معروفة ومستندات يمكن مناقشتها مباشرة. وقد يكون الادخار، أو تأجيل الشراء، أو استخدام بطاقة مناسبة بشروط مفهومة، خيارًا أفضل من قرض سريع إذا لم تكن الحاجة عاجلة. لا أرى التطبيق بديلًا تلقائيًا لكل هذه الخيارات؛ بل أراه خيارًا إضافيًا عندما تكون السرعة الرقمية ذات قيمة فعلية.
المقارنة العادلة ليست بين “تطبيق سريع” و“حل بطيء”، بل بين التكلفة الكاملة والمرونة والمخاطر. التطبيق قد يوفر وقتًا، بينما قد يمنح البديل التقليدي مساحة أكبر للأسئلة والتفاوض أو التخطيط. إذا كنت تحتاج إلى شرح شخصي لكل بند، فقد تشعر براحة أكبر خارج التطبيق.
تفاصيل الاستخدام التي تستحق الانتباه
أول تفصيل عملي هو أنني لا أبدأ بطلب مبلغ أعلى من حاجتي لمجرد أن خيارًا أكبر قد يظهر أمامي. زيادة المبلغ تعني التزامًا أكبر، حتى لو بدا الفرق صغيرًا عند لحظة التقديم. أبدأ من المصروف الضروري، ثم أسأل نفسي إن كان يمكن تقليله أو تأجيله قبل التفكير في الاقتراض.
التفصيل الثاني هو حفظ صورة أو ملاحظة لشروط العرض قبل الموافقة، بما في ذلك إجمالي السداد وتاريخ الاستحقاق. هذا لا يغيّر الشروط، لكنه يساعدني على الرجوع إلى ما وافقت عليه بدل الاعتماد على الذاكرة. كما أضع تذكيرًا مستقلًا قبل الموعد، لأن نسيان السداد قد يحول حلًا قصيرًا إلى مصدر ضغط أكبر.
أما التفصيل الثالث فيتعلق بالخصوصية والانتباه أثناء التسجيل. أي تطبيق مالي يستحق استخدامًا هادئًا من هاتف آمن، مع تجنب إدخال البيانات أثناء الاتصال بشبكة عامة أو مشاركة رموز الدخول مع أي شخص. لا أتعامل مع رسالة أو مكالمة تدّعي أنها من الخدمة على أنها موثوقة تلقائيًا؛ أعود دائمًا إلى التطبيق نفسه للتحقق بدل الضغط على رابط غير متوقع.
هناك أيضًا فائدة في مراجعة سجل الالتزامات قبل التقديم. إذا كان لديك قرض قائم أو مدفوعات كثيرة، فلا تنظر إلى الطلب الجديد منفصلًا عن بقية ميزانيتك. قد يبدو المبلغ المطلوب قابلًا للسداد وحده، لكن جمعه مع التزامات أخرى قد يجعل الصورة مختلفة تمامًا.
أين تظهر نقاط الاحتكاك؟
الجانب الأكثر حساسية هو أن السرعة قد تدفع المستخدم إلى اتخاذ قرار أسرع من اللازم. واجهة الهاتف مريحة، لكن الراحة قد تجعل قراءة البنود تمر مرورًا سريعًا. لا أعتبر إتمام الطلب بسهولة ميزة كاملة إلا إذا كانت المعلومات المهمة ظاهرة ومفهومة، وإذا منح المستخدم وقتًا كافيًا للمراجعة قبل القبول.
كذلك، لا ينبغي أن يفترض المستخدم أن التثبيت أو التقديم يؤديان تلقائيًا إلى الحصول على المبلغ. وجود التطبيق على الهاتف شيء، وملاءمة المستخدم لمتطلبات العرض شيء آخر. لهذا لا أبني خطة مالية عاجلة على أمل الموافقة قبل أن أعرف النتيجة الفعلية وشروطها.
ومن نقاط الاحتكاك المحتملة أن القرض الرقمي قد لا يناسب من يفضل التعامل وجهًا لوجه. إذا كنت تحتاج إلى موظف يشرح لك كل بند أو يساعدك على مقارنة بدائل متعددة، فقد يكون البنك أو المستشار المالي أكثر ملاءمة. التطبيق ممتاز في تقليل التنقل، لكنه لا يعوض دائمًا الحوار البشري المتخصص.
أرى أيضًا أن التطبيق ليس مناسبًا لمن يريد حلًا طويل الأجل لمشكلة دخل. القرض القصير قد يعالج فجوة محددة، لكنه لا يصلح ميزانية غير متوازنة. في هذه الحالة، مراجعة المصروفات، التفاوض على موعد الدفع، أو بناء احتياطي تدريجي قد تكون حلولًا أبطأ لكنها أكثر أمانًا.
لمن يقدم قيمة حقيقية؟
أرشحه مبدئيًا لشخص لديه حاجة واضحة، ودخل يمكن توقعه، وخطة محددة لإعادة المبلغ. هذا المستخدم قد يستفيد من بدء الإجراءات عبر الهاتف ومن تجنب زيارة الفرع. كما يناسب من يعرف أنه قادر على قراءة الشروط بنفسه، ومقارنة إجمالي السداد بما يقدمه البديل قبل اتخاذ القرار.
قد يكون مفيدًا أيضًا لمن يحتاج إلى تنظيم طلبه بدل الاعتماد على رسائل متفرقة أو أوراق مبعثرة. استخدام تطبيق واحد لمتابعة العملية قد يقلل النسيان، خصوصًا إذا حافظت على ملاحظاتك الخاصة بالمبلغ والموعد. لكن هذه الفائدة تنظيمية؛ لا ينبغي الخلط بينها وبين انخفاض تكلفة التمويل.
أما من لديه دخل غير منتظم جدًا، أو لا يعرف من أين سيأتي السداد، أو يستخدم قرضًا جديدًا لتسديد قرض قديم، فأنا لا أراه مرشحًا جيدًا. كذلك أتردد في ترشيحه لمن يتخذ قرارات مالية تحت ضغط أو لا يقرأ البنود الرقمية بسهولة. المجانية في متجر التطبيقات لا تقلل مخاطر الالتزام.
التوافق والانتشار وما يعنيه ذلك عمليًا
يعمل التطبيق على أجهزة تبدأ من Android 6.0، لذلك قد يكون متاحًا على عدد من الهواتف القديمة نسبيًا، وليس فقط الأجهزة الحديثة. هذه ميزة عملية لمن لا يملك هاتفًا جديدًا، لكنها لا تعني أن كل جهاز سيقدم التجربة نفسها؛ فسرعة الهاتف، واستقرار الاتصال، ومساحة التخزين قد تؤثر في الراحة اليومية.
الإصدار الحالي هو 10.41.0، وأحب عادةً التأكد من أن التطبيق محدث قبل بدء أي إجراء مالي. التحديث لا يضمن نتيجة ائتمانية، لكنه يقلل احتمال مواجهة مشكلة ناتجة عن نسخة قديمة. كما أتحقق من اسم المطور، Fairmoney Tech، قبل التثبيت حتى لا أخلط بين التطبيق الأصلي ونسخ تحمل اسمًا مشابهًا.
تصنيف العمر PEGI 3 يعني أن التطبيق مصنف ضمن فئة عمرية عامة، لكن ذلك لا يجعل القرض قرارًا مناسبًا لكل عمر أو ظرف. الأهم هو الأهلية المالية والقانونية وشروط الخدمة التي تظهر للمستخدم. لا أفسر تصنيف العمر على أنه توصية بالاقتراض؛ إنه مجرد تصنيف للتطبيق، بينما القرار نفسه يحتاج نضجًا ماليًا.
أسئلة عملية قبل بدء الطلب
قد يتساءل المستخدم إن كان عليه قبول أول عرض يظهر له. نصيحتي أن يتعامل مع العرض كبداية للمقارنة، لا كإجابة جاهزة: افحص المبلغ الذي يصل إلى الحساب مقابل إجمالي المبلغ المستحق، ثم قارنه بخياراتك الأخرى. إن لم تكن قادرًا على تفسير كل بند بكلماتك، فلا تضغط على الموافقة لمجرد أن الطلب أصبح قريبًا من الاكتمال.
ومن الطبيعي أن يسأل المرء إن كان التقديم يضمن الحصول على المال. لا؛ تنزيل التطبيق وبدء الطلب لا يعنيان أن التمويل سيُتاح تلقائيًا. لذلك، إذا كان لديك موعد دفع لا يحتمل التأخير، ضع خطة بديلة بدل الاعتماد على نتيجة لم تظهر بعد. كذلك، لا تجعل قرارك يتوقف على توقع أن يكون السداد مرنًا؛ خطط وفق الموعد والشروط المعروضة فعلًا.
أما من يقلقه تأثير الالتزام في ميزانيته، فأقترح اختبارًا بسيطًا قبل الطلب: خصص مبلغ السداد المتوقع جانبًا في ميزانيتك، ثم تحقق مما إذا كانت نفقاتك الأساسية ستظل مغطاة. إذا لم تستطع فعل ذلك على الورق، فغالبًا لن يصبح الأمر أسهل بعد وصول المال. هذه الخطوة لا تتطلب أي ميزة خاصة داخل التطبيق، لكنها تمنحك تصورًا أكثر واقعية من الاعتماد على التفاؤل.
كيف أتعامل مع تطور التطبيق؟
الإصدار 10.41.0 هو النسخة الحالية، والتطبيق بدأ إتاحته في 11 يناير 2018. أستفيد من هاتين المعلومتين بوصفهما سياقًا عن عمر المنتج واستمراره، لا دليلًا على أن كل تحديث أضاف ميزة بعينها أو حسّن تجربة محددة. من الأفضل أن أقيّم ما أراه في نسختي الحالية، وأقرأ الشروط الظاهرة وقت الاستخدام، بدل افتراض أن طول وجود التطبيق يعني أن كل تفصيل يناسبني.
لمن يستخدمه من قبل، قد يكون التحديث سببًا وجيهًا لمراجعة الواجهة والشروط المعروضة قبل إجراء جديد، حتى لو كانت لديه تجربة سابقة. لا أفترض أن العرض الحالي يطابق عرضًا قديمًا أو أن خطوات الطلب لم تتغير. وفي الوقت نفسه، لا أرى داعيًا لتغيير عادات مالية سليمة لمجرد وجود نسخة أحدث: تدوين الاستحقاق، حساب إجمالي السداد، وترك هامش للطوارئ تظل خطوات نافعة بصرف النظر عن شكل التطبيق.
ما أراقبه مستقبلًا ليس رقم الإصدار وحده، بل مدى وضوح معلومات التكلفة والموعد قبل التأكيد، وسهولة الرجوع إلى تفاصيل الالتزام بعد إتمام الطلب. هذه هي النقاط التي تؤثر مباشرة في قرار المستخدم. وإذا لم تمنحك الشاشة وقتًا كافيًا لفهم العرض أو الوصول إلى تفاصيله، فالتوقف وطلب التوضيح أفضل من اعتبار إكمال الخطوات هدفًا بحد ذاته.
هل يستحق التنزيل أم الأفضل تخطيه؟
حكمي النهائي متوازن: أرى أن FairMoney خيار عملي لمن يريد استكشاف خدمة قرض رقمية من الهاتف، ويملك دخلًا واضحًا وخطة سداد واقعية. تنزيله مجاني، وهذا يسمح لك بالتعرف إلى التجربة دون دفع ثمن التطبيق نفسه. لكن القيمة لا تُقاس بعدد التثبيتات أو بسهولة فتح الطلب؛ تُقاس بما إذا كان العرض النهائي مفهومًا ومناسبًا لميزانيتك.
قبل الموافقة، أراجع أربعة أمور: المبلغ الذي سيصلني، إجمالي ما سأعيده، موعد السداد، وتأثير الالتزام في نفقاتي الأساسية. إذا كان أحد هذه البنود غير واضح، أتوقف وأبحث عن تفسير أو بديل. وإذا كان القرض سيغطي رغبة غير عاجلة أو عجزًا متكررًا، أتخطاه وأبحث عن حل مالي أبطأ وأكثر استدامة.
أما إذا كانت الحاجة محددة، والبدائل غير مناسبة، والشروط واضحة، وكان السداد ممكنًا دون ضغط، فقد يكون التطبيق أداة مفيدة وسريعة. أنصح بتنزيله للاستكشاف، لا بالموافقة التلقائية على أي عرض. بهذه الطريقة تستفيد من سهولة الوصول التي يقدمها FairMoney، وتحافظ في الوقت نفسه على أهم جزء من القرار: أن يبقى القرض تحت سيطرتك، لا أن تتحول السرعة إلى التزام لم تكن مستعدًا له.
الأسئلة الشائعة
ما هو تطبيق FairMoney: Loans & Banking، وما الخدمات التي يقدمها؟
يُعد FairMoney: Loans & Banking تطبيقًا ماليًا يهدف إلى تسهيل الوصول إلى بعض الخدمات المصرفية والتمويلية من الهاتف. قد يتيح للمستخدمين التقدم بطلب للحصول على قرض، ومتابعة حالة الطلب، وإدارة السداد، إلى جانب خدمات أخرى تختلف حسب الدولة والحساب المؤهل. قبل التسجيل، يُنصح بقراءة وصف الخدمة والشروط المحلية بعناية، لأن المزايا المتاحة ليست بالضرورة متطابقة لجميع المستخدمين.
هل يستطيع أي مستخدم الحصول على قرض من FairMoney؟
لا يعني تنزيل التطبيق أو إنشاء حساب أن الموافقة على القرض مضمونة. تعتمد الأهلية عادةً على عوامل مثل بلد الإقامة، العمر، صحة بيانات الهوية، الدخل أو النشاط المالي، وسجل السداد، وقد يطلب التطبيق معلومات إضافية للتحقق من الطلب. كما يمكن أن تختلف قيمة القرض والمدة والرسوم من شخص إلى آخر. لذلك ينبغي مراجعة العرض النهائي قبل قبوله وعدم اعتبار التطبيق بديلاً مضمونًا للتمويل.
ما الرسوم والفوائد ومدة سداد القروض في FairMoney؟
تختلف تكلفة القرض ومدة السداد وفقًا للمنتج المتاح وملف المستخدم واللوائح المعمول بها في بلده. قد تشمل التكلفة فائدة أو رسوم خدمة أو رسومًا مرتبطة بالتأخر، ولذلك من الضروري فحص صفحة العرض قبل تأكيد الطلب، والتأكد من إجمالي المبلغ المطلوب سداده وتواريخ الاستحقاق. لا تعتمد على الإعلانات العامة وحدها، لأن الشروط الفعلية تظهر عادةً داخل التطبيق بعد تقييم الطلب.
هل تطبيق FairMoney آمن، وما البيانات التي قد يطلبها؟
ينبغي تنزيل التطبيق من متجر Google Play أو App Store الرسمي والتحقق من اسم المطور والتقييمات والأذونات المطلوبة. وبما أن التطبيق يتعامل مع خدمات مالية، فقد يطلب بيانات شخصية ومالية ووثائق للتحقق من الهوية، وقد تختلف تفاصيل جمع البيانات واستخدامها حسب المنطقة. راجع سياسة الخصوصية وشروط الاستخدام، وتجنب مشاركة كلمة المرور أو رموز التحقق مع أي شخص، ولا تثبت نسخًا معدلة أو ملفات APK من مصادر غير موثوقة.
ماذا يحدث إذا تأخرت في سداد قرض FairMoney؟
قد يؤدي التأخر في السداد إلى فرض رسوم أو تكاليف إضافية، والتأثير في فرص الحصول على تمويل لاحق، وربما تسجيل معلومات مرتبطة بالسداد لدى جهات ائتمانية حيث تسمح القوانين بذلك. تختلف الإجراءات الدقيقة حسب البلد والعقد المبرم، لذلك يجب قراءة بند التأخر قبل قبول القرض. إذا واجهت صعوبة في الدفع، تواصل مع دعم FairMoney مبكرًا عبر القنوات الرسمية، ولا تلجأ إلى قرض جديد دون فهم تبعاته.
تنزيل