Checkbook - Account Tracker
4.3شؤون ماليةتم التحديث 20 أكتوبر 2026
لقطات الشاشة
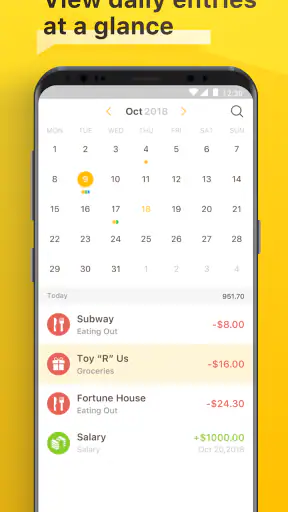
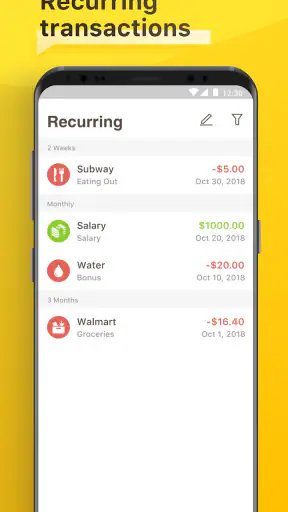
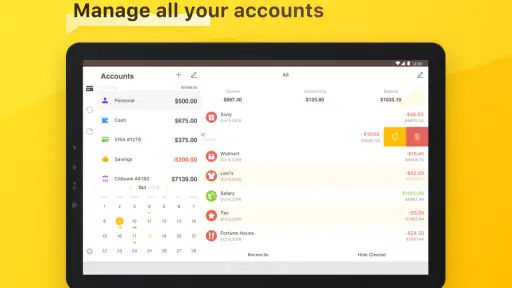
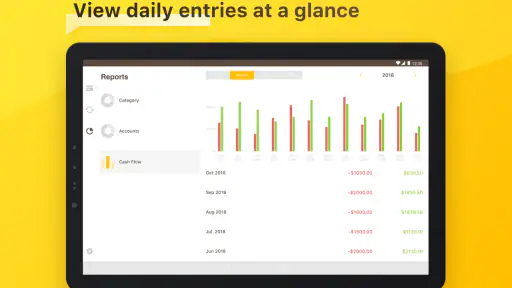
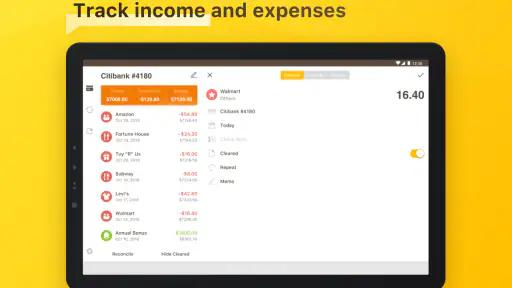
 تحليل بواسطة Mobexer
أكثر ما قد يربك المستخدم الجديد في Checkbook - Account Tracker هو توقع أن يتصرف مثل تطبيق البنك: يقرأ الحركات تلقائيًا ويعرض رصيدًا رسميًا محدثًا. هذا ليس الأسلوب الذي أقيّمه هنا؛ ففكرته الأساسية أن تسجل أنت ما تعرفه عن حسابك، بما في ذلك الالتزامات التي لم تظهر بعد. إذا بدأت بهذا التوقع، ستفهم سريعًا ما الذي يفيده التطبيق وما الذي ينبغي أن تتركه لكشف البنك.
قبل إدخال أول حركة، أجهّز لنفسي نقطة بداية واضحة: رصيد أستطيع مطابقته مع حسابي، وقائمة قصيرة بالمدفوعات المعروفة التي لم تُخصم بعد. ثم أضيف كل عملية جديدة مرة واحدة، وأعود إلى الإدخال نفسه حين تُسوّى بدل تسجيلها من جديد. هذا الترتيب البسيط يقلل أكثر مصادر الالتباس شيوعًا في الدفاتر اليدوية: بداية غير دقيقة، أو خصم مكرر، أو التزام منسي.
إذا لم يطابق الرصيد ما تتوقعه
عندما يبدو الرصيد غير منطقي، لا أبدأ بحذف السجل أو إعادة بنائه. أراجع العمليات الأخيرة بترتيب عكسي، وأتحقق أولًا من المبالغ الكبيرة والدفعات المعلقة، ثم أبحث عن مبلغ أُدخل مرتين أو حركة لم أسجلها. بعد ذلك أقارن النتيجة بكشف الحساب، مع الانتباه إلى أن الحركة التي كتبتها يدويًا قد لا تكون نُفذت بعد في البنك.
ومن المفيد أن أفرق في الوصف بين عملية مؤكدة وأخرى أتوقعها، باستخدام كلمات قصيرة وثابتة أختارها بنفسي. لا أفترض أن التطبيق سيستنتج حالة الحركة من الوصف؛ المقصود هو أن أجعل السجل مفهومًا لي عند العودة إليه. إذا كانت العملية قد تغيرت أو أُلغيت، أصححها في السجل بدل ترك توقع قديم يواصل التأثير في تقديري للرصيد.
فحص البداية قبل الاعتماد على السجل
أتعامل مع أول جلسة كعملية مطابقة، لا كفرصة لإدخال أكبر قدر ممكن من التاريخ. أختار رصيدًا مرجعيًا، وأتأكد من أن اتجاه كل حركة صحيح: دخل يضاف، ومصروف يطرح. ثم أختبر إدخالًا واحدًا أعرف أثره، وأراجع ما يظهر في الحساب. إذا كان المبلغ أو التاريخ يربكني، أتوقف لأراجع طريقة الإدخال بدل مواصلة تسجيل مجموعة من العمليات على افتراض غير صحيح.
وفي الاستعمال اليومي، أدوّن العملية في أقرب وقت أستطيع فيه التأكد من قيمتها. إذا لم أكن متأكدًا من مبلغ إيصال، أفضّل الانتظار حتى أراجعه على تسجيل رقم تقريبي قد أنساه لاحقًا. أما الدفعة المعروفة التي لم تُخصم، فأدخلها بوصف واضح حتى لا أخلطها بمصروف تم بالفعل. بهذه الخطوات يصبح السجل مرجعًا عمليًا، لا دفترًا مليئًا بتخمينات.
استعادة النظام بعد يوم مزدحم
إذا فاتتني عدة إدخالات، لا أحاول استرجاعها من الذاكرة دفعة واحدة. أبدأ بمراجعة ما أستطيع التحقق منه من الإيصالات أو كشف البنك، ثم أضيف الحركات المؤكدة وأترك ما لا أستطيع إثباته خارج السجل مؤقتًا. بعد ذلك أراجع الرصيد مرة أخرى. هذا أبطأ من إدخال تقديرات سريعة، لكنه يقلل احتمال أن أعالج خطأً بإضافة خطأ آخر.
أحدث الأخبار
لماذا أصبحت Extreme Car Driving Simulator اللعبة المثالية الآن؟
Gardenscapes أم Candy Crush: من يتفوق في عالم الألعاب؟
لماذا تعيد Avatar World تعريف ألعاب تقمص الأدوار الهادئة؟
استمتع بتجربة موسيقية غامرة مع Audiomack: تنزيل الموسيقى
لماذا تجذب لعبة 1945 Air Force: Plane Shooter اللاعبين بشكل كبير؟
تحولات Google Earth مع تحديثات Android وiOS الحديثة
ومن الطرق التي تساعدني على عدم تكرار المصروفات أن أجعل لكل حركة وصفًا يميزها، خصوصًا حين تتكرر المدفوعات لدى الجهة نفسها. وصف مثل اسم الجهة مع سبب مختصر أو فترة الفاتورة أوضح من كلمة عامة مثل «دفع». لا أحتاج إلى كتابة قصة كاملة؛ أحتاج فقط إلى معلومة تتيح لي معرفة ما إذا كنت أنظر إلى العملية نفسها أم إلى عملية أخرى مشابهة.
متى تكون المشكلة في العادة لا في التطبيق؟
قد يظهر اختلاف لأنني سجلت عملية قبل تنفيذها، أو نسيت تحديث حركة معلقة، أو قارنت رصيدًا متوقعًا برصيد البنك في وقت مختلف. في هذه الحالات، إعادة ضبط التطبيق لا تعالج السبب. أراجع أولًا تاريخ المطابقة، وما إذا كانت كل حركة تخص الحساب نفسه، ثم أميز بين الرصيد الذي أستخدمه للتخطيط والرصيد الذي يؤكده البنك.
كذلك لا أستخدم سجلًا واحدًا لخلط أموال حسابات مختلفة لمجرد أن ذلك أسرع. إذا لم أستطع معرفة مصدر حركة من وصفها أو سياقها، تصبح مقارنة الرصيد أصعب. أنصح بجعل حدود الحسابات واضحة في طريقة الاستخدام، وبالرجوع إلى كشف البنك عند الشك. السجل يفيدني بقدر جودة ما أدخل فيه؛ لا يستطيع تصحيح افتراض خاطئ عن مصدر المال.
إذا كانت هذه المتابعة اليدوية نفسها هي ما يسبب التوقف، فهذه إشارة مهمة عند الاختيار. يمكن أن يناسب التطبيق من يفضّل تدوين حركات محددة والتحكم بها، لكنه لن يزيل عبء التسجيل عن شخص يريد أن تُجمع معاملاته تلقائيًا. بالنسبة لي، نجاح التجربة يعتمد على أن تكون مراجعة قصيرة ومنتظمة أسهل من محاولة تذكر أسبوع كامل من الإنفاق.
إذا كنت ما زلت تتابع رصيد حسابك عبر دفتر شيكات ورقي، فهذه الأداة تحاول نقل العادة نفسها إلى الهاتف بطريقة مباشرة. بعد تجربة Checkbook - Account Tracker، وجدتها أقرب إلى دفتر شيكات رقمي بسيط منها إلى تطبيق مصرفي متكامل؛ وهذا تحديدًا مصدر قوتها وحدّها في الوقت نفسه. هي مناسبة لمن يريد تسجيل الحركات المالية ومراجعة الرصيد المتوقع بسرعة، من دون الدخول في عالم الميزانيات المعقدة أو ربط الحسابات البنكية.
التطبيق موجّه إلى فئة الشؤون المالية، وتطوره TinyWork Apps. وهو متاح مجانًا، مع مشتريات داخل التطبيق تتراوح من مبالغ صغيرة إلى مبالغ أعلى بحسب العنصر، لذلك من الأفضل أن تتعامل معه أولًا كدفتر متابعة يدوي قبل التفكير في أي إضافة مدفوعة. حصل على متوسط 4.3 من 5 من نحو 9 آلاف تقييم، ووصل إلى أكثر من 100 ألف تثبيت، وهي مؤشرات توضح أن فكرته البسيطة وجدت جمهورًا يبحث عن بديل عملي للدفتر الورقي.
كيف أستخدمه في يوم عادي؟
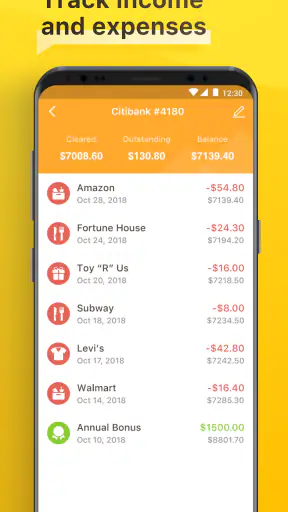
أبدأ عادةً بإدخال الرصيد الحالي للحساب، ثم أسجل كل عملية فور حدوثها: راتب، فاتورة، شراء بالبطاقة، سحب نقدي أو تحويل. الفكرة ليست أن التطبيق يتصل بالبنك ويتولى العمل بدلًا مني، بل أنني أستخدمه كسجل أتحكم فيه بنفسي. عندما أدخل عملية لم تُخصم بعد، أستطيع رؤية أثرها المتوقع على الرصيد بدل أن أعتمد على الذاكرة أو أكتشف المشكلة بعد أيام.
هذا الأسلوب مفيد خصوصًا لمن لديه دفعات مؤجلة. تخيل مثلًا أنك دفعت فاتورة عبر الإنترنت، لكن الخصم الفعلي سيظهر لاحقًا. تسجيلها في السجل فورًا يجعل الرصيد المتاح في ذهنك أكثر واقعية. وعندما يتم الخصم فعلًا، أراجع الإدخال بدل إنشاء عملية ثانية. هذه العادة الصغيرة تمنع تضخيم المصروفات، لكنها تتطلب انضباطًا يوميًا؛ فالتطبيق لا يستطيع تسجيل ما تنساه.
واجهة هذا النوع من التطبيقات تكون ناجحة عندما تقلل عدد الخطوات بين حدوث العملية وتسجيلها. في تجربتي، القيمة الأساسية هنا ليست في التحليل البصري أو التقارير اللامعة، بل في أنني أملك مكانًا واحدًا أعود إليه لأعرف ما الذي خرج وما الذي ينتظر الخروج. إذا كنت تكره كتابة المصروفات يدويًا، فلن يحل التطبيق المشكلة من تلقاء نفسه، أما إذا كنت معتادًا على دفتر الشيكات، فانتقالك إليه سيكون طبيعيًا.
من المفيد أيضًا تحديد وقت ثابت للمراجعة، مثل نهاية اليوم أو بعد العودة من التسوق. لا أنصح بتسجيل كل شيء عشوائيًا ثم محاولة تذكر التفاصيل في نهاية الأسبوع، لأن عمليات صغيرة مثل القهوة أو المواصلات قد تختلط عليك. أفضل استخدام له يكون مع عادة قصيرة ومتكررة: افتح السجل، أضف العملية، راجع الرصيد، ثم أغلقه.
ما الذي يجعله مختلفًا عن تطبيق البنك؟
التطبيق البنكي يعرض الحركات التي وصلت إلى البنك، بينما يمنحك هذا السجل مساحة لتدوين ما تعرف أنه سيحدث قبل ظهوره رسميًا. هذا الفرق مهم في الحسابات التي تحتوي على شيكات أو دفعات معلقة أو عمليات تحتاج وقتًا حتى تُسوّى. في المقابل، تطبيق البنك أكثر دقة فيما يخص الرصيد الفعلي، ولذلك أستخدم الاثنين معًا بدل اعتبار أحدهما بديلًا كاملًا عن الآخر.
أما تطبيقات الميزانية الحديثة، فهي غالبًا أفضل في تصنيف المصروفات، تحديد أهداف الادخار، أو عرض رسوم وتقارير شهرية. لكن كثرة الخيارات قد تكون عبئًا على شخص يريد فقط معرفة رصيده بعد كتابة شيك أو تسجيل فاتورة. هنا يظهر الاختيار الحقيقي: البساطة مقابل التحليل المتقدم. Checkbook - Account Tracker يخدم الطرف الأول بوضوح.
إعداد البداية بطريقة تقلل الأخطاء
لا تبدأ بإضافة أشهر من العمليات القديمة دفعة واحدة. أدخل الرصيد الذي ستعتمد عليه من لحظة بدء الاستخدام، ثم أضف فقط الالتزامات التي تعرف أنها لم تُحتسب بعد. هذه الطريقة تجعل السجل قابلًا للمراجعة، وتمنع خلط العمليات القديمة بالجديدة. إذا كان رصيد البنك لا يطابق ما تراه في التطبيق، فالمشكلة غالبًا في عملية ناقصة أو عملية مكررة، لا في فكرة السجل نفسها.
أحتفظ أيضًا بوصف واضح لكل حركة. بدل كتابة “شراء”، أكتب اسم الجهة أو سبب العملية. هذا التفصيل يبدو بسيطًا، لكنه يصبح مهمًا عندما أراجع عدة عمليات متشابهة. وبالنسبة للشيكات، تسجيل الجهة والغرض يساعدني على معرفة أي شيك ما زال معلقًا، بدل البحث في أوراق منفصلة.
الإعدادات والعادات التي تستحق الاهتمام
لا أتعامل مع الإعدادات على أنها مساحة يجب تعديل كل شيء فيها. الأولوية هي اختيار طريقة عرض تناسب طريقة مراجعتك، ثم التأكد من أن الإدخالات اليومية لا تتطلب مجهودًا زائدًا. التطبيق يعمل على أجهزة تبدأ من Android 7.0، لذلك يمكن استخدامه على عدد واسع من الهواتف القديمة نسبيًا، وهذا مناسب لمن يريد أداة مالية خفيفة بدل شراء هاتف حديث لهذا الغرض.
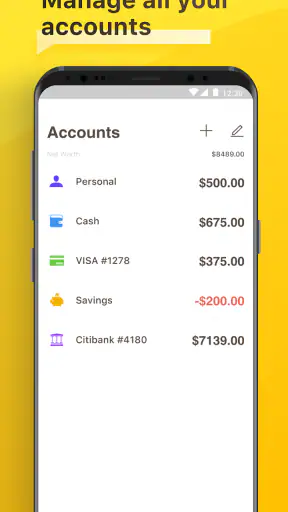
أهم قرار عملي هو تحديد ما إذا كنت ستستخدمه لحساب واحد أم ستحتاج إلى فصل أكثر من حساب. إذا كانت حياتك المالية موزعة بين حساب جارٍ وحساب ادخار، فلا تخلط العمليات في سجل واحد ثم تحاول تذكر مصدر كل حركة. افصل طريقة التسجيل بقدر ما يسمح به التطبيق، أو اجعل لكل حساب سجلًا واضحًا. الدقة هنا أهم من كثرة التفاصيل.
ومن المفيد مراجعة صيغة الأرقام والتاريخ التي اعتدت عليها، لأن إدخال مبلغ أو تاريخ بطريقة غير مألوفة قد يسبب ارتباكًا عند المراجعة. لا أتعامل مع أي شاشة إعداد كميزة تجميلية؛ كل اختيار يجب أن يجعل القراءة أسرع أو يقلل فرصة الخطأ. إذا لم يحقق ذلك، أتركه كما هو.
بما أن التطبيق مجاني مع عناصر شراء داخلية، أنصح المستخدم الجديد بأن يختبر سير العمل الأساسي أولًا: إضافة رصيد، تسجيل حركة، تعديلها، ثم مراجعة النتيجة. لا تدفع مقابل إضافة لم تفهم فائدتها في روتينك اليومي. الشخص الذي يحتاج دفترًا رقميًا بسيطًا قد لا يستفيد من أي توسعة، بينما المستخدم الذي يتابع حسابات متعددة أو يعتمد على سجل طويل قد يجد قيمة أكبر في الخيارات الإضافية المتاحة له.
اختصار الطريق من دون اختصار الدقة
السرعة لا تعني إدخال معلومات ناقصة. أنا أستخدم وصفًا قصيرًا ثابتًا للعملية، وأحافظ على نفس ترتيب التفكير في كل مرة: المبلغ، نوع الحركة، الجهة، ثم حالتها إن كانت معلقة أو متوقعة. تكرار هذا التسلسل يقلل التردد ويجعل مراجعة السجل لاحقًا أسهل.
هناك فائدة أخرى للروتين الثابت: اكتشاف الأخطاء بسرعة. إذا وجدت أن الرصيد لا يطابق حسابي، أراجع آخر مجموعة من العمليات بدل فحص السجل كله بلا خطة. أبدأ بالدفعات الكبيرة، ثم العمليات المعلقة، ثم المصروفات الصغيرة. هذا أسلوب عملي أكثر من إعادة إدخال كل شيء من الصفر.
في يوم الراتب، لا أكتفي بإضافة الدخل. أراجع الالتزامات القادمة التي سبق أن سجلتها، وأتأكد من أنها لا تزال صحيحة. وفي يوم سداد الفواتير، أغيّر حالة العملية أو أصححها بدل إضافة حركة جديدة لنفس الفاتورة. هذه من أهم العادات التي تجعل السجل نظيفًا، لأن التكرار هو أكثر ما يفسد صورة الرصيد المتوقع.
للمستخدم الذي يكتب شيكات بانتظام، يمكن تحويل التطبيق إلى قائمة متابعة صغيرة: كل شيك يحصل على وصف واضح، ويبقى ظاهرًا في الحساب حتى تتم تسويته. أما إذا كنت لا تستخدم الشيكات أصلًا، فيمكن الاستفادة منه كسجل للدفعات اليدوية والالتزامات المستقبلية، لكنك لن تستفيد من الفكرة الأساسية بالقدر نفسه.
متى يصبح التطبيق أقل ملاءمة؟
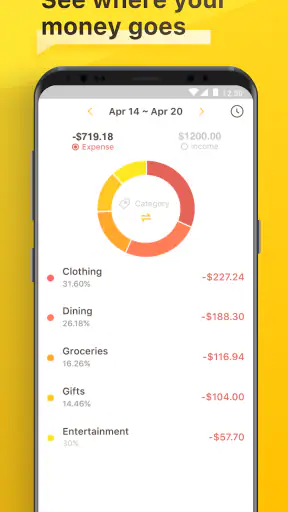
أكبر حد عملي هو الاعتماد على الإدخال اليدوي. لا توجد في تجربتي راحة المزامنة التلقائية التي توفرها بعض تطبيقات إدارة المال، لذلك لا أنصح به لمن يريد فتح التطبيق ورؤية كل حركاته البنكية من دون تسجيلها بنفسه. كذلك لا أراه الخيار الأول لمن يبحث عن تحليل إنفاق مفصل حسب الفئات أو لوحات أهداف ادخار متقدمة.
هذا لا يعني أن بساطته عيب للجميع. المستخدم الذي يريد التحكم في ما يسجله قد يفضله على ربط حساباته بخدمة خارجية. لكن هذه الراحة تأتي مع مسؤولية: يجب أن تدخل العملية في الوقت المناسب، وأن تراجع الرصيد مع كشف البنك، وأن تصحح أي اختلاف فورًا. إذا كنت كثير السفر أو تستخدم بطاقات وحسابات عديدة، فقد يصبح هذا العمل اليدوي مرهقًا بسرعة.
كما أن السجل اليدوي لا يلغي الحاجة إلى الاحتفاظ بالمستندات الأصلية. لا أتعامل معه كبديل لإيصالات الشراء أو كشوف الحساب. هو أداة متابعة واتخاذ قرار، وليس أرشيفًا قانونيًا. هذه نقطة مهمة لمن يخلط بين تسجيل الحركة وبين إثباتها.
أما من ناحية سهولة الوصول، فتصنيف المحتوى PEGI 3 يجعله مناسبًا من حيث الفئة العمرية العامة، لكن طبيعة التطبيق المالية تعني أن فائدته الحقيقية تعتمد على الشخص الذي سيدير الحساب. الطفل قد يستطيع فتحه، لكن إعداد سجل مالي دقيق يحتاج إلى إشراف بالغ وفهم للرصيد والالتزامات.
هل يناسبك على المدى الطويل؟
الإصدار الحالي هو 2.1.2، والتطبيق صدر في الرابع والعشرين من يوليو عام 2015، لذلك أتعامل معه كأداة ذات فكرة مستقرة أكثر من كونه منصة تتغير باستمرار. هذا قد يطمئن من يريد تجربة واضحة، لكنه يعني أيضًا أن من يبحث عن أحدث أساليب التحليل المالي أو تكاملات واسعة ينبغي أن يقارن خيارات أخرى قبل الاعتماد عليه بالكامل.
أراه مناسبًا لثلاثة أنواع من المستخدمين. الأول شخص اعتاد دفتر الشيكات الورقي ويريد الاحتفاظ بنفس المنطق على الهاتف. الثاني من يحتاج إلى تسجيل الدفعات المعلقة قبل ظهورها في البنك. الثالث من يريد سجلًا خاصًا لا يعتمد على إدخال بيانات الحساب تلقائيًا. في هذه الحالات، البساطة ليست نقصًا، بل سبب الاختيار.
في المقابل، سأوجهك إلى تطبيق ميزانية شامل إذا كان هدفك فهم أين يذهب المال على مستوى الفئات، أو بناء خطة ادخار، أو متابعة عدة حسابات تلقائيًا. وسأوجهك إلى تطبيق البنك إذا كان همك الوحيد معرفة الرصيد الرسمي والحركات المؤكدة. هذا التطبيق يقع بين الاثنين: أكثر مرونة من كشف البنك، وأقل شمولًا من مدير مالي كامل.
بعد الاستخدام، خرجت بانطباع واضح: أفضل نتيجة تأتي من الجمع بين السجل اليدوي والمراجعة البنكية المنتظمة. لا تعتمد على الرقم الظاهر هنا وحده، ولا تعتبر إدخال العملية دليلًا على أن البنك نفذها. استخدمه لتوقع وضعك، ثم طابقه مع الحساب الفعلي عند الحاجة. بهذه الطريقة يصبح التطبيق أداة قرار، لا مصدرًا وحيدًا للحقيقة.
حكمي النهائي لمن يفكر في تنزيله
أوصي بـ Checkbook - Account Tracker لمن يريد دفتر شيكات رقميًا مباشرًا، ويقبل أن يكون جزءًا من العمل اليومي بدل انتظار المزامنة التلقائية. قوته في وضوح الفكرة وسهولة بناء عادة ثابتة حولها، لا في كثرة الرسوم أو الخدمات. النسخة المجانية كافية لتعرف إن كان هذا الأسلوب يناسبك، ثم يمكنك تقييم المشتريات الداخلية بناءً على حاجتك الفعلية.
لن أقدمه كحل شامل لكل الشؤون المالية، لأن ذلك سيكون مبالغة. لكنه يؤدي دورًا محددًا بصورة مفيدة: تسجيل الحركات، متابعة الدفعات التي لم تظهر بعد، والحفاظ على صورة أقرب للرصيد المتوقع. إذا كنت منظمًا وتريد بديلًا ورقيًا خفيفًا، فسيكون رفيقًا عمليًا. أما إذا كنت تنسى الإدخالات أو تريد أن يعمل التطبيق وحده، فالأفضل اختيار حل مصرفي أو ميزانية يعتمد على المزامنة والتحليل الآلي.
الخلاصة بالنسبة لي بسيطة: هذا تطبيق متخصص في عادة قديمة، وليس محاولة لتحويل الهاتف إلى مستشار مالي. وعندما تستخدمه بهذا التوقع الواقعي، مع أوصاف واضحة ومراجعة منتظمة وعدم تكرار الحركات المسددة، يقدم قيمة حقيقية لمن يحتاج سجلًا يدويًا مرتبًا دون تعقيد زائد.
الأسئلة الشائعة
ما هو تطبيق Checkbook - Account Tracker، وما الفائدة الأساسية منه؟
تطبيق Checkbook - Account Tracker هو أداة لإدارة الحسابات الشخصية وتسجيل المعاملات المالية اليومية بطريقة تشبه دفتر الشيكات التقليدي. يمكنك من خلاله إضافة الدخل والمصروفات، متابعة الرصيد، وتصنيف العمليات لمراجعة حركة أموالك بسهولة. يناسب المستخدمين الذين يريدون وسيلة بسيطة ومنظمة لمراقبة الميزانية دون الحاجة إلى تطبيقات مصرفية معقدة.
هل يمكن استخدام Checkbook - Account Tracker لإدارة أكثر من حساب؟
نعم، يتيح التطبيق عادةً إنشاء ومتابعة عدة حسابات بشكل منفصل، مثل الحساب الجاري، حساب التوفير، النقد، أو بطاقات الائتمان. هذه الميزة مفيدة لمن يرغب في معرفة رصيد كل حساب على حدة وتسجيل المعاملات في المكان الصحيح. ومع ذلك، ينبغي مراجعة إعدادات الإصدار المثبت لديك، لأن بعض الخصائص المتقدمة قد تختلف حسب النظام أو النسخة المدفوعة.
هل يتصل التطبيق مباشرة بالحساب البنكي ويستورد المعاملات تلقائياً؟
يعتمد ذلك على الإصدار والميزات المتاحة في التطبيق، لكن Checkbook - Account Tracker يُستخدم غالباً لتسجيل المعاملات يدوياً بدلاً من الاتصال المباشر بالبنوك. وهذا يمنحك تحكماً أكبر في بياناتك، لكنه يتطلب إدخال المبالغ والتفاصيل بنفسك بانتظام. قبل التنزيل، تحقق من وصف المتجر لمعرفة ما إذا كان الإصدار الذي ستستخدمه يدعم المزامنة البنكية أو الاستيراد التلقائي.
هل بياناتي المالية آمنة عند استخدام Checkbook - Account Tracker؟
ينبغي التعامل مع التطبيق كأداة لتسجيل المعلومات المالية، وليس بالضرورة كخدمة مصرفية رسمية. لا تدخل كلمات مرور البنك أو أرقام الحسابات الحساسة إلا إذا أوضح المطور وجود حماية مناسبة لهذه البيانات. يُنصح بتفعيل قفل الجهاز أو أي خيار أمان يوفره التطبيق، واستخدام نسخ احتياطية موثوقة، وقراءة سياسة الخصوصية لمعرفة كيفية تخزين المعلومات ومشاركتها.
هل يناسب التطبيق إعداد الميزانية ومتابعة المصروفات الشهرية؟
يمكن استخدام Checkbook - Account Tracker لمتابعة الدخل والمصروفات ومعرفة الرصيد المتاح، لذلك فهو مناسب كأساس لتنظيم الميزانية الشخصية. تستطيع تسجيل الفواتير والمشتريات وتصنيفها ومراجعة نمط الإنفاق مع مرور الوقت. لكنه قد لا يقدم كل أدوات التخطيط المتقدمة الموجودة في تطبيقات الميزانية المتخصصة، مثل الأهداف المالية أو التحليلات التفصيلية، لذا يعتمد الاختيار على مستوى الإدارة الذي تحتاج إليه.
تنزيل